4:01
¿Robo o abuso de confianza?💸 #Auto #Seguro
YouTube · PALAFOX SANDOVAL SEGUROS
1:03
Que es el Hurto en los seguros y la diferencia con el Robo
YouTube · Brokers Seguro
0:58
Robo y hurto, en 45 segundos – Rastreopedia – Rastreator.com™
YouTube · Rastreator
¿Qué diferencia hay entre robo y hurto en el seguro de hogar y auto?
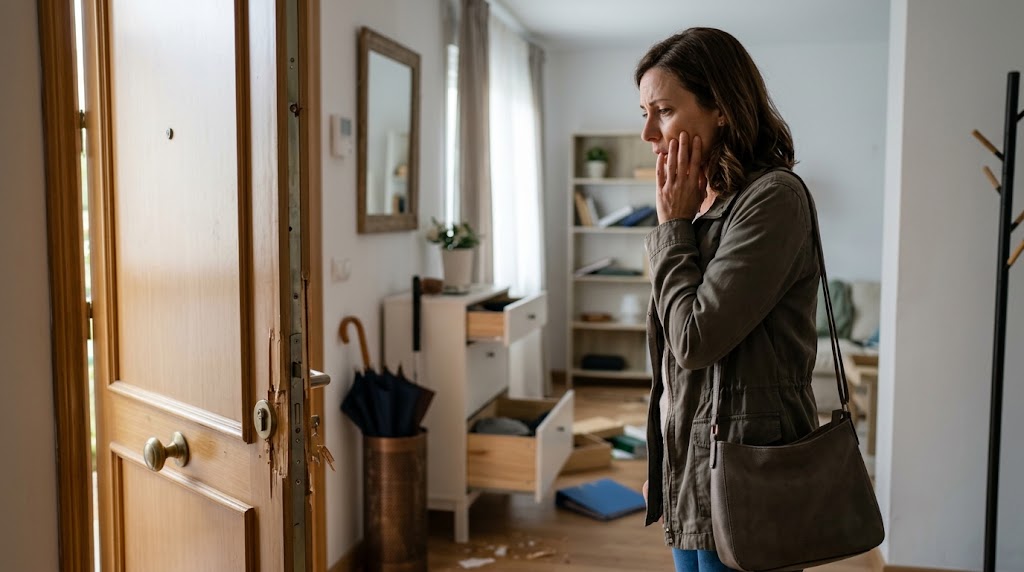
Entender la diferencia entre robo y hurto es uno de los aspectos más críticos al contratar o reclamar un seguro. Aunque en el lenguaje cotidiano ambos términos suelen usarse como sinónimos, para el Derecho Penal y para el sector asegurador son dos conceptos completamente distintos.
La diferencia fundamental radica en la forma en que el delincuente accede a los bienes: concretamente, en la presencia o ausencia de fuerza en las cosas, violencia o intimidación en las personas.
A continuación, analizamos en profundidad cómo se definen ambos conceptos, cómo impactan en la indemnización de tu seguro de hogar o coche y cuáles son las exclusiones habituales en las pólizas.
1. Definición legal y técnica: Robo vs. Hurto
| Criterio | Robo | Hurto |
| Definición clave | Sustracción de bienes empleando fuerza en las cosas (romper, forzar, escalar) o violencia/intimidación sobre las personas. | Sustracción de bienes sin ejercer fuerza, violencia ni intimidación, aprovechando un descuido o la falta de vigilancia. |
| Uso de la fuerza | SÍ: Se fractura una ventana, se rompe la cerradura de la puerta, se fuerza la ventanilla del coche o se amaza a la víctima. | NO: La puerta estaba sin echar con llave, la ventana estaba abierta, o te despistaste en la calle y te quitaron el bolso del respaldo. |
| Cobertura en el seguro | Cobertura ALTA: Se incluye de forma estándar en la gran mayoría de pólizas multirriesgo (Hogar, Comercio, Coche). | Cobertura LIMITADA o EXCLUIDA: Muchas pólizas básicas lo excluyen por completo o aplican sublímites económicos muy reducidos. |
| Prueba requerida | Fácil de probar mediante daños materiales visibles (puerta forzada, cristales rotos) o atestada policial. | Más difícil de acreditar, ya que no deja huellas físicas ni desperfectos en el inmueble. |
2. Ejemplos prácticos para entender la diferencia
Para visualizar claramente la distinción en situaciones de la vida real, analiza los siguientes escenarios:
                  ¿Cómo se ha producido la sustracción del bien?
                                        │
           ┌────────────────────────────┴────────────────────────────┐
           ▼                                                         ▼
[Hay fuerza, violencia o rotura]                          [No hay fuerza ni violencia]
   • Rompen el bombín de la puerta.                          • Entran porque la puerta estaba junta.
   • Te atracan por la calle con amenazas.                   • Olvidas la cartera en la mesa de un bar.
   • Rompen el cristal del coche.                            • Te quitan el móvil del abrigo en el metro.
           │                                                         │
           ▼                                                         ▼
        ROBO                                                      HURTO
Ejemplos en el Hogar
- ROBO: Un ladrón apalanca la cerradura de la puerta principal, rompe el cristal de la terraza o escala la valla para entrar en la vivienda y llevarse la televisión y las joyas.
- HURTO: Dejas la puerta de la vivienda abierta o sin echar la llave mientras vas a tirar la basura; un desconocido entra silenciosamente a la entrada y se lleva tu ordenador portátil sin romper nada.
Ejemplos en la Calle (Desplazamientos)
- ROBO (Atraco / Exacción): Un individuo te asalta en la calle, te acorrala o te amenaza para que le entregues el teléfono móvil y el reloj.
- HURTO: Vas en el transporte público o estás sentado en una terraza, te despistas un segundo y alguien saca el monedero de tu bolso abierto sin que te des cuenta.
Ejemplos en el Vehículo
- ROBO: Rompen la ventanilla trasera del coche para sustraer la chaqueta y el maletín que habías dejado en el asiento.
- HURTO: Dejas el coche abierto en la gasolinera mientras vas a pagar en caja y alguien abre la puerta del copiloto y se lleva tus pertenencias.
3. ¿Cómo afectan el robo y el hurto a la indemnización de tu seguro?
El impacto económico de sufrir un delito varía drásticamente en función de la calificación que la policía y el perito hagan del suceso:
Cobertura de ROBO
Las compañías aseguradoras consideran el robo como un riesgo no deseado e imprevisible contra el que el asegurado se ha protegido (instalando puertas, cerraduras, alarmas). Por ello:
- Cubren el 100% del capital contratado para el Contenido (salvo sublímites específicos para joyas, dinero en efectivo u objetos de valor especial declarados aparte).
- Asumen los daños materiales causados por los ladrones al intentar entrar (reparación de puertas, sustitución de cerraduras, cristales rotos, destrozos en muebles).
- Cubren la sustracción de llaves y el cambio de bombín por seguridad.
Cobertura de HURTO
Para la aseguradora, el hurto a menudo guarda relación con una negligencia, despiste o falta de diligencia del propio asegurado. Por esta razón:
- Muchas pólizas de hogar excluyen el hurto de forma absoluta del condicionado general.
- Si la póliza incluye el hurto, suele hacerlo bajo sublímites reducidos (por ejemplo, cubriendo un máximo de 300 € a 1.000 € por siniestro).
- El dinero en efectivo sustraído por hurto casi nunca se indemniza.
- El hurto fuera de la vivienda (en la calle) suele estar completamente excluido, salvo en pólizas de alta gama.
4. Cláusulas especiales y letra pequeña que debes revisar
Al contratar o revisar tu seguro de hogar o coche, presta especial atención a estos tres apartados clave:
- Expropiación indebida y engaño (Timo): Si entregas un objeto voluntariamente debido a un engaño o estafa (por ejemplo, falsos revisores del gas o timos en compraventas entre particulares), las aseguradoras no lo consideran ni robo ni hurto, sino estafa, y queda totalmente excluido de la póliza.
- Hurto de joyas y objetos de valor: En las pólizas que sí cubren el hurto en el hogar, la cobertura suele aplicarse al contenido general pero excluye expresamente el dinero en efectivo, las joyas y las colecciones de alto valor.
- Robo de dinero mediante atracos fuera del hogar: Las pólizas con buenas coberturas de responsabilidad y protección personal suelen incluir la garantía de Atraco fuera del hogar, indemizando el dinero en efectivo robado mediante violencia o intimidación en la vía pública (habitualmente con un límite de entre 300 € y 600 €).
5. Protocolo de actuación: ¿Qué hacer si sufres una sustracción?
Si has sufrido una pérdida de pertenencias, sigue estos pasos para asegurar que la tramitación con la aseguradora sea lo más favorable posible:
- Presenta denuncia ante la Policía Nacional o Guardia Civil: Es un requisito obligatorio para abrir el parte con el seguro.
- Describe con precisión los hechos en la denuncia: Indica si la puerta estaba forzada, si fuiste abordado con violencia o si se encontraron daños materiales. No utilices la palabra «hurto» informalmente si en realidad hubo violencia o forzamiento.
- Aporta pruebas y facturas: Aporta la lista detallada de los objetos sustraídos junto con sus facturas de compra, números de serie o fotografías que certifiquen su existencia previa en el inmueble.
- Comunica el parte al seguro en un plazo máximo de 7 días: Facilita la copia compulsada de la denuncia policial al tramitador del seguro para que active el expediente con el perito.
Deja una respuesta