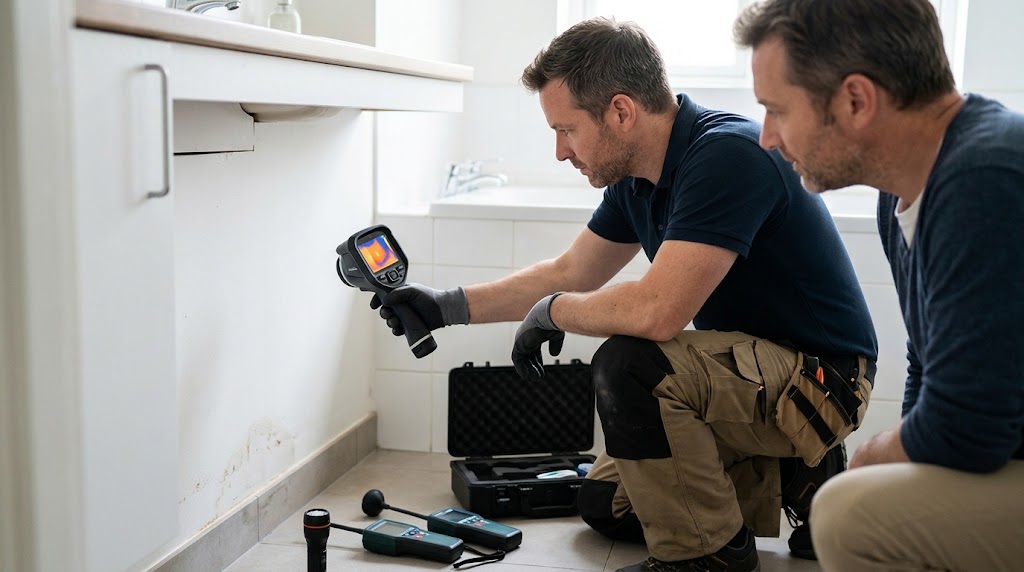
Descubrir una humedad en casa es frustrante, pero picar a ciegas buscando de dónde sale el agua puede convertirse en una auténtica pesadilla económica y de obras. La respuesta corta es: sí, la mayoría de seguros de hogar cubren la localización de la fuga, pero con matices y limitaciones clave que debes conocer antes de llamar al perito.
A continuación, te detallamos exactamente cómo funciona esta cobertura, qué matices marcan la diferencia entre que lo pague la aseguradora o te toque abonarlo a ti, y cómo actuar para evitar sorpresas.
1. La regla general: Localización y reparación vs. Daños estéticos
En la gran mayoría de pólizas multirriesgo de hogar, la cobertura de daños por agua se divide en tres fases distintas:
- Localización de la avería: Detectar el punto exacto donde se produce la fuga de agua.
- Reparación del tubo/elemento averiado: Arreglar el tramo roto o cambiar la pieza dañada.
- Reparación de los daños causados (y estética): Pintar la pared, cambiar el parqué dañado o sustituir los azulejos rotos para hacer la búsqueda.
Generalmente, los seguros cubren la localización y los daños directos, pero existen exclusiones muy frecuentes en la fase de reparación o en el acabado estético.
2. Los 3 supuestos donde el seguro SÍ o NO te cubrirá
| Caso / Situación | ¿Lo cubre el seguro? | Detalle / Matiz a tener en cuenta |
|---|---|---|
| Localización con picado u obras | SÍ | Si para encontrar la fuga es necesario romper pared o suelo, el seguro asume el coste de la búsqueda. |
| Localización con tecnología (geófonos, cámaras) | SÍ (generalmente) | La mayoría de aseguradoras incluyen la búsqueda mediante infrarrojos o ultrasonidos, aunque algunas exigen que haya daño visible previo. |
| Fuga sin daños visibles todavía | DUDOSO | Si notas que el contador corre pero no hay mancha ni goteo en tu casa ni en la del vecino, algunas pólizas limitan o rechazan la localización. |
| Tuberías sin mantenimiento o corroídas | NO (Parcial) | Localizarán el punto, pero si el fontanero dictamina «falta de mantenimiento» o «vejez del tubo», el seguro no pagará la reparación del tubo, aunque sí la búsqueda. |
| Grifos abiertos o desajustes de juntas | NO | No requiere localización técnica. Se considera descuido o mantenimiento básico a cargo del propietario. |
3. ¿Qué ocurre si rompen azulejos o suelo para buscar la fuga?
Uno de los mayores temores al buscar una fuga es que rompan el suelo del baño o la pared de la cocina y no tengan el mismo azulejo para reponerlo.
- Gastos de fontanería y albañilería básica: Cubiertos por la garantía de daños por agua.
- Restauración estética (Garantía de Restauración Estética): Si para buscar la fuga rompen cuatro azulejos y ya no se fabrica ese modelo, la aseguradora solo te cambiará el paño completo o la estancia si tienes contratada de forma explícita la cobertura de daños estéticos (habitualmente con un límite económico de entre 1.500 € y 3.000 €). Si no la tienes, te colocarán un azulejo similar aunque no sea idéntico.
4. Pasos para reclamar la localización de la fuga correctamente
Si sospechas que tienes una fuga oculta en casa, sigue este procedimiento para asegurarte de que la compañía asuma todos los gastos:
- Haz fotos y vídeos de los indicios: Manchas de humedad, desconchones o lecturas del contador de agua (con todos los grifos cerrados).
- Contacta con la aseguradora antes de contratar a nadie: No llames a un fontanero privado por tu cuenta a menos que sea una emergencia extrema, ya que la aseguradora puede rechazar la factura si no envía a sus propios profesionales autorizados.
- Solicita el informe técnico del perito/fontanero: Cuando acudan a tu vivienda, asegúrate de que en el informe reflejen claramente que la rotura es accidental y de origen privativo u oculto.
- Revisa la cláusula de «Daños por Agua» de tu póliza: Lee detenidamente la letra pequeña del condicionado general en la sección de exclusiones (comprueba límites económicos o franquicias si las hubiera).
Deja una respuesta