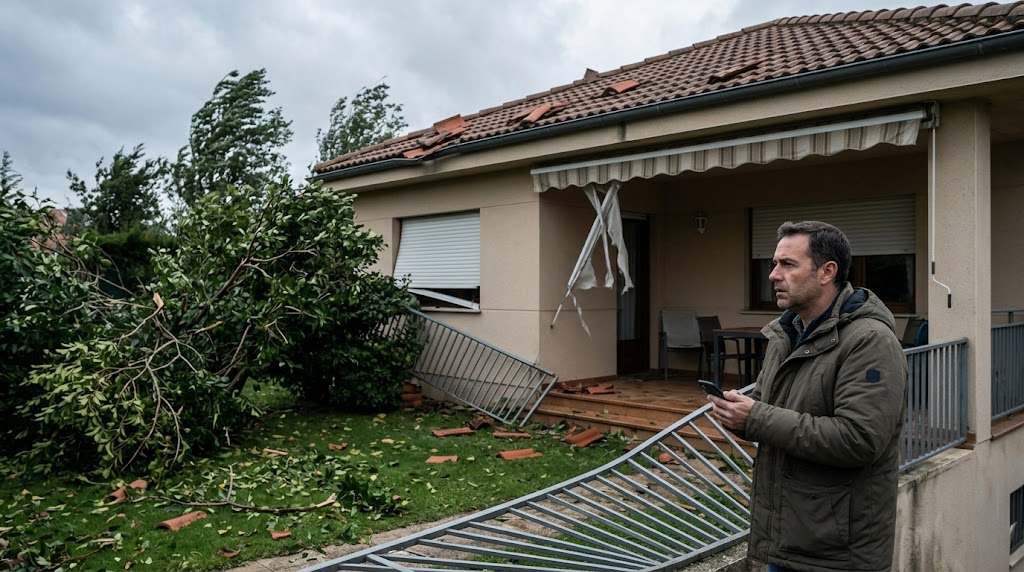
Cuando un temporal o una borrasca atiza una localidad, los desprendimientos de tejas, la caída de árboles sobre parcelas, la rotura de persianas, la pérdida de toldos y los destrozos en cristales se convierten en siniestros habituales. Sin embargo, tras dar la parte a la compañía aseguradora, muchos propietarios se encuentran con la amarga sorpresa de que su expediente es rechazado alegando que «el viento no alcanzó la velocidad mínima necesaria».
Saber a cuántos kilómetros por hora (km/h) de viento cubre el seguro de hogar, qué diferencia existe entre la cobertura de tu póliza privada y la protección del Consorcio de Compensación de Seguros, y cómo se prueba la intensidad de las rachas es fundamental para defender tus derechos y no perder el dinero de la reparación.
A continuación, analizamos de forma detallada todo el marco legal, los límites técnicos de las pólizas en España y el protocolo de actuación ante daños meteorológicos.
1. El umbral general: ¿A partir de cuántos km/h de viento responde el seguro?
En el mercado asegurador español, la gran mayoría de las pólizas multirriesgo de hogar incluyen la cobertura de riesgos atmosféricos o fenónemos meteorológicos. No obstante, esta garantía no responde ante cualquier brisa o corriente de aire, sino que exige la superación de un límite físico cuantificable.
Por norma general, el estándar del sector fija el umbral de cobertura a partir de las rachas de viento que alcancen o superen los 84 km/h (lo que equivale a un viento de fuerza 9 en la escala Beaufort).
   < 84 km/h                84 km/h - 120/135 km/h           > 120 / 135 km/h
┌──────────────┐          ┌────────────────────────┐       ┌─────────────────┐
│ Sin Cobertura│ ───────> │ SEGURO PRIVADO DE HOGAR│ ────> │    CONSORCIO    │
│  (Habitual)  │          │   (Riesgos Atmosféricos)│       │ (Tempestad Cicl.)│
└──────────────┘          └────────────────────────┘       └─────────────────┘
La variación en la letra pequeña (de 70 km/h a 96 km/h)
Aunque los 84 km/h representan la cifra de referencia más extendida, las condiciones particulares y generales de tu póliza concreta pueden variar ligeramente:
- Pólizas de gama alta o coberturas amplificadas: Algunas aseguradoras fijan el umbral mínimo en 70 km/h o 75 km/h, permitiendo cubrir pequeños desperfectos en persianas o toldos ante vientos moderados.
- Pólizas básicas o restrictivas: Existen contratos que elevan la exigencia hasta los 90 km/h o 96 km/h. Si la racha registrada durante la tormenta se queda en 88 km/h, la compañía rechazará legalmente la reparación por no alcanzar el mínimo pactado por contrato.
2. El Consorcio de Compensación de Seguros: ¿Cuándo interviene y qué cubre?
El Consorcio de Compensación de Seguros (CCS) es un organismo público adscrito al Ministerio de Economía que actúa como respaldo del sistema asegurador ante desastres naturales o fenómenos extraordinarios.
Cuando el viento alcanza una fuerza destructiva extrema, el siniestro deja de ser responsabilidad de tu compañía privada de seguros y pasa a ser gestionado e indemnizado por el Consorcio.
¿A partir de qué velocidad paga el Consorcio?
El Consorcio interviene cuando el viento se clasifica legalmente como Tempestad Ciclónica Extraordinaria (TCE). Para que se aplique esta consideración, se debe cumplir alguno de los siguientes criterios normativos:
- Rachas de viento superiores a 120 km/h: Si las mediciones oficiales registran picos sostenidos o rachas instantáneas por encima de los 120 km/h (fuerza 12 en la escala Beaufort).
- Tornados y tornados marinos (mangas de agua): Independientemente de la velocidad exacta registrada en los anemómetros, los daños provocados por tornados sobre el terreno son asumidos de forma directa por el Consorcio.
- Ciclones o borrascas muy intensas: Cuando las autoridades meteorológicas o el propio Ministerio declaran una zona como afectada por un fenómeno extraordinario.
Requisito indispensable para que pague el Consorcio
Para que el Consorcio de Compensación de Seguros asuma la indemnización de tu vivienda tras un temporal devastador, es estrictamente obligatorio tener contratado previamente un seguro de hogar privado y estar al corriente de pago de los recibos.
Esto se debe a que una pequeña parte de lo que pagas en tu recibo anual del seguro (una tasa o recargo) se destina a financiar el fondo de reserva del Consorcio. Si no dispones de seguro de hogar privado, el Consorcio no abonará ningún tipo de ayuda ni reparación por los daños del viento.
3. Resumen comparativo: Seguro Privado vs. Consorcio
Para identificar rápidamente qué entidad debe hacerse cargo de los daños en tu inmueble, consulta la siguiente tabla de responsabilidades según la intensidad del viento:
| Parámetro / Condición | Seguro de Hogar Privado | Consorcio de Compensación de Seguros |
| Rango de velocidad | Generalmente entre 84 km/h y 120 km/h | Mínimo 120 km/h o presencia de tornados |
| Concepto legal | Fenómeno atmosférico / Riesgo ordinario | Tempestad Ciclónica Extraordinaria (TCE) |
| Elementos cubiertos | Continente (estructura) y Contenido (enseres) según póliza | Continente y Contenido según el capital contratado en el seguro privado |
| Aplicación de franquicia | Según lo pactado en la póliza (muchas pólizas no aplican) | Aplica una franquicia legal obligatoria (habitualmente del 7% en daños materiales comerciales/industriales; exento o mínimo en viviendas particulares) |
| Tratamiento del sinestro | Envío directo de reparadores o indemnización por factura | Indemnización económica tras la valoración pericial del organismo público |
4. ¿Cómo demuestra el seguro a qué velocidad sopló el viento?
Uno de los motivos de discrepancia más habituales entre asegurados y compañías es la determinación de la velocidad real del aire en el momento en que se rompió la ventana o se desprendió la cubierta. Ni el perito ni el asegurado disponen de anemómetros en el tejado de la vivienda, por lo que la ley prevé métodos de acreditación objetivos.
1. Certificados oficiales de la AEMET
La prueba reina empleada por las aseguradoras es la consulta de las bases de datos de la Agencia Estatal de Meteorología (AEMET) o de los servicios meteorológicos autonómicos (como Meteocat en Cataluña, Euskalmet en el País Vasco o AVAMET en la Comunidad Valenciana).
El perito comprueba el registro histórico de la estación meteorológica oficial más cercana al código postal de la vivienda durante la franja horaria en la que se declaró el siniestro. Si la estación oficial registró una racha de 88 km/h, la cobertura se activa de inmediato.
2. El principio de «Anormalidad Térmica o Daños Generalizados»
¿Qué ocurre si la estación meteorológica más cercana está a 30 kilómetros o en un valle diferente donde el viento sopló con distinta intensidad?
Si en la zona exacta donde se ubica la vivienda existen pruebas de que el fenómeno causó destrozos generalizados en el vecindario (árboles caídos en la misma calle, desprendimientos en tejados colindantes o intervención de los bomberos), la aseguradora está obligada a aceptar la cobertura aunque la estación de la AEMET más distante registrara cifras inferiores al límite.
5. ¿Qué daños en la vivienda SÍ y NO cubre el viento?
Incluso cuando la racha de viento haya superado ampliamente los 84 km/h, el seguro no cubrirá el 100% de las incidencias si no se cumplen ciertas condiciones de mantenimiento o instalación.
Daños que SÍ suelen quedar cubiertos:
- Estructura y cerramientos: Desprendimiento de tejas, tejas árabes, chimeneas, placas solares debidamente fijadas y canalones.
- Protecciones solares y cristales: Rotura de persianas de PVC o aluminio, cristales de ventanas, ventanales de terrazas y toldos rígidos o enrollables que estuvieran recogidos o fijados.
- Daños consecuenciales por agua: Si el viento rompe una ventana o desencaja una persiana y, como consecuencia directa de ese destrozo, entra lluvia inundando el parqué o dañando los muebles interiores, el seguro asumirá tanto la reparación del cristal como los daños por agua resultantes.
Daños que NO cubre el seguro (Exclusiones habituales):
- Falta de mantenimiento o vejez: Si el perito determina que las tejas se cayeron porque la estructura de madera inferior estaba podrida o las persianas estaban cristalizadas por el sol tras 30 años sin revisión, el parte será rechazado por «falta de conservación».
- Muebles y enseres de jardín no fijados: Sillas de plástico, sombrillas, tumbonas o barbacoas dejadas al aire libre en el jardín que salgan volando no suelen ser indemnizadas.
- Puertas y ventanas abiertas: Daños sufridos en el interior de la casa por dejar las ventanas de par en par durante la alerta por temporal.
- Cierres e instalaciones de baja calidad o ilegales: Toldos instalados sin cumplir la normativa o pérgolas ligeras sin anclaje técnico al suelo.
6. Pasos para reclamar al seguro si un temporal daña tu casa
Si el viento ha causado destrozos en tu propiedad, sigue esta hoja de ruta para asegurarte de que la aseguradora o el Consorcio asuman la totalidad de los costes sin poner trabas:
- Asegura la zona y evita daños mayores: Toma medidas de contención para que el problema no empeore (colocar un plástico sobre un cristal roto o retirar tejas sueltas con peligro de caída a la vía pública). Guarda todas las piezas rotas o fotos de los restos.
- Documenta todo visualmente: Haz fotos y vídeos con fecha y hora de todos los elementos dañados antes de limpiar o mover nada. Si hay destrozos en la calle o en pisos vecinos, fotografíalos también como prueba del temporal.
- Compara la hora con las alertas meteorológicas: Revisa en la web de AEMET o en los informativos las noticias sobre el temporal en tu localidad durante esa franja horaria.
- Da parte al seguro antes de 7 días: La Ley de Contrato de Seguro otorga un plazo máximo de 7 días desde que se conoce el siniestro para comunicarlo formalmente a la compañía.
- Solicita informe meteorológico si te rechazan el parte: Si la aseguradora deniega la cobertura alegando que el viento no superó los 84 km/h pero tú sabes que fue un temporal violento, puedes aportar un certificado meteorológico privado o solicitar a la AEMET un informe específico de tu municipio para rebatir su decisión.
Deja una respuesta