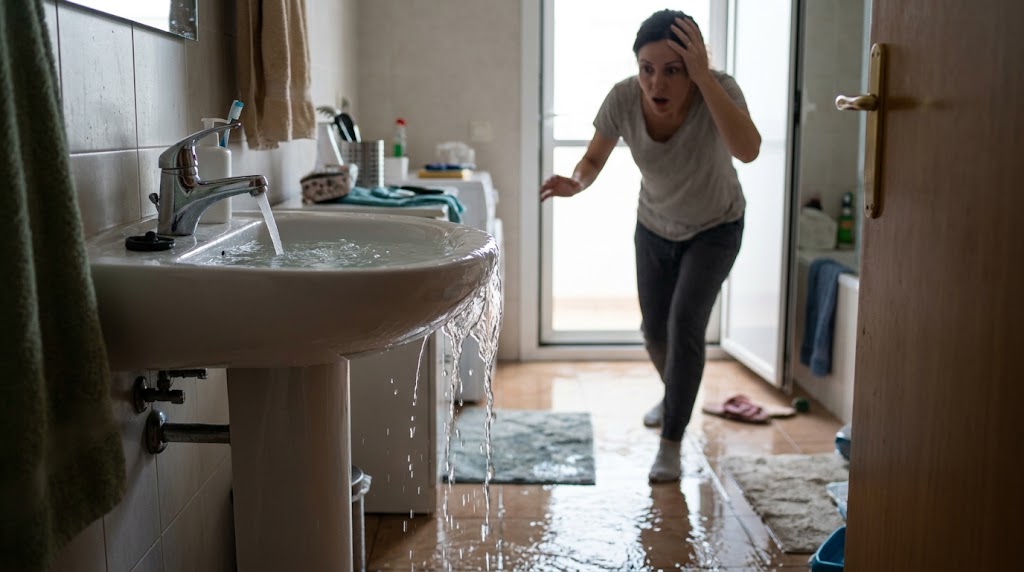
Dejarse un grifo abierto, la llave del aclarado puesta o el tapón del lavabo/bañera colocado por descuido es una de las negligencias domésticas más habituales. En pocos minutos, el agua anega el suelo de la estancia, filtra por el forjado y termina provocando importantes desperfectos en el piso del vecino de abajo o en las zonas comunes del edificio.
Ante este tipo de siniestro, la duda inmediata del asegurado es si la compañía (Mapfre, AXA, Santalucía, Mutua Madrileña, Allianz, Generali, Occident, Caser, Pelayo, etc.) rechazará el pago alegando «negligencia», «despiste» o «falta de cuidado».
En la inmensa mayoría de los casos, el seguro de hogar SÍ cubre los daños derivados de un grifo abierto, articulando la respuesta a través de dos garantías independientes: Daños por Agua (para tu propia casa) y Responsabilidad Civil (para los vecinos afectados). A continuación, analizamos los detalles técnicos, qué elementos se pagan, las posibles exclusiones y cómo tramitar el parte.
1. Cobertura de Responsabilidad Civil: Los daños causados al vecino de abajo
Cuando el agua procedente de un grifo abierto en tu vivienda traspasa el suelo y causa humedades, goteras, desconchones en la pintura o daños en muebles/electrodomésticos del piso inferior:
- Activación de la garantía: Entra en juego la cobertura de Responsabilidad Civil Privada o Familiar de tu póliza de hogar.
- Obligación legal (Art. 1902 del Código Civil): La ley establece que quien por acción u omisión causa un daño a otro (incluso por despiste o descuido leve) está obligado a repararlo.
- Qué paga el seguro al vecino:
- Trabajos de secado, albañilería, escayola y pintura en techos y paredes del vecino.
- Reparación o indemnización a valor de reposición de los bienes dañados (muebles, parquet, aparatos electrónicos).
- Limpieza especializada del inmueble afectado.
- Alojamiento provisional para el vecino si su vivienda queda inhabitable de forma temporal.
2. Cobertura de Daños por Agua: Los desperfectos en tu propia vivienda
Además de indemnizar al piso de abajo, tu seguro de hogar atiende los destrozos sufridos en tu propio piso a través de las garantías de Continente y Contenido:
A. Daños al Continente (Estructura del inmueble)
- Suelos y pavimentos: Levantamiento de láminas de parquet, tarima flotante o rodapiés por hinchamiento del agua.
- Paredes y techos: Desconchones de pintura, abombamiento de pladur o deterioro de alicatados.
- Restauración estética: Si tras reparar el parquet o el suelo de la estancia no existen láminas idénticas en el mercado, la cobertura de Daños Estéticos de tu póliza obliga a sustituir todo el pavimento de la habitación para evitar parches.
B. Daños al Contenido (Bienes y enseres personales)
- Mobiliario de baño o cocina hinchado o deformado por el agua estancada.
- Alfombras, textiles y electrodomésticos estropeados por el contacto directo con la inundación.
3. ¿Puede el seguro denegar el pago alegando «Negligencia»?
Una de las mayores preocupaciones del asegurado es si la compañía rechazará el siniestro argumentando que el evento se produjo por una imprudencia.
La diferencia legal entre Culpa Leve y Dolo (Mala Fe)
La función principal de un seguro de hogar es, precisamente, proteger al asegurado frente a sus propios despistes, descuidos y accidentes cotidianos (lo que en derecho se define como culpa leve o imprudencia simple).
- Culpa leve o descuido (CUBIERTO): Dejarse el grifo abierto mientras atiendes una llamada, llenas un cubo o sufres una distracción momentánea. La aseguradora está obligada a pagar.
- Dolo o mala fe (EXCLUIDO – Art. 19 LCS): La Ley de Contrato de Seguro (LCS) establece en su Artículo 19 que el asegurador solo queda liberado de su obligación si el siniestro se ha causado por dolo (intencionalidad manifiesta de provocar el daño para cobrar la indemnización) o negligencia grave equivalente al dolo (por ejemplo, dejar conscientemente los grifos abiertos al máximo e irse de vacaciones durante tres semanas).
En resumen: Salvo que la compañía pruebe intencionalidad o un abandono desmedido y prolongado en el tiempo, el seguro de hogar asumirá íntegramente los daños propios y a terceros.
4. Tabla resumen: ¿Qué cubre y qué no cubre el seguro ante un grifo abierto?
| Elemento o Concepto | ¿Está Cubierto? | Cobertura Aplicable |
| Daños en el piso del vecino (Pintura, muebles, parquet) | SÍ (100%) | Responsabilidad Civil Privada |
| Daños en los suelos y paredes de tu propia casa | SÍ | Daños por Agua (Continente) |
| Muebles y electrodomésticos propios dañados | SÍ | Daños por Agua (Contenido) |
| Restauración estética de suelos/paredes en tu piso | SÍ | Restauración Estética (si está contratada) |
| El importe del exceso en la factura del agua | DUDOSO / NO | Excluido por norma general (salvo pólizas premium con cobertura de exceso de consumo por fuga). |
| Siniestro causado intencionadamente (Dolo) | NO | Exclusión legal (Art. 19 LCS) |
5. Guía de actuación paso a paso si te dejas un grifo abierto
1.Cierra la llave de paso y retira el agua estancada:Acción inmediata para evitar males mayores.
Cierra de inmediato el grifo y, si es necesario, la llave de paso general del baño o la vivienda. Utiliza fregonas o toallas para recoger el máximo de agua posible del suelo antes de que penetre en las juntas del parquet o en el forjado.
2.Haz fotos y vídeos de todos los desperfectos:Crea la prueba del siniestro desde el primer instante.
Toma fotografías de los suelos abombados, rodapiés, muebles mojados y de la zona donde quedó el grifo abierto. Si el agua afectó al piso de abajo, coordina con el vecino para tomar fotos de sus techos.
3.Comunica el parte a tu aseguradora:Plazo legal de 7 días (Art. 16 LCS).
Llama al teléfono de asistencia de tu seguro de hogar o tramita la incidencia a través de su aplicación web/app. Explica con claridad que se trató de una fuga/derrame por desbordamiento accidental de grifo o sanitario.
4.Facilita la inspección del perito y la entrada de reparadores:Gestión de los gremios del seguro.
El perito de tu compañía acudirá para valorar los daños en tu casa y en la del vecino. Si el vecino prefiere utilizar su propio seguro, tu aseguradora tramitará la indemnización a través de los convenios de liquidación directa entre compañías.
Deja una respuesta