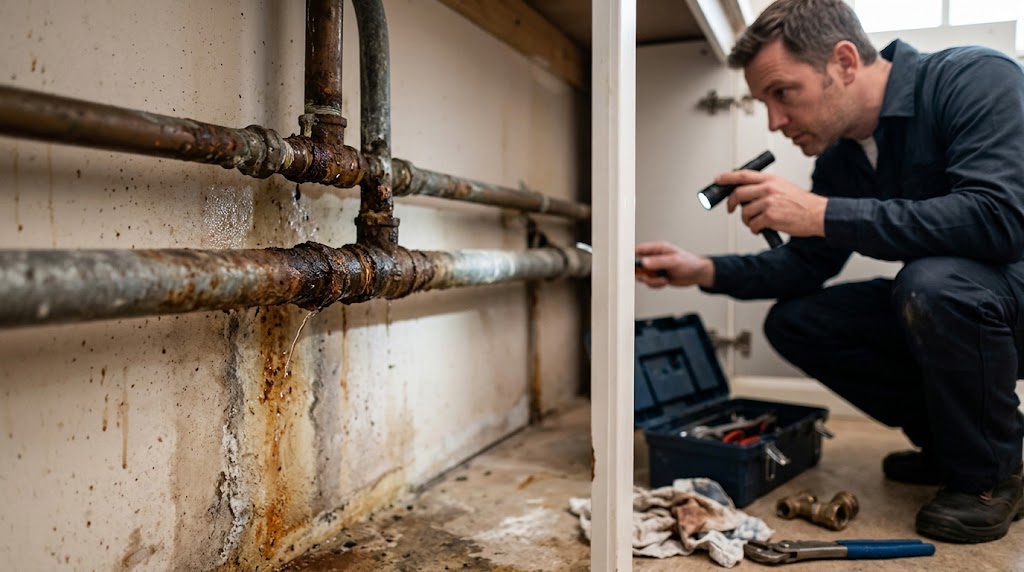
La presencia de tuberías antiguas (de plomo, hierro galvanizado o cobre con varias décadas de uso) es una de las principales fuentes de conflicto entre los propietarios y aseguradoras como Mapfre, Santalucía, AXA, Generali, Mutua Madrileña, Allianz u Occident. Cuando se produce un reventón o una fuga en una instalación de fontanería con antigüedad, la respuesta automatizada de la compañía suele ser el rechazo del siniestro alegando «vejez», «corrosión», «deterioro gradual» o «falta de mantenimiento».
Sin embargo, existe una diferencia jurídica fundamental entre la reparación de la propia tubería y la cobertura de los daños causados por el agua. A continuación, analizamos los criterios legales, qué está obligado a pagar el seguro y cómo actuar si rehusaron tu parte.
1. La regla de oro: Daño consecuencial vs. Reparación del elemento
Para entender qué cubre el seguro de hogar ante una avería en tuberías viejas, las pólizas multirriesgo y la jurisprudencia dividen el evento en dos conceptos independientes:
A. Los daños consecuenciales provocados por el agua (CUBIERTOS)
Aunque la tubería tenga 40 años y se haya roto por desgaste natural, la garantía de Daños por Agua de la póliza obliga a la aseguradora a asumir:
- La localización y picado para acceder al punto de la fuga.
- La reparación de los daños colaterales: techos desconchados, paramentos con humedades, pintura, parquet levantado, muebles dañados y los costes de restauración estética.
- Los daños causados a terceros (Responsabilidad Civil): si el agua ha filtrado al piso inferior provocando desperfectos en la vivienda del vecino.
B. La sustitución o reparación del tramo de tubería averiado (EXCUSABLE / NO CUBIERTO)
La mayoría de los contratos de seguro de Santalucía, AXA, Mapfre o Generali contienen cláusulas que excluyen el coste directo de la pieza de tubería o del material de fontanería gastado si la rotura se debe exclusivamente a corrosión u obsolescencia.
Ejemplo práctico: Si un tubo de plomo reaviva una fuga por corrosión y causa desperfectos por valor de 2.000 € en el salón y en la casa del vecino, la aseguradora debe pagar los 2.000 € de destrozos y la mano de obra para buscar la avería. Lo único que podría quedar a cargo del propietario es el coste de la pieza de fontanería o el empalme nuevo (importe insignificante en comparación con la reforma).
2. Las excusas abusivas del perito ante tuberías de plomo o hierro
1.Rechazo total del siniestro por ‘vejez de la instalación’:Aplicación indebida de la exclusión de mantenimiento.
El perito acude a la vivienda, observa material antiguo y emite un informe desestimando la totalidad del siniestro. Invalidez legal: Un propietario no puede supervisar el estado interno de canalizaciones empotradas. La rotura de la tubería, aunque vieja, constituye un evento aleatorio, fortuito e imprevisible, por lo que los daños por agua consecuenciales deben ser indemnizados.
2.Exigencia de cambio completo de la instalación de fontanería:Acondicionamiento del riesgo.
La compañía condiciona la reparación o indemnización a que el asegurado sustituya toda la fontanería de la casa a su costa. Invalidez legal: Salvo que exista una cláusula expresa firmada en las condiciones particulares que imponga la renovación de canalizaciones tras X años, la aseguradora no puede alterar unilateralmente las condiciones del contrato tras ocurrir un siniestro.
3.Reclasificación como ‘Humedad Progresiva’:Negligencia atribuida al asegurado.
La aseguradora sostiene que la fuga llevaba meses perdiendo agua sin que el propietario actuara. Invalidez legal: La carga de probar que la fuga era visible y que el asegurado actuó con negligencia grave recae íntegramente sobre la compañía.
3. Fundamento legal para exigir la cobertura: Artículo 3 de la LCS
Si tu aseguradora (Mapfre, Santalucía, AXA, etc.) pretende negar el pago de la pintura, búsqueda de avería o reparación de parquet apoyándose en que la tubería era vieja:
- Invoca el Artículo 3 de la Ley de Contrato de Seguro (LCS): Las cláusulas que excluyen los daños por «corrosión», «vejez» o «falta de mantenimiento» son cláusulas limitativas de los derechos del asegurado.
- Exige la prueba de la firma: Para que esa exclusión sea oponible y válida, debe constar destacada en negrita en las condiciones particulares y contar con la firma expresa por escrito del tomador del seguro.
- Falta de firma = Cláusula nula: Si la compañía no dispone del documento de cláusulas limitativas firmado fehacientemente por ti, no pueden aplicar la exclusión de vejez para negar los daños por agua.
4. Matices según la aseguradora: ¿Cómo actúan las grandes compañías?
| Aseguradora | Actuación habitual ante tuberías viejas | Estrategia de defensa |
| Mapfre | Suele asumir la localización y los daños consecuenciales, pero excluye la pieza de tubería si detecta corrosión generalizada. | Aceptar el pago de los daños y abonar únicamente la reparación puntual de la tubería si el coste es menor. |
| Santalucía | Tiende a enviar cartas de rehusamiento basándose en «deterioro progresivo». | Presentar reclamación al SAC invocando el Art. 3 LCS y aportar presupuesto de fontanero independiente. |
| AXA / Allianz | Asumen la búsqueda y reparación puntual si es la primera avería; si hay siniestralidad reiterada en la misma red, exigen reforma. | Exigir la indemnización del siniestro actual; la compañía solo puede cancelar la póliza al vencimiento anual. |
5. Qué hacer si el seguro rechaza la avería de tu tubería
- No aceptes el rechazo verbal: Exige el informe pericial completo y la carta formal de rehusamiento por escrito a la compañía.
- Obtén un presupuesto o informe de tu fontanero: Pide a un profesional independiente que certifique que el reventón o la fisura fue un hecho repentino e imprevisible, no una fuga lenta consentida.
- Presenta reclamación formal al SAC: Redacta un escrito de queja ante el Servicio de Atención al Cliente de la entidad exigiendo el abono de la localización, albañilería y daños consecuenciales en virtud de la garantía de daños por agua.
- Solicita el pago del importe mínimo (Art. 18 LCS): Reclama que liquiden los daños evidentes (pintura, albañilería, daños a terceros) en el plazo de 40 días, dejando en disputa únicamente el importe directo del tubo.
Deja una respuesta