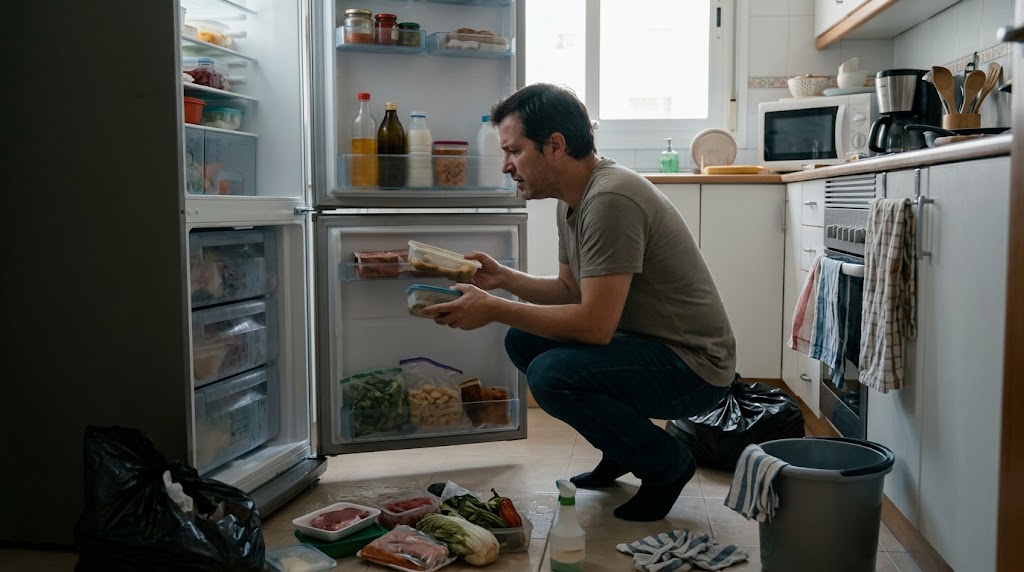
Descubrir que un corte de luz ha dejado sin suministro al frigorífico o al congelador durante horas (o días) y que toda la comida acumulada se ha echado a perder es un problema muy frecuente, especialmente tras tormentas, averías en la red eléctrica o fallos en el cuadro general de la vivienda.
La respuesta corta es: Sí, la inmensa mayoría de los seguros de hogar cubren la pérdida de alimentos del frigorífico o congelador, pero para cobrar la indemnización es obligatorio cumplir una serie de requisitos y límites económicos estipulados en la póliza.
A continuación, analizamos detalladamente qué garantía de tu seguro se activa, qué documentación debes presentar para reclamar los costes de la cesta de la compra estropeada y en qué situaciones la aseguradora denegará el pago.
1. ¿Qué garantía de la póliza cubre la comida tirada?
La pérdida de alimentos por fallo en la conservación del frigorífico no forma parte de la cobertura básica de daños por agua o incendio, sino que suele articularse a través de dos garantías específicas incluidas en el apartado de Contenido:
- Garantía de Alimentos en Frigorífico / Deterioro de Alimentos: Es una cláusula explícita que indemniza el valor económico de los productos perecederos almacenados en frigoríficos o congeladores de uso doméstico que se hayan vuelto inútiles para el consumo.
- Garantía de Daños Eléctricos: Si el fallo no se debió a un corte general de la red, sino a un cortocircuito o subida de tensión que averió directamente el motor o la placa electrónica de tu frigorífico, esta cobertura responderá tanto de la reparación o sustitución del electrodoméstico como de la pérdida del contenido almacenado.
2. Los 3 requisitos indispensables para que el seguro te pague la comida
Para que el tramitador o el perito del seguro valide la solicitud de indemnización por los alimentos tirados, deben cumplirse tres condiciones objetivas:
A. Duración mínima del corte de suministro
Las compañías aseguradoras exigen que la interrupción del fluido eléctrico o la avería del aparato haya tenido una duración continuada razonable para provocar el deterioro irreversible de los alimentos.
- Plazo estándar: Por norma general, las pólizas exigen que el corte de electricidad haya durado un mínimo de 6 a 12 horas consecutivas.
- Si la luz se cortó durante solo 30 minutos o 1 hora y los alimentos se estropearon por haber dejado la puerta abierta del congelador, el seguro no asumirá la indemnización.
B. Causa del corte de electricidad justificada
El corte de luz debe responder a un evento accidental e imprevisto ajeno a la voluntad deliberada del asegurado. La cobertura se activa en los siguientes supuestos:
- Avería en la red pública de distribución: Un apagón general o un fallo de la compañía eléctrica en el barrio.
- Riesgos atmosféricos: Caída de rayos o tormentas que cortan el suministro en la zona.
- Avería en la instalación eléctrica propia: Un cortocircuito interno que hace saltar el diferencial sin que el asegurado esté en casa para rearmarlo.
C. Contratación previa del Contenido
Dado que los alimentos y la comida forman parte de los bienes muebles almacenados en el inmueble, es estrictamente obligatorio tener contratada la cobertura de Contenido en la póliza de hogar. Si solo contrataste el seguro para el Continente (la estructura física del piso para la hipoteca), el seguro no indemnizará la comida perdida.
3. Límites económicos y sublímites en la indemnización
La indemnización por deterioro de alimentos no es ilimitada. Las entidades aseguradoras aplican topes máximos por siniestro y año en función del tipo de póliza contratada:
| Gama del Seguro de Hogar | Límite medio de indemnización por alimentos |
|---|---|
| Pólizas Básicas / Esenciales | Entre 150 € y 300 € por siniestro. |
| Pólizas Estándar / Medias | Entre 300 € y 600 € por siniestro. |
| Pólizas VIP / Todo Riesgo Hogar | Desde 600 € hasta 1.500 € por siniestro. |
Atención a las marisquerías o carne de caza: Salvo que dispongas de facturas detalladas y una póliza de gama alta con sublímites elevados, si tenías el congelador lleno de marisco o carne de alto valor, la aseguradora te abonará únicamente el tope fijado en la cláusula de alimentos (por ejemplo, 300 €), independientemente de que el valor real de lo tirado ascendiera a 1.000 €.
4. ¿Cuándo NO cubre el seguro la comida estropeada? (Exclusiones)
Existen varios supuestos muy claros en los que la compañía denegará la indemnización por los alimentos:
- Corte de luz por impago de la factura: Si la compañía eléctrica suspendió el suministro por el cobro fallido de los recibos de la luz, el seguro excluye totalmente cualquier tipo de indemnización.
- Corte por obras programadas notificadas: Si la empresa distribuidora avisó con antelación del corte programado para mantenimiento de la red mediante carteles en la finca o avisos oficiales.
- Desconexión voluntaria: Si bajaste el interruptor general del cuadro de luces al marcharte de vacaciones o por descuido durante una limpieza.
- Frigoríficos de gran antigüedad o uso comercial: Si el frigorífico tiene más de 12-15 años y dejó de enfriar por agotamiento de su vida útil, o si se trata de congeladores destinados a actividades comerciales/industriales no declaradas en la póliza de hogar.
5. Paso a paso para reclamar la comida a tu compañía de seguros
Para lograr que la aseguradora te abone el importe de la compra estropeada sin poner objeciones, sigue este procedimiento de recopilación de pruebas:
- Haz fotografías y vídeos de la comida tirada: Antes de limpiar el frigorífico o vaciar el congelador a la basura, toma fotografías claras del interior del electrodoméstico donde se aprecie la cantidad de alimento, las bandejas llenas y los envases estropeados o descongelados.
- Solicita un certificado de corte a la compañía eléctrica: Si el apagón fue general en tu calle o barrio, llama a tu distribuidora de luz (Endesa, Iberdrola, Naturgy, e-distribución, etc.) y solicita un certificado de interrupción de suministro donde conste la fecha, la hora de inicio y la duración del corte.
- Conserva los tiques o facturas de la compra: Busca los tiques del supermercado de las compras recientes para justificar el valor monetario de los alimentos. Si no conservas los tiques físicos, aporta los extractos bancarios o facturas digitales de las compras efectuadas en las semanas previas.
- Pide informe técnico si fue una avería del electrodoméstico: Si la luz no se cortó en la calle pero el frigorífico dejó de enfriar por un fallo eléctrico interno, el perito o el técnico enviado por la aseguradora deberá certificar que el compresor o la placa se quemaron por una subida de tensión.
- Comunica el parte en un plazo de 7 días: Contacta con tu compañía aseguradora antes de que transcurran 7 días desde la ocurrencia del siniestro para tramitar el expediente y adjuntar toda la documentación fotográfica y los justificantes de compra.
Deja una respuesta