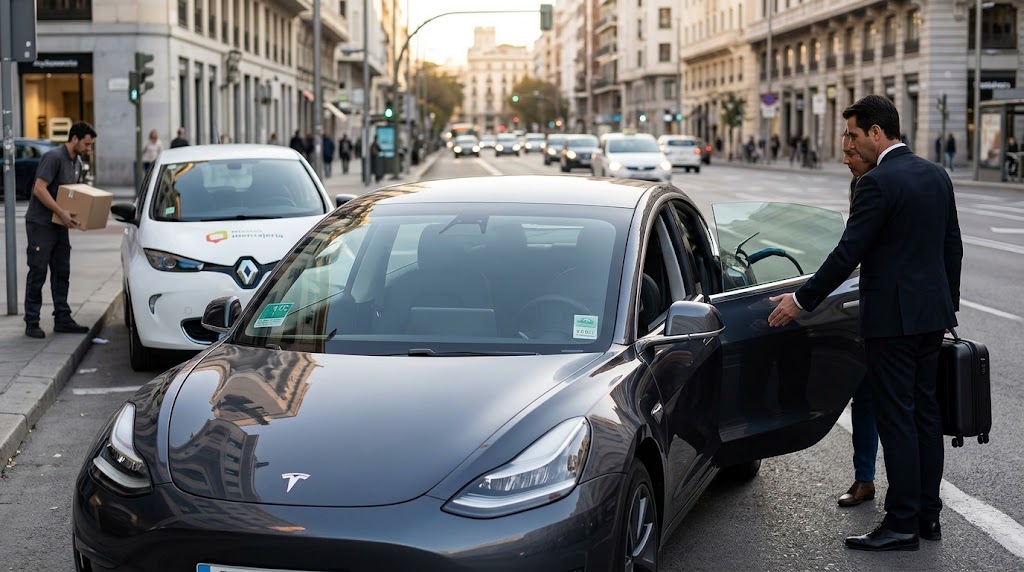
El despliegue de los vehículos eléctricos e híbridos enchufables en las flotas de transporte profesional de pasajeros (Taxi y VTC como Uber, Cabify o Bolt) y en la logística de última milla (reparto comercial y mensajería urbana) ha crecido de forma exponencial. La combinación de las restricciones de circulación en las Zonas de Bajas Emisiones (ZBE), los ahorros operativos en combustible y la imagen corporativa ecológica convierten al automóvil eléctrico en una herramienta de trabajo idónea.
Sin embargo, cuando un coche eléctrico pasa de un uso estrictamente particular a un uso profesional o comercial, la ecuación de cálculo de riesgos de las compañías aseguradoras se transforma por completo. El precio de la prima anual se multiplica y las coberturas exigidas en la póliza pasan a ser mucho más complejas y específicas.
A continuación, analizamos detenidamente cómo cambia la tarificación del seguro, los riesgos derivados del uso intensivo de la batería de alta tensión, las coberturas profesionales imprescindibles y las consecuencias legales de omitir la actividad real ante la aseguradora.
1. ¿Por qué aumenta el precio de la prima en el uso profesional?
El coste del seguro para un coche eléctrico de uso particular en España suele oscilar entre los 400 € y los 900 € anuales para una cobertura a todo riesgo. En cambio, cuando el mismo vehículo se destina al servicio público de transporte (Taxi/VTC) o al reparto comercial de paquetería, el precio de la prima anual puede situarse entre los 1.800 € y los 4.500 €.
Este incremento sustancial en la cuota no es arbitrario; responde a cuatro factores de riesgo que los actuarios de las aseguradoras ponderan en la póliza profesional:
A. Exposición al riesgo por elevado kilometraje
Un vehículo eléctrico particular recorre una media de 12.000 a 15.000 kilómetros al año, circulando principalmente en horas punta y fines de semana. Un vehículo dedicado al Taxi o VTC en entornos urbanos recorre entre 50.000 y 90.000 kilómetros anuales, operando durante 12 a 18 horas diarias (a menudo con varios conductores por turno). A mayor tiempo en circulación y mayor número de kilómetros recorridos, mayor es la probabilidad estadística de sufrir un siniestro o impacto con otros usuarios de la vía.
B. Degradación acelerada de la batería por carga ultrarrápida
Para mantener un vehículo profesional operativo durante largas jornadas de trabajo sin interrupciones, los conductores de Taxi, VTC y reparto dependen de recargas rápidas y ultrarrápidas en corriente continua ($\text{DC}$) en estaciones públicas (con potencias de $100\text{ kW}$ a $250\text{ kW}$).
- El uso continuo de la carga ultrarrápida somete al paquete de baterías de tracción a altos picos térmicos diarios.
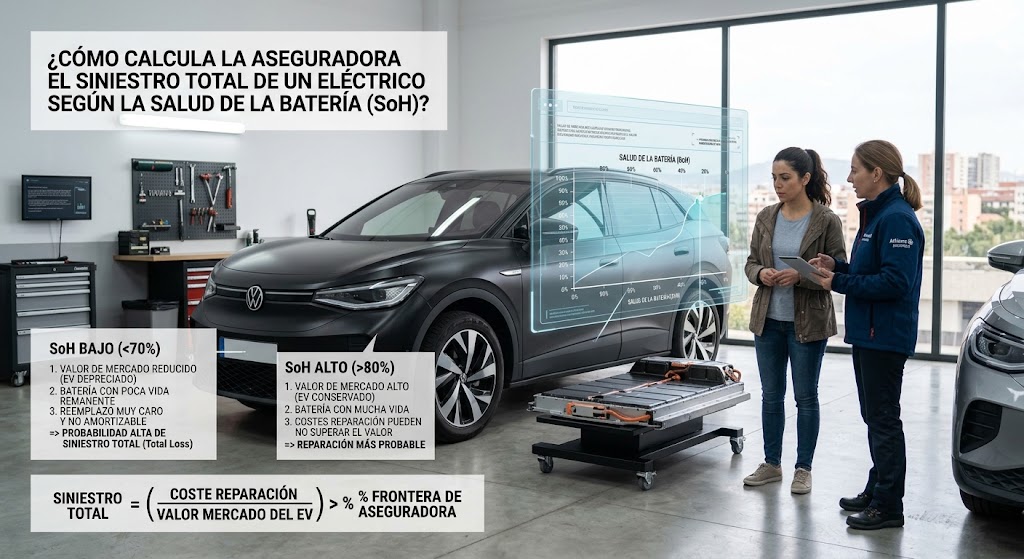
- Esto acelera la degradación del Estado de Salud ($\text{SoH}$) de la batería en comparación con una recarga lenta nocturna en un wallbox doméstico. En caso de siniestro con daño estructural, el valor venal peritado del vehículo profesional disminuye más rápidamente, elevando la probabilidad de que la aseguradora decrete el Siniestro Total.
C. Circulación continua en zonas de alta densidad de tráfico
Los servicios de reparto y transporte de pasajeros se concentran en cascos urbanos congestionados, áreas peatonales, carriles bus/taxi e intersecciones complejas. La probabilidad de sufrir rozaduras de chapa, atropellos a peatones o patinetes eléctricos y colisiones por alcance es considerablemente más alta que en trayectos interurbanos de larga distancia.
2. Coberturas indispensables en el seguro profesional de un coche eléctrico
Las pólizas estándar para particulares resultan insuficientes para cubrir los riesgos financieros de un vehículo comercial. Al contratar un seguro profesional de coche eléctrico para Taxi, VTC o reparto, es necesario verificar que la póliza incorpore las siguientes garantías específicas:
| Cobertura Profesional | Aplicación en Taxi / VTC | Aplicación en Reparto / Logística | Impacto en la Póliza |
| Responsabilidad Civil Ilimitada de Pasajeros | Obligatoria para transportar viajeros con equipaje | No aplica (Salvo acompañantes autorizados) | Requisito legal para licencia de actividad |
| Subsidio por Paralización del Vehículo | Indemnización diaria por pérdida de ingresos | Compensación por imposibilidad de reparto | Mitiga las pérdidas por estancia en taller |
| Carga e Instalaciones de Recarga en Base | Cubre puntos de recarga en bases de flota | Cubre los cargadores de la nave o base de carga | Garantía sobre la infraestructura privada |
| Robo de Mercancías / Pertenencias de Clientes | Protege el equipaje del viajero en el maletero | Protege los paquetes o mercancía transportada | Cobertura específica sobre la carga |
| Asistencia en Carretera Ilimitada sin Francos | Rescate urgente desde el km 0 con coche sustituto | Grúa de alta capacidad para furgonetas eléctricas | Garantiza el flujo de trabajo continuo |
3. La garantía de Paralización del Vehículo: Un salvavidas económico
Para un conductor profesional o autónomo, un coche eléctrico detenido en el taller tras un accidente representa una doble pérdida: el coste de la reparación de chapa o alta tensión y la pérdida directa de ingresos diarios mientras el vehículo no puede circular.
Dado que la reparación de un sistema de alta tensión o la sustitución de la batería exige acudir a talleres especializados con certificación técnica y puede demorarse semanas por disponibilidad de recambios, la garantía de Indemnización por Paralización o Lucro Cesante cobra vital importancia:
- La aseguradora abona una cantidad diaria fijada en el contrato (habitualmente entre 60 € y 150 € al día) durante el tiempo que el vehículo permanezca inmovilizado en el taller por un siniestro cubierto.
- En algunas modalidades, la compañía sustituye esta indemnización en metálico por un vehículo de sustitución adaptado a la actividad profesional (por ejemplo, un Taxi o VTC eléctrico con la correspondiente autorización técnica o una furgoneta comercial de cero emisiones) para que el trabajador pueda continuar su actividad diaria.
4. El peligro de no declarar el uso profesional: Infraseguro y Regla Proporcional
Un error grave que cometen algunos propietarios de vehículos eléctricos es contratar una póliza estándar de uso particular (por ser sustancialmente más económica) mientras utilizan el vehículo de forma encubierta para actividades de transporte de pasajeros por aplicación ($VTC$) o reparto de mercancías.
En caso de accidente grave, las consecuencias de este incumplimiento contractual son severas:
[ ACCIDENTE GRAVE EN SERVICIO PROFESIONAL ]
                     │
                     ▼
[ INVESTIGACIÓN PERICIAL / ATESTADO POLICIAL ]
  (Detección de pasajeros de pago o carga comercial)
                     │
                     ▼
[ OMISIÓN DEL RIESGO / INCUMPLIMIENTO DE PÓLIZA ]
                     │
       ┌─────────────┴─────────────┐
       ▼                           ▼
[ DENEGACIÓN DE COBERTURAS ]   [ APLICACIÓN DE REGLA PROPORCIONAL ]
  (Rechazo de daños propios)     (Reducción drástica de indemnizaciones)
- Derecho de repetición de la aseguradora: Aunque la aseguradora abonará inicialmente la Responsabilidad Civil Obligatoria para indemnizar los daños corporales a terceros o peatones, la compañía ejercerá el derecho de repetición contra el tomador del seguro, exigiendo la devolución de todos los importes abonados al haber existido un engaño en la declaración del riesgo inicial.
- Denegación de la cobertura de Daños Propios: La aseguradora rehusará reparar los daños materiales del vehículo eléctrico o la batería. Si el automóvil resulta calcinado o destruido, el propietario asumirá el 100% de la pérdida patrimonial.
- Anulación del contrato por mala fe: La aseguradora cancelará de forma inmediata la póliza por incumplimiento grave de las Condiciones Generales, dificultando la contratación de un seguro en el mercado para ese vehículo.
Preguntas Frecuentes (FAQ)
¿El seguro cubre la manguera y el cargador si cargo el Taxi o VTC en la vía pública durante el turno?
Sí, si el cable de carga figuraba declarado en la póliza profesional. Las aseguradoras que ofrecen productos para flotas o Taxis eléctricos suelen incluir la cobertura de Robo del Cable de Carga durante el proceso de recarga en estaciones públicas, siempre que existan evidencias de forzamiento o rotura del conector de bloqueo del puerto del vehículo.
¿Cuesta lo mismo asegurar una furgoneta eléctrica de reparto que un turismo VTC?
No. Las furgonetas eléctricas de reparto ligero suelen tener primas ligeramente inferiores a los vehículos Taxi o VTC. Esto se debe a que las furgonetas transportan mercancías inanimadas, por lo que el riesgo de indemnización por lesiones corporales a pasajeros durante el trayecto es inexistente en comparación con los servicios de transporte de personas.
Deja una respuesta