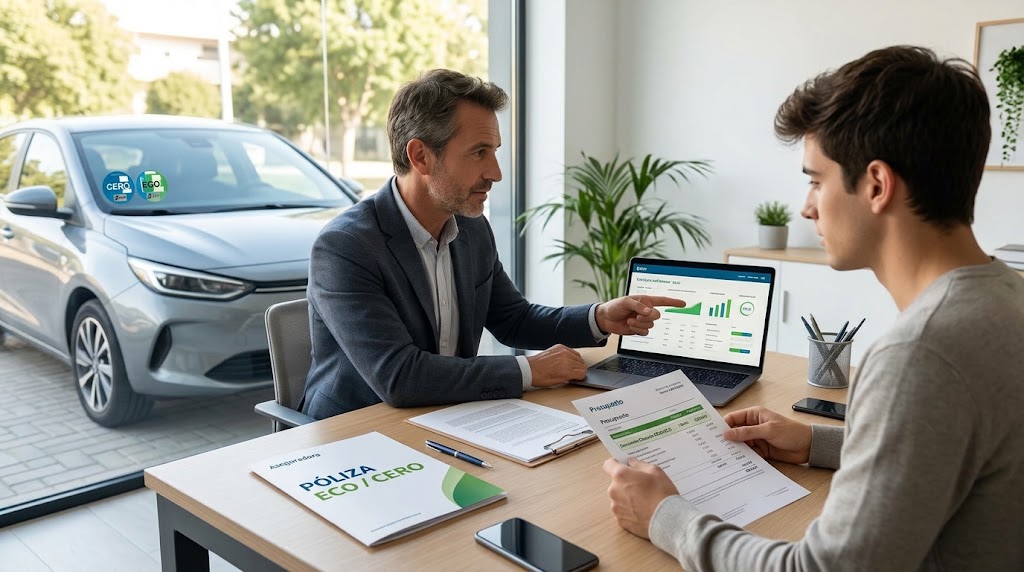
La posesión de una etiqueta ambiental de la Dirección General de Tráfico (CERO Emisiones o ECO) influye directamente en las tarifas y pólizas comercializadas por las entidades aseguradoras en España. Más allá de su función reguladora para el acceso a las Zonas de Bajas Emisiones (ZBE), el distintivo ambiental sirve a las aseguradoras como un indicador de segmentación de riesgo y sostenibilidad.
Aunque contar con una etiqueta CERO o ECO da acceso a descuentos ecológicos de entre un 5% y un 20% en la prima base de Responsabilidad Civil, la tarifa final a Todo Riesgo puede verse neutralizada o incrementada debido al mayor coste de repuesto de los componentes tecnológicos y de alta tensión de estos vehículos.
A continuación, analizamos cómo ponderan las aseguradoras las etiquetas ambientales, los descuentos de la «Tarifa Verde» y el impacto en el sistema de bonificaciones por no siniestralidad.
Tabla comparativa de impacto en la prima según el distintivo de la DGT
| Distintivo Ambiental DGT | Descuento Ecológico en la Prima Base | Factor de Corrección por Coste de Repuestos | Resultado en la Tarifa Final a Todo Riesgo |
| Etiqueta CERO (BEV / PHEV >40 km) | Abono de descuento (10% – 20%) | Elevado (Batería de alta tensión e inversores) | Primas moderadas / compensadas |
| Etiqueta ECO (MHEV / HEV / GLP / GNC) | Abono de descuento (5% – 10%) | Medio (Sistemas de hibridación ligera y componentes) | Primas ligeramente inferiores a combustión |
| Etiqueta C (Gasolina desde 2006 / Diésel desde 2014) | Sin descuento ecológico (0%) | Estándar (Piezas de mecánica convencional) | Tarifa estándar según perfil de riesgo |
| Etiqueta B (Gasolina desde 2001 / Diésel desde 2006) | Sin descuento (0%) | Estándar / Alto (Mayor antigüedad del vehículo) | Tarifa estándar / Recargo por antigüedad |
1. La «Tarifa Verde»: Descuentos directos por bajas emisiones
La mayoría de las grandes compañías aseguradoras que operan en España han incorporado políticas de sostenibilidad (ESG) a través de las denominadas Tarifas Ecofriendly o Primas Verdes:
- Descuento comercial directo: Las aseguradoras bonifican a los propietarios de vehículos con etiqueta CERO y ECO con rebajas comerciales sobre la prima del seguro de Responsabilidad Civil y Asistencia en Carretera. Estas promociones buscan atraer a perfiles de conductores urbanos con menor índice de siniestralidad grave.
- Incentivos adicionales: Algunas pólizas específicas para etiqueta CERO incorporan sin coste extra coberturas de asistencia técnica para la recarga, remolque a la electrolinera más cercana por agotamiento de batería y protección para el cable de carga doméstico.
2. El contrapeso técnico: Por qué la rebaja no siempre abarata el Todo Riesgo
Aunque el descuento ecológico reduce la cuota base de Responsabilidad Civil, el importe final de una póliza a Todo Riesgo con o sin Franquicia se calcula en función del valor total del vehículo y el coste estimado de sus recambios en taller.
- Mayor valor franco fábrica: Los vehículos con tecnología CERO o ECO suelen tener un precio de compra en concesionario superior al de un modelo equivalente con etiqueta C o B. A mayor valor asegurado del vehículo nuevo, mayor es el coste de indemnización que debe asumir la compañía ante un Siniestro Total.
- Precios de recambios electrónicos: La presencia de sensores de alta tensión, la electrónica de potencia de los sistemas híbridos y las carcasas reforzadas de las baterías elevan el coste medio de las reparaciones tras un accidente, mitigando en parte la rebaja obtenida mediante el descuento por etiqueta limpia.
3. Impacto en el sistema de bonificaciones (Bonus-Malus) y SINCO
El distintivo ambiental no altera el funcionamiento del sistema de bonificaciones por no siniestralidad de las aseguradoras:
- El Fichero SINCO: La base de datos histórica de siniestralidad del sector asegurador en España (fichero SINCO) evalúa el historial personal del conductor (años de carné, partes con culpa emitidos en los últimos 5 años y antigüedad sin siniestros) sin importar la etiqueta del coche que conduzca.
- Suma de descuentos acumulativos: Si un conductor acredita el nivel máximo de bonificación por no siniestralidad (que puede alcanzar hasta un 50% o 60% de descuento por llevar más de 5 años sin dar partes con culpa), la rebaja por disponer de etiqueta CERO o ECO se aplica de forma complementaria, reduciendo aún más el coste final de la renovación de la póliza.
Preguntas Frecuentes (FAQ)
¿Debo notificar a la aseguradora si cambio mi coche antiguo por uno con etiqueta CERO o ECO?
Sí. Al sustituir un vehículo en una póliza en vigor, se produce una modificación de las condiciones del riesgo. La aseguradora recalculará la prima aplicando el descuento correspondiente a la nueva etiqueta ambiental, aunque ajustará la tarifa según la potencia, equipamiento y valor del nuevo vehículo adquirido.
¿Afecta la etiqueta CERO a la cobertura de asistencia en carretera?
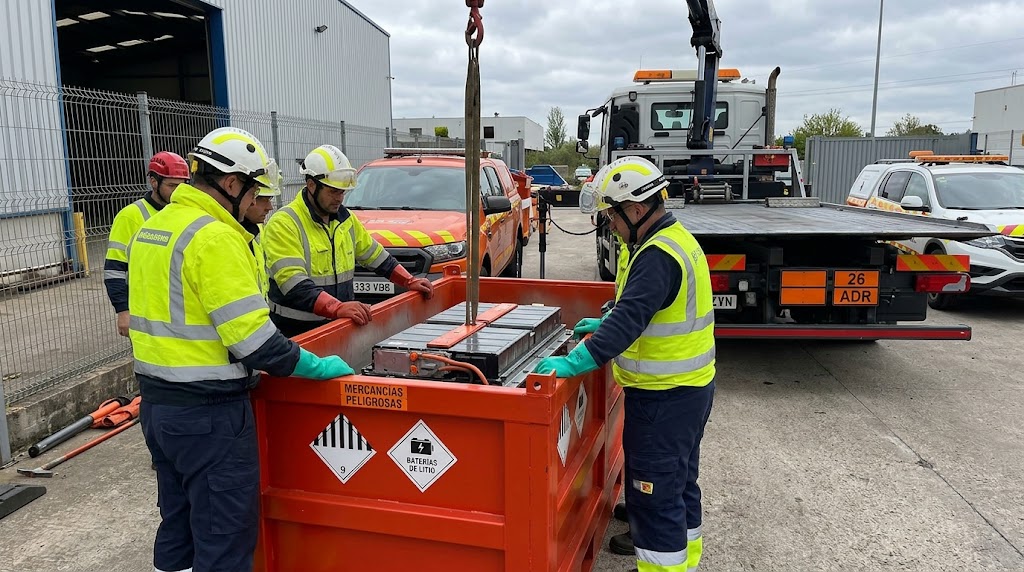
Sí, de forma positiva. Las pólizas adaptadas a vehículos con etiqueta CERO suelen incluir la garantía de asistencia en carretera sin límite de kilometraje (desde el km 0) y el servicio de grúa con rescate de batería mediante unidad móvil o traslado directo a un punto de carga operativo.
Deja una respuesta