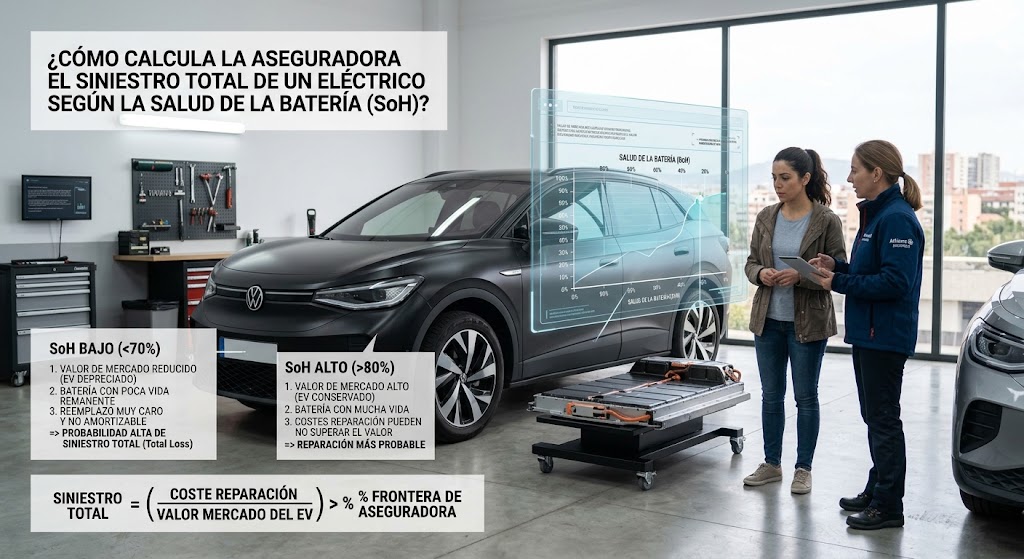
La declaración de Siniestro Total en un vehículo eléctrico o híbrido enchufable tras un accidente de tráfico sigue reglas económicas estrictas, pero introduce una variable técnica crítica que no existe en los coches térmicos: el Estado de Salud de la Batería ($\text{SoH}$, State of Health).
Al ser el paquete de baterías de tracción el componente más costoso del coche (representando entre un 30% y un 50% del valor total del vehículo), su grado de degradación en el momento exacto del siniestro determina tanto el valor venal (de mercado) del automóvil como la viabilidad económica de su reparación.
A continuación, analizamos cómo influye el $\text{SoH}$ en la peritación, la fórmula que utilizan las aseguradoras para calcular el umbral de pérdida total y las diferencias en las indemnizaciones según las condiciones de la póliza.
Tabla de impacto del $\text{SoH}$ en la valoración y Siniestro Total
| Estado de Salud de la Batería (SoH) | Corrección del Valor Venal del Coche | Coste de Batería de Repuesto vs. Valor del Coche | Resultado Probable de Peritación |
| 90% – 100% (Excelente / Nuevo) | Sin penalización (100% del valor venal) | El coste de reparación suele ser inferior al valor venal | Reparación Aprobada (Salvo daño estructural masivo) |
| 75% – 89% (Uso Normal / Medio) | Ajuste leve (-5% a -10% del valor) | Presupuesto de taller cerca del umbral del 75%-100% | Evaluación crítica (Depende de la franquicia) |
| < 70% (Degradado / Al límite) | Penalización severa (-20% a -35% del valor) | La batería nueva supera ampliamente el valor venal corregido | Declaración de Siniestro Total |
1. La regla del 75% – 100%: ¿Cuándo se declara el Siniestro Total?
En el sector asegurador en España, un vehículo se considera pérdida total o siniestro total cuando el presupuesto de reparación emitido por el taller oficial supera un determinado porcentaje del valor garantizado en la póliza (habitualmente entre el 75% y el 100% del valor venal o de mercado).
[ Presupuesto de Reparación (Sustitución Batería + Chapa) ]
------------------------------------------------------------  >  75% - 100%  --->  SINIESTRO TOTAL
          [ Valor Venal del Coche Ajustado por SoH ]
El dilema del paquete de alta tensión
Tras un impacto severo en los bajos o en la estructura, los fabricantes exigen por protocolo de seguridad la sustitución completa del contenedor de baterías si se detecta deformación o riesgo de fuga térmica.
- Si sustituir el paquete cuesta 14.000 € y el coche siniestrado tiene un valor de mercado recalculado de 15.000 €, el presupuesto representa el 93% del valor del coche.
- En ese escenario, la aseguradora rehusará la reparación y declarará el Siniestro Total, indemnizando al propietario en lugar de arreglar el vehículo.
2. Cómo afecta el $\text{SoH}$ al cálculo del Valor Venal
El valor venal es el precio de venta que tendría el coche en el mercado de ocasión justo antes de sufrir el accidente. En los vehículos eléctricos, la batería condiciona directamente esta cifra:
- Diagnosis de celdas tras el siniestro: En caso de accidente grave, los peritos conectan la máquina de diagnóstico al puerto OBD-II para extraer el porcentaje exacto de $\text{SoH}$ registrado en el microprocesador del $\text{BMS}$ (Battery Management System).
- Corrección de la tasación: Si el coche tiene un $\text{SoH}$ óptimo del 95%, la aseguradora aplica las tablas de tasación estándar del mercado de segunda mano sin penalizaciones. Si la batería presentaba un $\text{SoH}$ degradado (por ejemplo, un 65%), el perito restará de la valoración del coche la depreciación equivalente de la batería, reduciendo el valor venal.
- El efecto en el umbral de reparación: Al bajar el valor venal del vehículo por un $\text{SoH}$ deficiente, resulta mucho más fácil que el presupuesto de sustitución supere el límite porcentual, forzando la declaración de Siniestro Total.
3. Indemnización: Valor de Nuevo vs. Valor Venal con SoH
La cuantía económica final que recibe el asegurado depende de la antigüedad del vehículo y de las cláusulas contratadas en la póliza:
- Durante los 2 primeros años (Valor de Nuevo): La mayoría de pólizas a Todo Riesgo garantizan la indemnización por el 100% del precio de compra de fábrica del coche. En este periodo, la degradación de la batería no afecta a la cuantía, ya que la aseguradora abonará el importe total del coche nuevo.
- A partir del 3.ᵉʳ año (Valor Venal o Venal Mejorado): La indemnización se calcula según el valor de mercado en el momento del accidente. Es aquí donde un $\text{SoH}$ alto preserva el valor de la indemnización, mientras que un $\text{SoH}$ bajo reduce la transferencia económica.
Preguntas Frecuentes (FAQ)
¿Se resta de la indemnización el valor de los restos del coche (batería usada)?
Sí. Cuando la aseguradora declara el Siniestro Total, realiza una subasta de los restos del vehículo entre gestores de residuos autorizados y desguaces. El valor que ofrecen por la batería (incluso dañada, para reciclar sus materiales o usarla como almacenamiento estático) se denomina valor de los restos, el cual puede ser descontado de la indemnización total si el propietario decide quedarse con el coche siniestrado.
¿Qué pasa si el taller puede reparar un solo módulo de la batería en lugar de cambiarla entera?
Si la marca o un taller especializado en alta tensión certifica que el daño se limita a un módulo concreto y aprueba la reparación modular (por ejemplo, con un coste de 2.500 € en lugar de 14.000 €), el presupuesto de reparación se mantendrá muy por debajo del umbral del valor venal. En este caso, la aseguradora aprobará la reparación y evitará la declaración de Siniestro Total.
Deja una respuesta