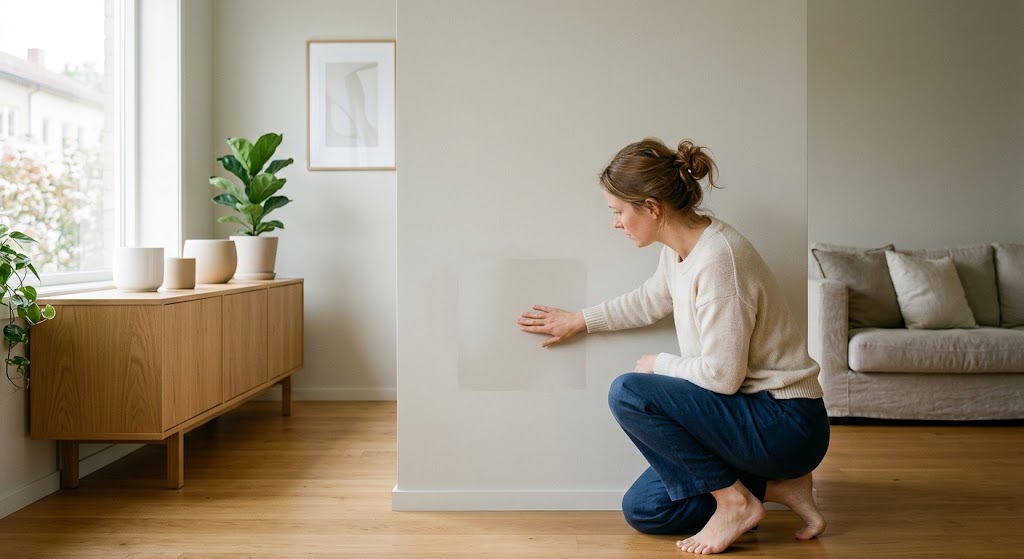
La cobertura de daños estéticos (también conocida en el sector asegurador como garantía de recomposición o restauración estética) es una cláusula fundamental dentro del seguro de hogar multirriesgo. Su objetivo es garantizar que, tras un siniestro cubierto por la póliza, la vivienda recupere la armonía visual y el aspecto estético uniforme que tenía antes de sufrir la avería o el accidente.
Sin esta cobertura, la compañía aseguradora solo pagará la reparación del tramo estropeado, dejando la estancia con un parche visible y un acabado desigual si no existen materiales idénticos de repuesto.
1. Ejemplo práctico: Cómo funciona la garantía de daños estéticos
Para comprender la importancia real de esta cobertura, analiza el siguiente escenario habitual en una vivienda:
- El siniestro: Sufres la rotura de una tubería empotrada en el suelo del baño. Para localizar la avería y repararla, el fontanero de la aseguradora tiene que picar y romper cuatro azulejos o baldosas.
- El problema: La vivienda tiene 15 años de antigüedad y el modelo exacto de esos azulejos ya no se fabrica ni está disponible en el mercado.
- Resultado SIN cobertura de daños estéticos: La compañía repara la tubería, tapa el agujero con cemento y coloca cuatro azulejos de un color o diseño parecido. El baño queda con un «parche» visual que arruina la estética de la estancia.
- Resultado CON cobertura de daños estéticos: Al no existir repuesto idéntico, la aseguradora asume el coste de cambiar la totalidad de las baldosas o azulejos de todo el baño para que la estancia quede completamente uniforme.
2. Diferencias entre Daños Directos y Daños Estéticos
Es crucial no confundir la cobertura básica de daños materiales con la garantía estética, ya que se rigen por límites y condiciones distintas dentro del contrato de seguro:
| Concepto | Daños Directos por Agua / Incendio | Cobertura de Daños Estéticos |
| Objetivo | Reparar la avería y reponer el material estrictamente roto. | Restaurar la uniformidad estética del conjunto afectado. |
| Ámbito de actuación | El punto exacto de la rotura o la pared dañada. | Toda la estancia o habitación afectada (baño, cocina, salón). |
| Límite de indemnización | Hasta el capital total contratado para el Continente. | Sublímite económico fijado en la póliza (habitualmente entre 1.500 € y 3.000 €). |
3. ¿Qué elementos están cubiertos por la garantía estética?
La cobertura se aplica habitualmente tanto al Continente (la estructura y acabados fijos de la casa) como al Contenido (muebles y enseres), siempre que se hayan contratado ambas garantías:
En el Continente (Estructura de la vivienda)
- Suelos y pavimentos: Parqué, tarima flotante, baldosas de cerámica, mármol o gres.
- Paredes y techos: Azulejos de cocina y baño, alicatados, papeles pintados o pintura de paredes (si al pintar la franja dañada el color difiere del resto).
- Sanitarios: Lavabos, inodoros o bañeras si se rompe una pieza de un conjunto cuyo modelo ya no se vende.
En el Contenido (Muebles y decoración)
- Juegos de sofás o sillones: Si un incendio o vertido de líquido destruye un sillón de un conjunto de tres piezas y no es posible tapizarlo de forma idéntica, la cobertura estética permite reemplazar el conjunto completo si está contratada la estética de contenido.
- Muebles modulados: Módulos de salón o armarios de cocina combinados.
4. Limitaciones y letra pequeña que debes revisar en tu póliza
A pesar de ser una garantía muy útil, cuenta con restricciones importantes fijadas en el condicionado general que conviene conocer:
- Límite por estancia, no por toda la casa: La recomposición estética suele aplicarse exclusivamente a la habitación o estancia afectada (por ejemplo, el baño donde ocurrió el siniestro). Si el suelo del pasillo es idéntico al del salón, la compañía no cambiará el suelo del salón a menos que los daños se extiendan físicamente hasta allí.
- Sublímite económico: La mayoría de las pólizas imponen un tope tope máximo por siniestro (por ejemplo, 1.500 €, 3.000 € o 6.000 €). Si cambiar el alicatado completo de la cocina cuesta 4.500 € y tu límite es de 1.500 €, tendrás que abonar la diferencia de tu bolsillo.
- Existencia de repuesto idéntico: Si la aseguradora localiza en el mercado o en un almacén azulejos exactamente iguales a los que tienes instalados, no aplicará la reforma completa de la estancia, sino que repondrá las piezas faltantes.
Deja una respuesta