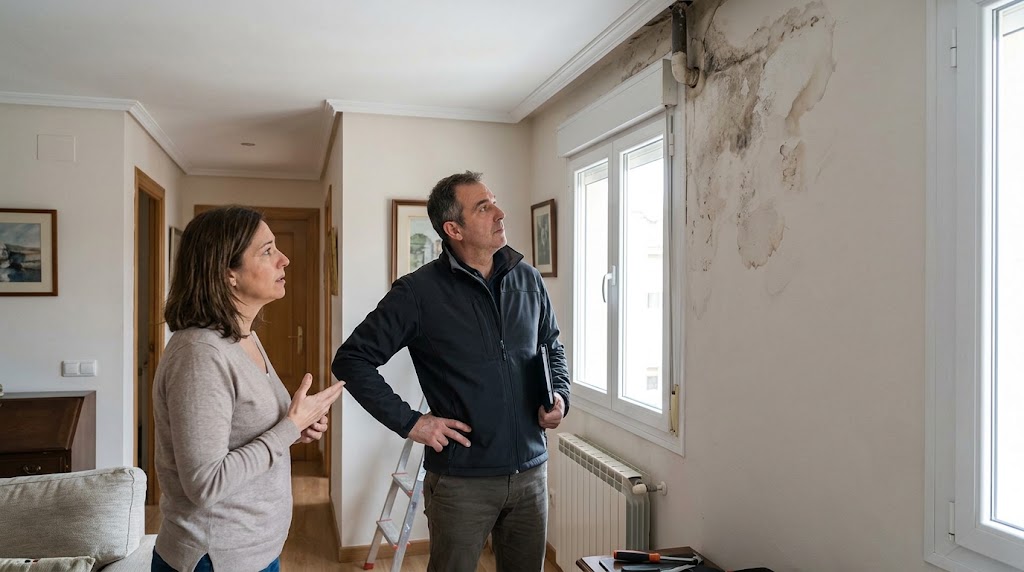
Las humedades, goteras y filtraciones constituyen la causa número uno de partes al seguro de hogar en España. Sin embargo, también son el terreno donde Mapfre, AXA, Santalucía, Mutua Madrileña, Generali, Allianz y Occident aplican el mayor número de rechazos. La clave para que la compañía asuma la reparación o pague la indemnización reside en el origen exacto del agua y en la forma en que se notifica el parte.
A continuación, analizamos los tipos de humedad, qué cubre la póliza, las causas habituales de denegación pericial y el marco legal para exigir la reparación.
1. El origen de la humedad: ¿Qué cubre y qué excluye el seguro?
Las compañías multirriesgo diferencian de forma estricta el origen del daño. No todas las manchas de agua ni todas las mojaduras reciben la misma consideración contractual:
A. Humedades por rotura de tuberías u omisión de grifos (SÍ cubiertas)
Son los siniestros amparados por la cobertura de Daños por Agua.
- Rotura accidental de tuberías propias: Cubre la localización de la avería, la reparación del tramo afectado y la restauración de los daños derivados en techos, paredes o suelos.
- Despiste o grifo abierto: Si un descuido provoca el desbordamiento de un lavabo o bañera, el seguro cubre los daños propios y la Responsabilidad Civil frente a terceros.
- Fuga en electrodomésticos: Latiguillos de lavadoras, lavavajillas o termos eléctricos que revientan de forma repentina.
B. Humedades por capilaridad o filtraciones subterráneas (NO cubiertas)
- Agua procedente del subsuelo: Ocurre en plantas bajas, garajes o sotanos donde el agua asciende por los muros desde el terreno.
- Criterio pericial: Todas las aseguradoras (Santalucía, AXA, Generali) lo consideran un defecto de edificación, ausencia de drenaje o falta de impermeabilización del terreno, quedando excluido de forma sistemática en las condiciones generales.
C. Goteras por lluvia o fenómenos atmosféricos (CUBIERTAS CON CONDICIONES)
- Para que la compañía cubra los daños por agua de lluvia entrante por tejados o fachada, exige habitualmente que la intensidad de las precipitaciones supere un umbral mínimo (normalmente 40 litros por metro cuadrado y hora).
- Si la precipitación no alcanza ese umbral, la aseguradora intentará calificar el siniestro como «falta de mantenimiento» o «deterioro de la cubierta».
D. Filtraciones desde la vivienda del vecino o zona comunitaria (CUBIERTAS VÍA RESPONSABILIDAD CIVIL)
- Si la humedad proviene del piso superior o de la bajante general, tu propia aseguradora no paga la reparación de la avería (corresponde al vecino o a la comunidad), pero sí debe gestionar la reclamación de daños o reparar tu vivienda y recobrar el importe a la compañía contraria.
2. Las 3 excusas periciales más comunes para rechazar una humedad
1.Excusar el daño por ‘Falta de Mantenimiento’ o ‘Corrosión’:Argumento pericial sobre el paso del tiempo.
El perito de la compañía (Mapfre, Mutua, Generali) redacta un informe indicando que la fuga o filtración responde al desgaste paulatino de los materiales o siliconas, y no a un hecho repentino e involuntario.
2.Calificar el siniestro como ‘Humedad Progresiva’:Infiltración gota a gota no notificada a tiempo.
Si la mancha lleva meses desarrollándose y el asegurado no lo comunicó al detectarse los primeros signos, la compañía alega un agravamiento del riesgo por negligencia para rehusar el pago.
3.Falta de impermeabilización en terrazas o fachadas:Atribución de fallo constructivo o vicio de origen.
En filtraciones de cubiertas, los peritos suelen argumentar que la tela asfáltica o la junta de dilatación ha superado su vida útil, derivando la responsabilidad al propietario o a la comunidad.
3. Coberturas clave que debes exigir en tu póliza
Cuando reclamas un siniestro por humedades, no solo debes solicitar el secado y pintado de la pared. Existen tres garantías fundamentales dentro de la póliza de hogar:
- Localización y Búsqueda de la Avería: La compañía debe asumir los trabajos de picado, calas y detección (incluso con localizadores de fuga por gas trazador o cámaras termográficas) para hallar el punto exacto del escape.
- Reparación de la Tubería y Cierre: El tapado del estropicio generado para la localización y la restitución del estado original del paramento.
- Restauración Estética: Si tras reparar una humedad en el baño o cocina no existen azulejos o baldosas del mismo modelo, la cobertura de daños estéticos (con límites habituales de 1.500 € a 6.000 € en Mapfre, AXA o Santalucía) obliga a cambiar la totalidad del revestimiento de esa estancia para no dejar un «parche».
4. Marco legal para defenderte si rechazan la cobertura
| Herramienta Legal | Artículo / Normativa | Aplicación Práctica en Humedades |
| Cláusulas Limitativas | Art. 3 LCS | La exclusión de «humedad progresiva» o «falta de mantenimiento» debe estar en negrita y firmada explícitamente. De lo contrario, es nula. |
| Acción Directa | Art. 76 LCS | Permite demandar o reclamar directamente a la aseguradora del vecino causante de la humedad sin necesidad de litigar de forma personal contra él. |
| Plazo de Liquidación | Art. 18 LCS | La compañía tiene un plazo máximo de 40 días desde el parte para enviar un reparador o abonar el importe mínimo estimado de la pintura/reparación. |
| Peritaje Contradictorio | Art. 38 LCS | Si el perito del seguro valora los daños por humedad en una cifra insuficiente para pintar y reparar, puedes contratar un perito privado para exigir la cifra real. |
5. Protocolo de actuación: ¿Qué hacer paso a paso si tienes una humedad?
- Haz fotos y vídeos de inmediato: Documenta el estado de la mancha, el goteo activo y los bienes afectados (muebles, parquet, electrodomésticos).
- Notifica el parte dentro de los 7 días: Declara el siniestro a tu aseguradora (Mapfre, AXA, Santalucía, etc.) especificando que se trata de un hecho accidental y repentino.
- Exige la visita del perito o fontanero urgente: Si hay fuga activa que compromete la habitabilidad, la compañía debe enviar asistencia de urgencia en menos de 24 horas.
- Solicita el informe pericial si hay rechazo: Si deniegan la cobertura por «falta de mantenimiento», exige el informe firmado por escrito para poder rebatirlo con un presupuesto o dictamen de un profesional independiente.
Deja una respuesta