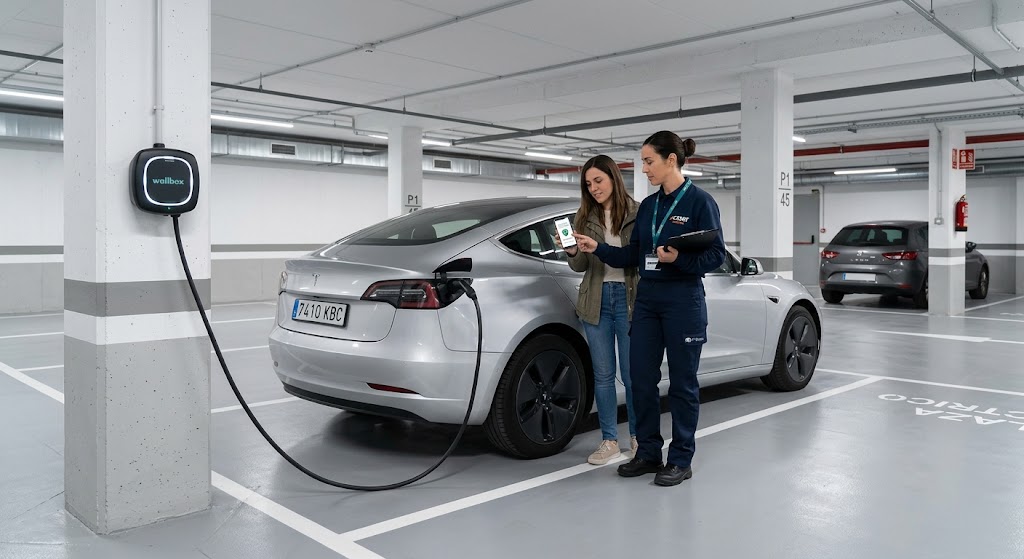
La instalación de un punto de carga privado (wallbox) en una plaza de aparcamiento situada en un garaje comunitario plantea una duda habitual entre los propietarios de vehículos eléctricos e híbridos enchufable: ¿quién responde si el cargador sufre un robo con fuerza, un acto vandálico o una avería por sobretensión?
Al encontrarse en una zona común del edificio pero ser un equipo de uso e instalación estrictamente privado, la cobertura del wallbox suele quedar en un «limbo» si no se ha declarado de forma explícita en el seguro.
A continuación, analizamos cómo se reparten las responsabilidades entre el seguro del automóvil, el seguro de hogar y el seguro de la comunidad de vecinos, así como los requisitos clave para estar protegido.
Tabla comparativa: Asignación de coberturas ante siniestros en garaje comunitario
| Tipo de Siniestro / Avería | Responsable Principal | Requisito Técnico o de Póliza |
| Robo del Wallbox o de la manguera fijada a la pared | Seguro de Coche (o anexo del Seguro de Hogar) | Debe figurar como Accesorio Declarado o anexo |
| Sobretensión / Cortocircuito en la red del edificio | Seguro de Hogar / Seguro Comunitario | Cobertura de Daños Eléctricos en continente |
| Vandalismo o rotura de la carcasa en la plaza | Seguro de Coche (Todo Riesgo / Terceros Ampliado) | Cobertura de Daños Propios o Robos en accesorios |
| Avería interna o fallo electrónico sin causa externa | Garantía Legal del Fabricante del Wallbox | Garantía oficial de 3 años (No cubre el seguro) |
| Fuego o explosión con origen en el cargador | Seguro de Coche / Seguro de Hogar | Instalación homologada bajo normativa ITC-BT-52 |
1. El seguro del automóvil: La opción principal para el robo y vandalismo
La mayoría de las compañías de seguros que ofrecen pólizas específicas para vehículos eléctricos (EV) contemplan el wallbox instalado en la plaza comunitaria como un accesorio ligado al vehículo:
- Cobertura de Robo e Indemnización: Para que la aseguradora del coche asuma la reposición del cargador tras un robo con fuerza o acto vandálico en la plaza comunitaria, el wallbox debe ser declarado expresamente en las Condiciones Particulares de la póliza, indicando su marca, modelo y valor de instalación (habitualmente entre 800 € y 1.500 €).
- La manguera o cable de carga: Si los ladrones cortan o fuerzan el cable que queda fijado al cargador, el siniestro queda cubierto bajo la garantía de robo de accesorios, siempre que existan signos evidentes de violencia en el candado, soporte o carcasa.
2. El seguro de hogar: Extensión de cobertura para anexos a la vivienda
El seguro multirriesgo del hogar puede responder ante siniestros en el garaje comunitario bajo condiciones contractuales específicas:
- La plaza de garaje como «Continente»: Si la plaza de aparcamiento comunitaria figura en la escritura de la propiedad como anexo a la vivienda y así se reflejó al contratar la póliza de hogar, el wallbox pasa a formar parte de las instalaciones fijas del inmueble.
- Daños Eléctricos y Sobretensiones: Si se produce una subida de tensión en la red del edificio o la caída de un rayo que quema los componentes internos del punto de carga, la garantía de Daños Eléctricos del seguro de hogar indemnizará la reparación o sustitución del cargador.
3. ¿Cubre algo el Seguro de la Comunidad de Propietarios?
Por norma general, el seguro del edificio no cubre los daños ni el robo de cargadores privados instalados en plazas individuales, ya que se consideran bienes particulares de cada vecino.
- Excepción (Responsabilidad Civil de la Comunidad): El seguro comunitario solo responderá si el fallo del cargador o la avería ha sido provocada por una negligencia directa de la comunidad (por ejemplo, por una filtración o rotura de una tubería comunitaria que caiga directamente sobre el wallbox, o por una sobretensión originada en el cuadro de contadores general del inmueble).
4. Claves para no perder la cobertura del seguro
Para garantizar que la compañía aseguradora no rehúse la indemnización tras un siniestro en el garaje comunitario, es imprescindible cumplir tres requisitos:
- Certificado de Instalación Eléctrica (CIE) / Boletín: La instalación debe haber sido ejecutada por un instalador autorizado cumpliendo la normativa ITC-BT-52 del Reglamento Electrotécnico para Baja Tensión.
- Declaración expresa del valor: Notificar por escrito a la aseguradora (del coche o del hogar) la inclusión del equipo para evitar la aplicación de la regla proporcional por infraseguro.
- Denuncia Policial en caso de robo: Acreditar que el robo se produjo mediante fuerza en las cosas (forzando la cerradura del cargador, cortando el cable anclado o arrancando el equipo de la pared del garaje).
Preguntas Frecuentes (FAQ)
¿Qué pasa si el cargador sufre una avería electrónica sin que haya habido un golpe o sobretensión?
Si el wallbox deja de funcionar repentinamente por un fallo interno de sus circuitos integrados, ninguna póliza de seguro asumirá la reparación. En este caso, el incidente debe tramitarse directamente a través de la garantía legal del fabricante o distribuidor del cargador, que en España cubre los defectos de fabricación durante un periodo mínimo de 3 años desde la compra.
¿El seguro cubre el uso no autorizado de la electricidad de mi cargador?
Si un tercero utiliza tu punto de carga en el garaje comunitario sin tu permiso conectando su vehículo a tu línea, se considera un hurto de fluido eléctrico. Para evitarlo, los cargadores modernos incorporan sistemas de bloqueo mediante tarjeta RFID, clave PIN o control de acceso desde la aplicación móvil. Los seguros no suelen indemnizar el coste de la electricidad consumida por terceros si el equipo carecía de sistemas de bloqueo activados.
Deja una respuesta