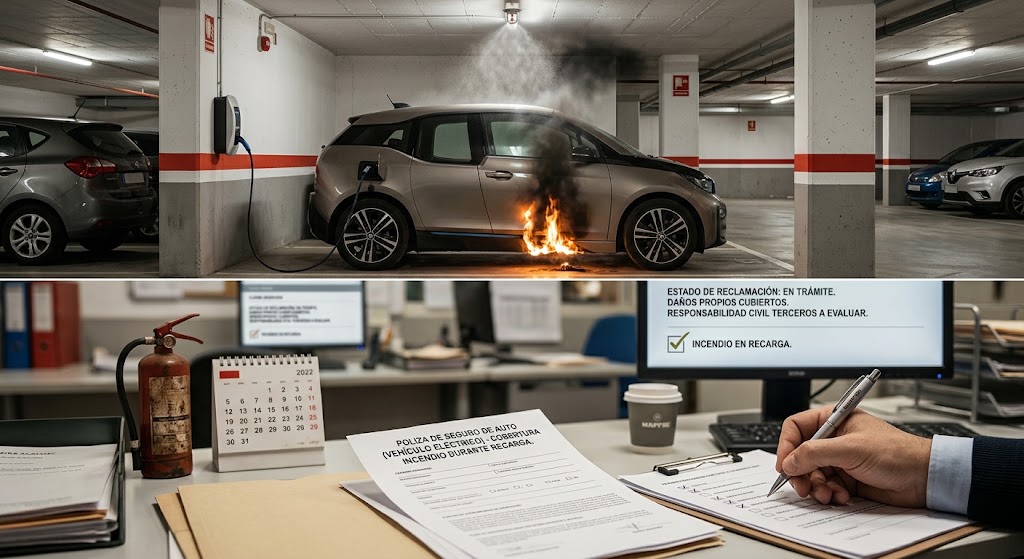
El proceso de recarga de un vehículo eléctrico o híbrido enchufable somete al sistema de alta tensión y al paquete de baterías a un flujo continuo de energía. Aunque la probabilidad estadística de que un vehículo eléctrico sufra un incendio es sensiblemente inferior a la de un coche térmico de gasolina o diésel, el riesgo de un cortocircuito, un fallo en el punto de carga o una fuga térmica (thermal runaway) durante el proceso de carga genera gran preocupación entre los propietarios.
Si la batería de tracción se incendia mientras el coche está enchufado en la vía pública, en un garaje privado o en un aparcamiento comunitario, entran en juego diversas coberturas del seguro de coche, el seguro de hogar y la responsabilidad civil de terceros.
A continuación, analizamos detalladamente qué coberturas responden ante este siniestro, cómo se determinan las responsabilidades y los pasos esenciales para tramitar la indemnización.
Tabla de responsabilidades y coberturas según la causa del incendio
| Origen / Causa del Incendio durante la Carga | Seguro Responsable de los Daños del Coche | Seguro Responsable de Daños a Terceros (Garaje / Garaje Comunitario) |
| Fallo interno o cortocircuito en la batería del coche | Seguro de Coche (Garantía de Incendio / Todo Riesgo) | Seguro de Coche (Responsabilidad Civil Obligatoria) |
| Sobretensión o fallo en el cargador doméstico (Wallbox) | Seguro de Coche / Seguro de Hogar | Seguro de Hogar (Responsabilidad Civil de la Finca) |
| Fallo técnico en la electrolinera o punto público | Seguro del Operador del Punto de Carga (CPRO) | Seguro del Operador de la Electrolinera |
| Defecto de fabricación en la batería (Coche en garantía) | Garantía Oficial del Fabricante / Seguro | Seguro del Fabricante (Responsabilidad de Producto) |
1. Daños en el propio vehículo: La garantía de Incendio
Si la batería se incendia durante el proceso de recarga, los daños materiales causados al propio automóvil quedan cubiertos si tu póliza incluye la garantía de Incendio:
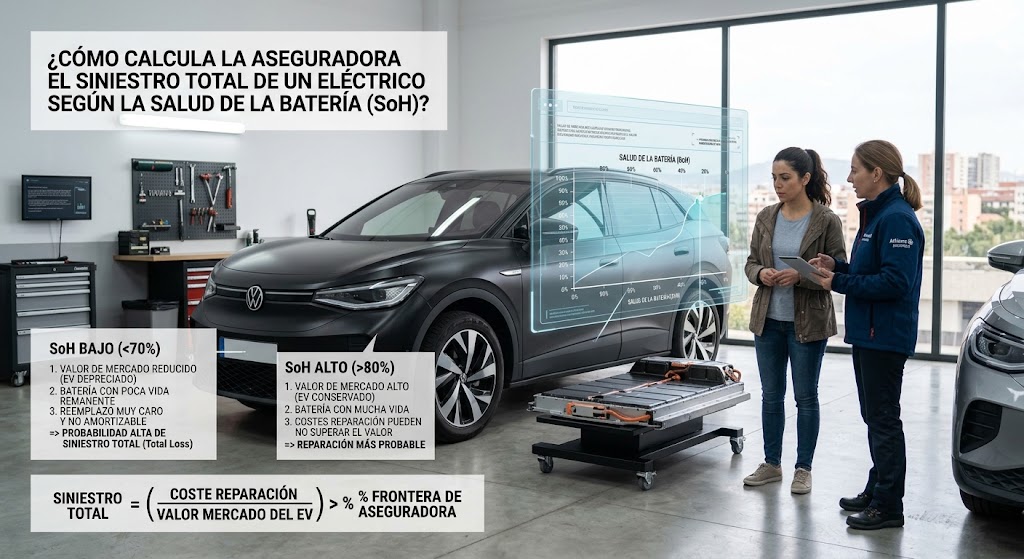
- En pólizas a Todo Riesgo y Terceros Ampliado: La cobertura de Incendio es estándar en estas modalidades. La aseguradora indemnizará la reparación del vehículo o declarará el Siniestro Total si el coste de sustitución del paquete de baterías y los daños en la carrocería superan el valor venal o de nuevo del coche (según la antigüedad fijada en la póliza).
- En pólizas a Terceros Básico: Si únicamente cuentas con la cobertura de Responsabilidad Civil Obligatoria sin garantía de incendio, la aseguradora no asumirá los daños de tu vehículo, salvo que se demuestre fehacientemente que el incendio fue causado por un fallo exclusivo del punto de recarga público.
2. Daños a terceros: Garajes comunitarios y vehículos colindantes
Un incendio por fuga térmica en una batería de litio alcanza temperaturas extremadamente elevadas y puede propagar el fuego a otros vehículos aparcados o a la estructura del edificio. La gestión de las indemnizaciones a terceros depende de la causa desencadenante:
A. Si el origen es un fallo del propio vehículo
Si el informe de los bomberos y de la peritación determina que el incendio se originó por un cortocircuito interno en la batería del coche:
- La Responsabilidad Civil del seguro del vehículo asumirá los daños materiales causados al inmueble (pintura del garaje, forjados, instalación eléctrica comunitaria) y las indemnizaciones por los vehículos colindantes calcinados.
B. Si el origen es un fallo de la red o del cargador doméstico (Wallbox)
Si el fuego se inició por un sobrecalentamiento en el cuadro eléctrico de la vivienda o un fallo en el wallbox:
- Responderá la garantía de Responsabilidad Civil del Seguro de Hogar (o el seguro de la comunidad si el daño se originó en la acometida general del edificio).
3. ¿Qué ocurre con la garantía oficial del fabricante?
Si el vehículo se encuentra dentro del periodo de garantía oficial de la batería (habitualmente 8 años o 160.000 km) y se demuestra que el incendio fue provocado por un defecto de fabricación o un fallo en el sistema de gestión térmica ($\text{BMS}$):
- La aseguradora indemnizará los daños iniciales al asegurado y posteriormente ejercerá el derecho de repetición contra el fabricante del automóvil, reclamando el 100% de los costes abonados por la pérdida del coche y los daños a terceros.
Atención a las exclusiones: El fabricante y la aseguradora pueden denegar la cobertura si la instalación eléctrica del cargador no contaba con el correspondiente Certificado de Instalación Eléctrica (CIE) bajo la normativa ITC-BT-52 o si el vehículo utilizaba cables de recarga no homologados.
Preguntas Frecuentes (FAQ)
¿Qué cubre el seguro si el fuego del coche daña la instalación eléctrica del garaje comunitario?
La cobertura de Responsabilidad Civil de la póliza de tu coche eléctrico se hace cargo de los costes de limpieza, reparación de forjados, pintura e infraestructura eléctrica de la comunidad de propietarios hasta el límite económico pactado en el contrato (que por ley cubre importes millonarios en daños a terceros).
¿Es obligatorio notificar a la aseguradora que cargo el coche en un garaje comunitario?
Sí. Al contratar o renovar la póliza de seguro de hogar o de coche, es fundamental declarar la presencia del vehículo eléctrico y la instalación del punto de carga doméstico. Notificar el incremento del riesgo evita que la aseguradora aplique la regla proporcional por infraseguro en caso de siniestro grave por incendio.
Deja una respuesta