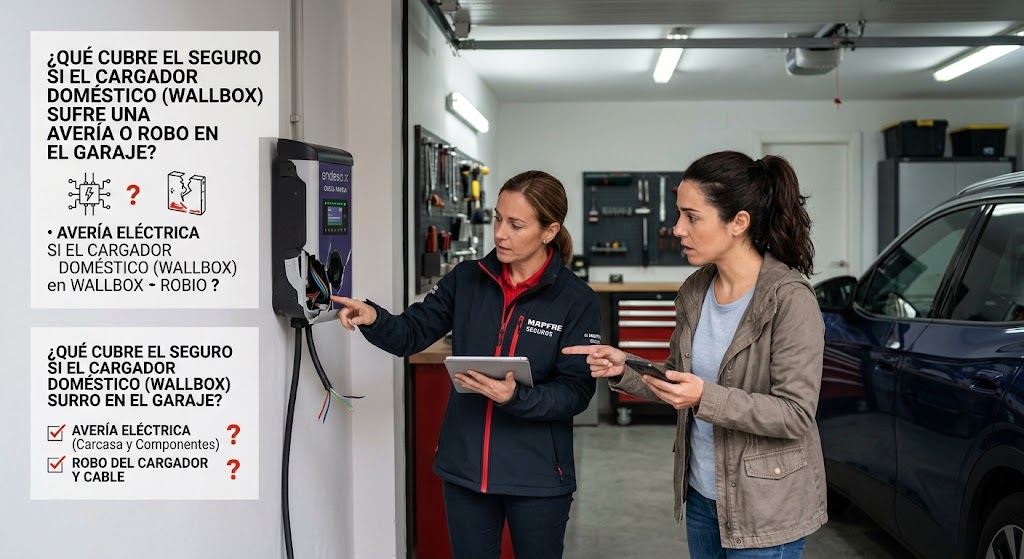
La instalación de un punto de carga de pared (wallbox) en el garaje privado o en una plaza de aparcamiento comunitaria es el paso indispensable para rentabilizar el uso diario de un coche eléctrico o híbrido enchufable. Sin embargo, al tratarse de un equipo electrónico fijado a un inmueble y expuesto a riesgos como sobretensiones eléctricas, vandalismo o robo con fuerza, surgen dudas sobre qué seguro debe responder ante un siniestro: el seguro del automóvil o el seguro de hogar.
La cobertura del cargador doméstico no opera de forma automática en todas las pólizas. Para disponer de protección total es necesario conocer qué garantía asume cada seguro y cómo declarar correctamente la instalación.
Tabla comparativa: Asignación de coberturas entre Seguro de Hogar y Seguro de Coche
| Tipo de Siniestro / Riesgo | Responsable Principal | Requisito de Cobertura en la Póliza |
| Robo del Wallbox en Garaje Privado (Chalet/Unifamiliar) | Seguro de Hogar | Incluido en la suma asegurada de Continente |
| Robo del Wallbox en Garaje Comunitario | Seguro de Coche / Anexo Hogar | Debe declararse como Accesorio del Vehículo o anexo de vivienda |
| Sobretensión o Cortocircuito (Daños Eléctricos) | Seguro de Hogar / Coche | Cobertura de Daños Eléctricos o garantía de recarga en póliza EV |
| Vandalismo o Golpe de Rotura Accidental | Seguro de Coche (Todo Riesgo) | Cobertura de Daños Propios / Accesorios declarados |
| Incendio originado por el Punto de Carga | Seguro de Hogar / Seguro Comunitario | Responsabilidad Civil Inmobiliaria y garantía de Incendio |
1. Cobertura frente a Robo y Vandalismo en el Garaje
El lugar donde se encuentre instalado el punto de carga determina la vía de reclamación:
A. Garaje Privado (Vivienda Unifamiliar)
En una casa independiente o chalet, el wallbox forma parte de la instalación eléctrica fija de la vivienda.
- Seguro de Hogar: Se considera elemento del Continente. Si sufres un robo con fuerza en el garaje o el equipo es vandalizado, el seguro de hogar asume la reparación o sustitución del cargador, siempre que el capital de continente esté correctamente actualizado.
B. Plaza de Garaje Comunitario (Edificio de Vecinos)
En un garaje colectivo, la plaza de aparcamiento se considera un anexo.
- Seguro de Coche (Póliza Específica para EV): La mayoría de las aseguradoras que comercializan pólizas específicas para vehículos eléctricos permiten declarar el wallbox como un accesorio del coche. En caso de robo del dispositivo en la plaza comunitaria, el seguro del coche indemnizará el valor del cargador.
- Seguro de Hogar (Extensión de Anexo): Si tu póliza de hogar incluye explícitamente las plazas de garaje comunitarias dentro de la misma finca como parte del continente, también se puede canalizar la reclamación por esta vía.
2. Daños Eléctricos, Sobretensiones y Averías Técnicas
Los cargadores domésticos están constantemente expuestos a variaciones de voltaje en la red eléctrica, picos de tensión por tormentas o fallos internos en el convertidor:
- Garantía de Daños Eléctricos (Seguro de Hogar): Cubre los desperfectos sufridos en el wallbox si la avería ha sido provocada por una subida de tensión, cortocircuito o rayo en la red de suministro de la vivienda.
- Garantía del Fabricante vs. Seguro: Si el cargador deja de funcionar por un fallo interno de los componentes electrónicos sin que haya mediado un factor externo (como una sobretensión o golpe), el daño no lo asume el seguro, sino la garantía legal del fabricante del wallbox (que en España ofrece una cobertura mínima de 3 años).
3. ¿Qué ocurre si el cargador provoca un incendio en el garaje?
Uno de los mayores temores de los usuarios en garajes comunitarios es el riesgo de sobrecalentamiento o cortocircuito que derive en un incendio con daños a los vehículos colindantes o a la estructura del edificio:
- Instalación Homologada con Boletín (CIE): Si la instalación fue realizada por un instalador autorizado cumpliendo la normativa ITC-BT-52 y cuenta con su correspondiente Certificado de Instalación Eléctrica, la Responsabilidad Civil de la Póliza de Hogar o de Coche asumirá las indemnizaciones por daños a terceros.
- Instalación Clandestina o Defectuosa: Si la instalación se realizó sin respetar el reglamento técnico de baja tensión o sin las protecciones magneto-térmicas y diferenciales obligatorias, la aseguradora puede invocar la negligencia grave del tomador y rehusar el pago de los daños provocados a la comunidad de vecinos.
Preguntas Frecuentes (FAQ)
¿Debo notificar a la aseguradora la instalación del wallbox para que quede cubierto?
Sí, es totalmente imprescindible. Si no notificas a tu aseguradora de hogar o de coche que has instalado un cargador valorado en 800 € – 1.500 €, la compañía puede aplicar una regla proporcional por infraseguro en caso de siniestro, o denegar la indemnización alegando que dicho accesorio no figuraba expresamente en el contrato.
¿El seguro cubre la manguera y la pistola del cargador si quedan puestas en el wallbox?
Si la manguera o la pistola de recarga son sustraídas del cargador mediante fuerza (por ejemplo, cortando el cable o forzando el anclaje de soporte fijado a la pared), el siniestro queda amparado por la cobertura de Robo. Si la manguera se deja suelta en el suelo sin estar recogida ni cerrada con candado o llave y desaparece sin signos de violencia, se clasificará como hurto, quedando excluido de la indemnización en la mayoría de las pólizas.
Deja una respuesta