El mercado de vehículos eléctricos usados (BEV y PHEV de ocasión) ha alcanzado una madurez operativa consolidada. La adquisición de un automóvil de cero emisiones de segunda mano representa una opción económica atractiva para evitar la fuerte depreciación inicial del vehículo nuevo. Sin embargo, al tramitar la contratación de una póliza de seguro a Todo Riesgo (con o sin franquicia) para un eléctrico usado, el procedimiento de suscripción de las compañías aseguradoras difiere notablemente del aplicado a los vehículos de combustión tradicionales.
Dado que la batería de tracción de alta tensión representa entre el 30% y el 50% del valor total del automóvil, las aseguradoras aplican protocolos de peritación y verificación rigurosos antes de conceder la cobertura de Daños Propios. Una batería predañada, manipulada o con un nivel de degradación crítico supone un riesgo financiero inasumible para la compañía en caso de siniestro total.
A continuación, analizamos al detalle todos los requisitos documentales, técnicos e inspecciones periciales que exige el sector asegurador para aprobar una póliza a Todo Riesgo en un vehículo eléctrico de ocasión.
1. Inspección pericial presencial o peritaje digital obligatorio
Cuando se contrata un seguro a Todo Riesgo para un automóvil nuevo recién matriculado, la aseguradora presupone la ausencia total de daños. Por el contrario, en cualquier vehículo de segunda mano —y de forma muy estricta en los modelos eléctricos— la compañía exige una verificación de estado previa antes de dar entrada en vigor a las coberturas de Daños Propios e Incendio.
Este proceso de verificación adopta dos modalidades principales:
A. Peritación presencial por gabinete técnico
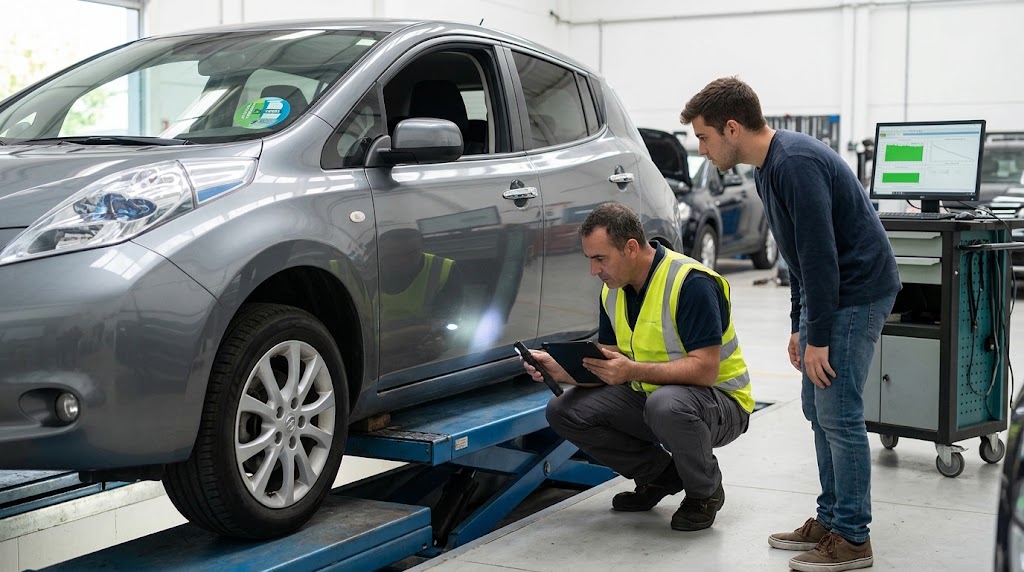
Un perito designado por la aseguradora acude al domicilio del tomador, a la campa del compraventa o a un taller concertado para examinar físicamente el automóvil. En los eléctricos usados, el perito no solo examina la chapa y la pintura externa, sino que realiza comprobaciones técnicas específicas:
- Inspección del cárter inferior y protector de la batería: Verificación visual de que la carcasa de aluminio o acero que protege las celdas de litio no presenta abolladuras, fisuras, arañazos profundos por impacto con bordillos o signos de corrosión.
- Revisión del puerto de carga y conectores: Comprobación del estado del conector hembra (Mennekes / CCS Combo 2), comprobando que los pines de alta tensión no presentan signos de sobrecalentamiento, arcos eléctricos o patillas dobladas.
- Verificación del sellado del paquete: Comprobación de que las pegatinas e indicadores de manipulación de la batería de tracción se mantienen intactos de fábrica.
B. Peritaje digital a través de aplicación móvil (Fotoperitación)
En vehículos de menor antigüedad (de 1 a 3 años), algunas aseguradoras permiten realizar una fotoperitación asistida. El asegurado debe subir fotografías en tiempo real a través de una aplicación segura, incluyendo tomas detalladas del cuadro de mandos encendido (comprobando la ausencia de testigos de fallo de alta tensión), el estado del cable de carga y fotografías de los bajos del vehículo.
2. El Certificado de Salud de la Batería ($\text{SoH}$)
El requisito técnico más relevante introducido por las compañías de seguros para los vehículos eléctricos usados es la aportación o verificación del Estado de Salud de la Batería ($\text{SoH}$, State of Health).
El $\text{SoH}$ es un porcentaje que refleja la capacidad de almacenamiento de energía que conserva el acumulador en comparación con su estado cuando salió de la línea de montaje de fábrica.
[ VEHÍCULO ELÉCTRICO DE SEGUNDA MANO ]
                   │
                   ▼
[ LECTURA DIAGNÓSTICA DE BATERÍA (SoH) ]
                   │
    ┌──────────────┴──────────────┐
    ▼                             ▼
[ SoH >= 70% - 75% ]           [ SoH < 70% ]
    │                             │
    ├─ Póliza Todo Riesgo         ├─ Rechazo de garantía de Daños Propios
    └─ Aprobación Estándar        └─ Propuesta a Terceros Ampliado o Recargo
| Porcentaje de SoH Aportado | Criterio General de Suscripción de la Aseguradora | Impacto en la Póliza a Todo Riesgo |
| 85% – 100% (Degradación óptima) | Aprobación directa | Cobertura estándar a Todo Riesgo sin restricciones |
| 70% – 84% (Uso normal / medio) | Aprobación condicionada | Aceptación habitual; posible aplicación de franquicia mínima |
| < 70% (Degradación severa) | Rechazo / Reclasificación | Exclusión de sustitución de batería o denegación de Todo Riesgo |
¿Cómo exige la aseguradora acreditar el $\text{SoH}$?
Para evitar manipulaciones superficiales en el cuadro de instrumentos, la aseguradora suele requerir uno de los siguientes documentos:
- Informe oficial de diagnosis de la marca: Certificado emitido por un concesionario oficial tras conectar la herramienta de diagnosis original al software del sistema de gestión de la batería ($\text{BMS}$).
- Certificado de empresas periciales independientes: Informes de test de estrés certificados por laboratorios o plataformas de diagnosis autorizadas (como Aviloo o certificados telemáticos equivalentes).
Si la batería presenta un $\text{SoH}$ inferior al 70%, el valor venal del automóvil se desploma. Si se produjera un impacto leve que afectase a la batería, el coste de poner un paquete de sustitución nuevo superaría de inmediato el valor venal corregido del vehículo, obligando a la aseguradora a declarar el Siniestro Total. Por ello, las aseguradoras rechazan la cobertura a Todo Riesgo en unidades con baterías severamente degradadas.
3. Comprobación del régimen de la batería: ¿Propiedad o Alquiler?
Un punto administrativo crítico al asegurar un eléctrico de ocasión es determinar el régimen jurídico de la batería de tracción. Aunque la mayoría de los vehículos eléctricos modernos se comercializan con la batería en propiedad, en el mercado de ocasión aún circulan unidades (como modelos de primera generación) cuyo contrato original contemplaba la batería en régimen de alquiler o leasing.
- Si la batería es en Propiedad: Se asegura el conjunto completo del vehículo bajo un único capital asegurado y una sola prima.
- Si la batería es en Alquiler: El comprador es propietario del chasis y la carrocería, pero la batería pertenece a la entidad financiera o arrendadora. En este caso, la aseguradora exige:
- Declaración explícita del contrato de alquiler en la póliza: Debe constar la entidad propietaria de la batería como beneficiaria o cesionaria de derechos en caso de pérdida total.
- Inclusión de la cláusula de Batería en Alquiler / GAP: Garantiza que, si el coche sufre un Siniestro Total, el seguro indemnice directamente a la financiera el importe fijado en el contrato de arrendamiento, evitando que el asegurado deba asumir la diferencia económica.
4. Requisitos documentales y estado de los accesorios de carga
Además de la peritación física y el test del $\text{SoH}$, la compañía de seguros exige la aportación de documentación específica antes de emitir la póliza a Todo Riesgo:
A. Ficha Técnica e Historial de Inspecciones (ITV)
Verificación de que el vehículo no cuenta con modificaciones no homologadas en el sistema de alta tensión o la suspensión (las bajadas de altura no homologadas incrementan drásticamente el riesgo de impactos en los bajos de la batería).
B. Declaración del Cable de Carga de Serie
Para cubrir el robo o deterioro del cable de carga ocasional (Schuko / Modo 2) o del cable Tipo 2 / Mennekes (Modo 3), la aseguradora exige que el cableado figure detallado como equipamiento de serie o accesorio declarado en la propuesta de seguro, verificando durante la peritación que se encuentra en perfecto estado de conservación y sin empalmes caseros.
5. Exclusiones habituales al asegurar un eléctrico usado a Todo Riesgo
Incluso cuando la compañía aprueba la contratación del seguro a Todo Riesgo para un eléctrico de segunda mano, es fundamental revisar las exclusiones específicas que suelen figurar en la letra pequeña de la póliza:
- Baterías fuera de la garantía oficial sin certificado: Si la garantía de fábrica de la batería (los habituales 8 años) ha caducado y no se aporta un certificado de $\text{SoH}$ reciente, la aseguradora puede incluir una cláusula de exclusión sobre averías o fallos internos del paquete de alta tensión tras un accidente leve.
- Daños previos no reparados: Cualquier arañazo, deformación en llantas o abolladura detectada en la peritación inicial quedará excluida de la cobertura hasta que el asegurado acredite su reparación en taller.
- Manipulación del software o deslimitación (Tuning / Chiptuning): Si el vehículo de segunda mano ha sufrido una modificación no autorizada en el mapa de potencia del inversor o en el software del $\text{BMS}$ para incrementar la potencia o desactivar límites de velocidad, el seguro rehusará la totalidad de las coberturas de Daños Propios y Responsabilidad Civil por alteración grave del riesgo.
Preguntas Frecuentes (FAQ)
¿Se puede asegurar a Todo Riesgo un coche eléctrico de segunda mano si la garantía oficial de la batería ya ha caducado?
Sí, pero bajo condiciones más estrictas. Si el vehículo supera los 8 años de antigüedad o los 160.000 km (superando el periodo de garantía oficial del fabricante), la aseguradora exigirá obligatoriamente una peritación presencial completa y un certificado oficial de salud de la batería ($\text{SoH}$). Si el informe certifica que el acumulador conserva un nivel de capacidad seguro (generalmente superior al 70%-75%), la compañía emitirá la póliza a Todo Riesgo, habitualmente aplicando una franquicia.
¿Qué ocurre si compro el coche usado y sufro un choque antes de realizar la peritaje del seguro?
Si el contrato de seguro establece la peritación previa como condición suspensiva, la cobertura de Daños Propios (Todo Riesgo) no entrará en vigor hasta que el perito valide el estado del coche. Si sufres un accidente antes de realizar la inspección, la compañía solo cubrirá la Responsabilidad Civil a Terceros, pero no asumirá la reparación de los daños de tu propio vehículo.

Deja una respuesta