El Consorcio de Compensación de Seguros (CCS) es un organismo público adscrito al Ministerio de Economía de España que actúa como un fondo de garantía y red de seguridad para el sistema asegurador. Su función principal es asumir las indemnizaciones por pérdidas derivadas de eventos extraordinarios o de gran magnitud que las compañías de seguros privadas excluyen de sus pólizas ordinarias.
A continuación, se detalla en profundidad qué tipo de riesgos cubre, cuáles son las condiciones indispensables para solicitar su intervención y qué supuestos quedan excluidos.
1. Riesgos Cubiertos por el Consorcio de Compensación de Seguros
Las coberturas del Consorcio se dividen fundamentalmente en tres grandes bloques: fenómenos de la naturaleza, eventos de impacto político/social y actuaciones de las Fuerzas de Seguridad.
A. Fenómenos de la Naturaleza (Riesgos Atmosféricos y Geológicos)
El Consorcio no cubre el mal tiempo ordinario, sino aquellos fenómenos naturales de fuerza o violencia desmedida:
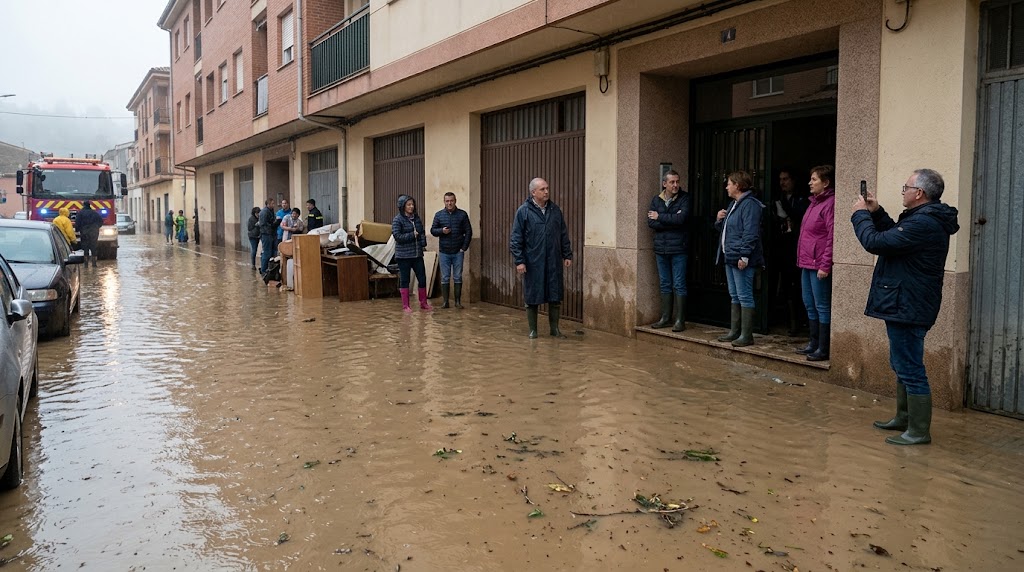
- Inundaciones extraordinarias: Anegamientos de terreno producidos por lluvias torrenciales, desbordamiento de ríos, rías o cauces naturales, así como embates del mar en las costas. (Nota: No cubre la recogida de agua de lluvia directamente sobre tejados o filtraciones por mal estado de la cubierta).
- Embate del mar y tempestades: Daños producidos por el oleaje o el agua del mar que penetre en la línea de costa.
- Tempestad Ciclónica Extraordinaria (TCE):
- Rachas de viento que superen los 120 km/h.
- Tornados sobre el terreno e hidrometías (mangas de agua en el mar).
- Terremotos y maremotos: Movimientos sísmicos de la corteza terrestre o olas gigantes provocadas por sismos marinos.
- Erupciones volcánicas: Daños directos por coladas de lava, cenizas o gases volcánicos (como ocurrió en la erupción de La Palma).
- Caída de cuerpos siderales y meteoritos.
B. Eventos Políticos, Sociales o Terroristas
Daños personales y materiales causados por actos de violencia colectiva o alteraciones graves del orden público:
- Actos de terrorismo: Atentados, explosiones o sabotajes cometidos por bandas armadas o elementos terroristas.
- Rebelión, sedición, motín y tumulto popular: Destrozos producidos en el contexto de altercados graves en las vías públicas.
- Huelgas violentas y tumultos: Daños causados a bienes durante manifestaciones o protestas violentas.
C. Actuaciones de las Fuerzas Armadas y Cuerpos de Seguridad
- Daños colaterales o necesarios: Perjuicios causados a propiedades privadas durante intervenciones de las Fuerzas Armadas o Fuerzas y Cuerpos de Seguridad del Estado en tiempos de paz para mantener el orden o gestionar emergencias.
2. Coberturas especiales: El Consorcio en los Seguros de Automóvil
Además de los riesgos extraordinarios, el Consorcio cumple una función social indispensable en el ámbito de la circulación de vehículos a motor:
- Vehículos no asegurados o robados: Indemniza los daños personales (y materiales bajo ciertas condiciones) provocados por vehículos que circulaban de forma ilegal sin seguro obligatorio o que habían sido robados.
- Vehículos desconocidos: Asume las indemnizaciones por daños personales graves o fallecimiento en accidentes donde el conductor causante se dio a la fuga y no pudo ser identificado.
- Aseguradoras en quiebra: Si la compañía de seguros donde tenías contratada la póliza entra en concurso de acreedores o liquidez, el Consorcio asume la gestión y el pago de las indemnizaciones pendientes.
3. Resumen de Coberturas: ¿Qué asume cada entidad?
| Tipo de Siniestro | Seguro Privado de Hogar / Coche | Consorcio de Compensación de Seguros |
|---|---|---|
| Lluvia o granizo ordinario | SÍ | NO |
| Viento entre 84 km/h y 120 km/h | SÍ | NO |
| Viento > 120 km/h o Tornados | NO | SÍ |
| Inundación por desbordamiento de río | NO | SÍ |
| Gotera por rotura de tubería propia | SÍ | NO |
| Atentado terrorista o Motín | NO | SÍ |
| Terremoto o Erupción volcánica | NO | SÍ |
4. Requisitos imprescindibles para cobrar del Consorcio
Para que el Consorcio de Compensación de Seguros acepte una solicitud de indemnización, es obligatorio cumplir los siguientes requisitos legales:
- Estar asegurado: Es indispensable tener contratada una póliza de seguro privada (de hogar, comercio, vehículo, vida o accidentes) que esté en vigor en el momento del siniestro.
- Estar al corriente de pago: Debe haberse abonado la prima del seguro. En la factura del seguro se incluye una pequeña tasa (recargo) destinada a financiar el Consorcio.
- Periodo de carencia: En seguros de daños materiales (como hogar o negocios), debe haber transcurrido un plazo de 7 días desde la fecha de contratación de la póliza para que el Consorcio cubra riesgos extraordinarios (salvo que sea un reemplazo de póliza o no se exija carencia).
- Respetar los capitales asegurados: El Consorcio indemnizará como máximo las cantidades e inmuebles/enseres que tuvieras declarados en la póliza con tu seguro privado (si tenías tu casa infraasegurada, la indemnización del Consorcio será proporcionalmente menor).
5. Principales Exclusiones: ¿Qué NO cubre el Consorcio?
El Consorcio denegará el pago de indemnizaciones en las siguientes situaciones:
- Falta de póliza privada: Si no tenías seguro de hogar o comercio contratado, el Consorcio no abonará ninguna cantidad por los daños del temporal o inundación.
- Daños por goteras o filtraciones graduales: Goteras que entran por el tejado, desgaste de fachada o deficiencias de construcción.
- Lluvia directa sobre la finca: El agua de lluvia cae directamente sobre la propiedad sin formar una masa de agua que anegue el terreno.
- Oleaje suave o mareas ordinarias: Desgastarse la costa por el efecto normal del mar.
- Conflictos armados oficiales: Guerras declaradas, independientemente de que se desarrollen dentro o fuera de España.
Deja una respuesta