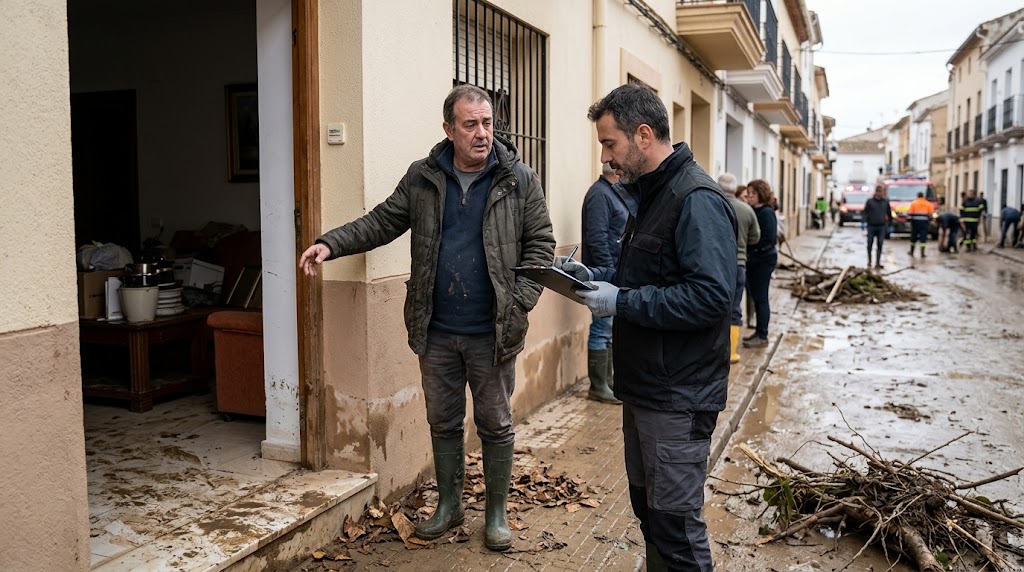
El Consorcio de Compensación de Seguros (CCS) es el organismo público encargado de indemnizar los daños causados por inundaciones extraordinarias en España, un tipo de riesgo que las compañías de seguros privadas excluyen sistemáticamente de sus pólizas de hogar, vehículo o comercio.
A continuación, se detalla qué tipo de inundaciones cubre el Consorcio, cuáles son las condiciones indispensables para cobrar la indemnización y qué situaciones quedan totalmente excluidas de su protección.
1. El concepto legal: ¿Qué considera el Consorcio una «Inundación Extraordinaria»?
Para que el Consorcio intervenga, la inundación debe cumplir la definición legal establecida por la normativa aseguradora. Se considera inundación extraordinaria cuando los daños son provocados por:
- Desbordamiento de ríos, rías, arroyos o cauces naturales de agua: Cuando el caudal habitual se desborda anegando los terrenos colindantes.
- Lluvias torrenciales y anegamiento del terreno: Acumulación masiva de agua de lluvia directamente sobre la superficie del suelo que no puede ser absorbida por la red de alcantarillado, inundando garajes, bajos o viviendas.
- Embates del mar y temporales marítimos: Fenómenos de fuerte oleaje o marejadas que rompen los paseos marítimos o la línea de costa penetrando en las propiedades adyacentes.
- Rotura de presas, canales o diques: Salida de agua provocada por el colapso o fallo de infraestructuras hidráulicas.
2. Requisitos indispensables para recibir la indemnización del Consorcio
Incluso ante una catástrofe meteorológica grave, el Consorcio no indemnizará a ningún afectado que no cumpla los siguientes requisitos legales previos:
| Requisito | Detalle y aplicación |
| 1. Tener un seguro privado en vigor | Es estrictamente obligatorio tener una póliza contratada (de hogar, comercio, comunidad, vehículo o vida) que cubra los daños materiales o personales. |
| 2. Estar al corriente de pago | El recibo de la prima del seguro debe estar abonado, ya que en él se incluye el recargo obligatorio que financia al Consorcio. |
| 3. Periodo de carencia (7 días) | Debe haber transcurrido al menos 7 días desde la fecha de emisión del seguro para siniestros materiales (salvo que sea un reemplazo de póliza sin interrupción). |
| 4. Respetar los capitales de la póliza | El Consorcio indemnizará como máximo el importe del capital que tengas declarado en tu póliza con la aseguradora privada (continente y contenido). |
3. ¿Qué inundaciones NO cubre el Consorcio? (Exclusiones habituales)
Es fundamental distinguir una inundación extraordinaria de una avería doméstica o del mal tiempo ordinario. El Consorcio denegará la cobertura en los siguientes casos:
- Agua de lluvia que cae directamente sobre la vivienda: La lluvia que se cuela por el tejado, una claraboya, las persianas o la fachada por falta de sellado. (Esto lo cubre el seguro privado si supera el umbral de precipitaciones contratado).
- Rotura de tuberías propias o comunitarias: Goteras, filtraciones o reventones de cañerías del edificio. (Competencia del seguro privado o de la comunidad).
- Desbordamiento de alcantarillas por atasco particular: Daños causados por bajantes atascadas dentro del inmueble o en la parcela privada.
- Inundaciones graduales por humedades: Filtraciones freáticas o desgaste de muros por humedad del subsuelo prolongada en el tiempo.
4. Diferencias de cobertura entre la entidad privada y el Consorcio
Para saber a quién llamar cuando el agua entra en tu propiedad, utiliza el siguiente resumen comparativo:
¿De dónde procede el agua?
 ├── Viene de una tubería o del tejado ────────────> SEGURO PRIVADO
 ├── Es lluvia ordinaria sobre tu ventana ─────────> SEGURO PRIVADO
 └── Viene del suelo, un río o el mar anegado ────> CONSORCIO (CCS)
5. Pasos para reclamar al Consorcio tras una inundación
Si has sufrido una inundación extraordinaria, sigue este protocolo para agilizar el cobro de la indemnización:
- Documenta los daños inmediatamente: Haz fotografías y vídeos de la altura que alcanzó el agua, los muebles estropeados, los electrodomésticos y los vehículos anegados antes de limpiar.
- Presenta la solicitud directamente al Consorcio: Puedes tramitar la reclamación por internet a través de la web oficial del Consorcio de Compensación de Seguros (
consorseguros.es) o llamando al número de atención telefónica (900 222 665). - Pide ayuda a tu aseguradora o mediador: Aunque el pago lo realiza el Consorcio, muchas compañías privadas tramitan el parte ante el organismo público en nombre de sus clientes.
- Conserva los bienes dañados: No tires los muebles u objetos estropeados hasta que acuda el perito asignado por el Consorcio para realizar la valoración oficial de las pérdidas.
Deja una respuesta