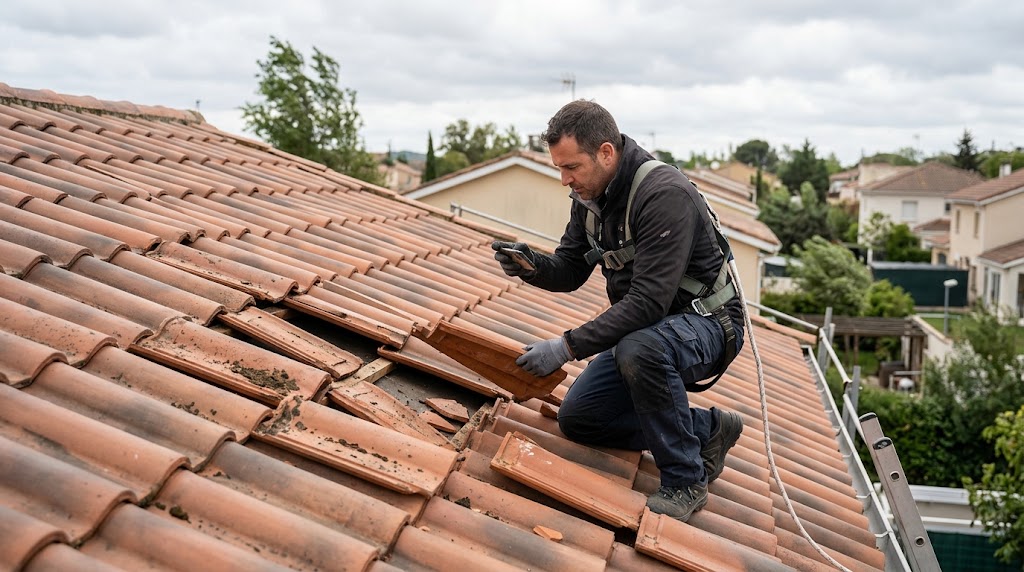
Sufrir los efectos de un temporal o de rachas de viento extremas puede provocar importantes desperfectos en la cubierta de una vivienda. El desplazamiento, rotura o levantamiento de tejas es uno de los siniestros más frecuentes en casas unifamiliares, chalés y cubiertas de edificios residenciales.
La respuesta corta a si el seguro de hogar cubre las tejas movidas por el viento es: Sí, pero únicamente si el viento alcanza una velocidad mínima fijada en el contrato y las tejas se encontraban en un estado de conservación adecuado.
A continuación, analizamos de forma detallada los requisitos técnicos, las exclusiones habituales, cómo actúa el perito y qué pasos seguir para lograr que la aseguradora apruebe el presupuesto de reparación.
1. El requisito clave: La velocidad del viento (Umbral de cobertura)
Para que la garantía de Riesgos Atmosféricos o Fenómenos Meteorológicos de tu seguro de hogar se active, el viento no puede ser una simple brisa o racha moderada. Las compañías aseguradoras exigen que el viento alcance una velocidad mínima en la zona de la vivienda para clasificar el suceso como siniestro cubierto.
El estándar habitual: 84 km/h
En la inmensa mayoría de las pólizas multirriesgo de hogar en España, el límite general se sitúa a partir de rachas de viento iguales o superiores a 84 km/h (fuerza 9 en la escala Beaufort).
- Si el viento superó los 84 km/h: La aseguradora asume la recolocación de las tejas, la sustitución de las piezas rotas y la reparación de los daños secundarios (como filtraciones de agua producidas por el desprendimiento).
- Si el viento NO alcanzó los 84 km/h: La compañía denegará la cobertura por no cumplirse la condición objetiva fijada en el contrato, salvo que la póliza tenga un umbral más permisivo (por ejemplo, 70 u 80 km/h en contratos de gama alta).
  Velocidad < 84 km/h           84 km/h - 120 km/h                 > 120 km/h
┌──────────────────────┐    ┌─────────────────────────┐    ┌────────────────────────┐
│ Reclamación denegada │    │ Cobertura Seguro Hogar  │    │ Consorcio Compensación │
│ (Salvo excepciones)  │    │  (Riesgos Atmosféricos) │    │  (Tempestad Ciclónica) │
└──────────────────────┘    └─────────────────────────┘    └────────────────────────┘
Si el viento supera los 120 km/h, el siniestro pasa a ser considerado Tempestad Ciclónica Extraordinaria, y la responsabilidad de indemnizar puede derivarse al Consorcio de Compensación de Seguros (siempre que dispongas de una póliza privada en vigor).
2. ¿Cómo demuestra la aseguradora a qué velocidad sopló el aire?
El asegurado no necesita instalar un anemómetro en el tejado. Para determinar si el siniestro entra dentro de la cobertura, la aseguradora recurre a fuentes oficiales:
- Informes de la AEMET u organismos autonómicos: El perito o el tramitador del seguro consulta el registro de la estación meteorológica oficial más cercana al código postal del inmueble durante la franja horaria declarada.
- Constatación de daños en el entorno (Anormalidad Térmica): Si no existe una estación cercana, pero en el vecindario existen destrozos generalizados (árboles caídos, persianas arrancadas, intervención de bomberos), la aseguradora suele validar el siniestro por acumulación de evidencias en la zona.
3. Coberturas habituales: ¿Qué trabajos e indemnizaciones incluye el seguro?
Cuando el parte por viento es aprobado, la cobertura de continente abarca distintos conceptos de reparación:
- Sustitución y fijación de tejas: Retirada de las tejas desplazadas o partidas e instalación de piezas de sustitución fijadas adecuadamente con mortero o espuma específica para tejados.
- Daños consecuenciales por agua de lluvia: Si el desplazamiento de las tejas dejó al descubierto el forjado y la lluvia posterior penetró en la vivienda provocando humedades o goteras en el techo de las habitaciones, el seguro reparará tanto el tejado como los daños interiores en pintura o escayola.
- Gastos de andamiaje o trabajos en altura: Para intervenir en una cubierta es necesario cumplir las normativas de seguridad laboral (líneas de vida, andamios, grúas). La póliza asume estos costes auxiliares de acceso.
4. Las dos grandes razones por las que el seguro rechaza reparar las tejas
Incluso habiéndose registrado rachas superiores a los 84 km/h, existen dos motivos muy frecuentes por los que el perito del seguro emite un informe desfavorable:
A. Falta de mantenimiento y deterioro previo
Es la causa principal de denegación. Si el perito sube al tejado y detecta que:
- El mortero de agarre estaba desintegrado por el paso de los años.
- Las tejas estaban cristalizadas, podridas o desgastadas por envejecimiento natural.
- Existía vegetación o moho acumulado que había debilitado la fijación.
En estos casos, el perito dictaminará que el viento no fue la causa primaria del desprendimiento, sino que simplemente aceleró la caída de un elemento que ya estaba en mal estado por falta de conservación, responsabilidad directa del propietario según el artículo 1907 del Código Civil.
B. Fallos de instalación o defectos de construcción
Si la vivienda es de reciente construcción o el tejado fue reformado recientemente y las tejas no se fijaron con los estándares técnicos requeridos (por ejemplo, no colocar los rastreles o el mortero exigido en zonas expuestas), la compañía puede rechazar la asistencia alegando un vicio de construcción. En ese escenario, la reclamación deberá dirigirse al constructor o al instalador que realizó la obra.
5. Tabla comparativa de situaciones y coberturas
| Situación en el tejado | Velocidad del viento | ¿Lo cubre el seguro de hogar? | Motivo de la resolución |
| Tejas bien fijadas desprendidas | > 84 km/h | SÍ | Cumple el umbral mínimo y no hay defecto de mantenimiento. |
| Tejas antiguas con mortero suelto | > 84 km/h | NO (o Parcial) | Rechazo por falta de mantenimiento o desgaste del material. |
| Tejas desprendidas tras brisa común | < 84 km/h | NO | No alcanza la velocidad fijada en las condiciones de la póliza. |
| Desprendimiento masivo por tornado/ciclón | > 120 km/h | SÍ (Consorcio) | Fenómeno extraordinario gestionado por el Consorcio de Compensación. |
| Goteras interiores por tejas movidas | > 84 km/h | SÍ | Daños consecuenciales derivados de la rotura del continente. |
6. Paso a paso para dar el parte y garantizar la reparación
Para evitar retrasos o denegaciones por fallos en la comunicación, sigue esta guía de actuación al detectar tejas movidas o dañadas tras un temporal:
- Documenta el daño de forma segura: Haz fotografías o vídeos de las tejas caídas en el suelo, del tejado desde la distancia (sin poner en riesgo tu integridad física) y de los techos interiores si hay manchas de agua.
- Comprueba las noticias y alertas de AEMET: Confirma la fecha y hora aproximada en que se registraron las rachas más fuertes en tu zona.
- Comunica el siniestro en menos de 7 días: La Ley de Contrato de Seguro (Ley 50/1980) establece un plazo máximo de 7 días para notificar el siniestro a tu compañía aseguradora.
- Solicita medidas de urgencia si hay goteras activas: Si el agua está entrando directamente en la vivienda, solicita el envío urgente de un técnico para la colocación de lonas provisionales o el sellado de emergencia mientras se tramita el expediente pericial.
- Aporta presupuestos de reparación si el seguro tarda: Si necesitas reparar la cubierta por tu cuenta ante la inacción del seguro, solicita una factura detallada a una empresa de tejados autorizada antes de retirar o reparar las tejas originales, dejando muestra fotográfica de todo el proceso para reclamar el reembolso posterior.
Deja una respuesta