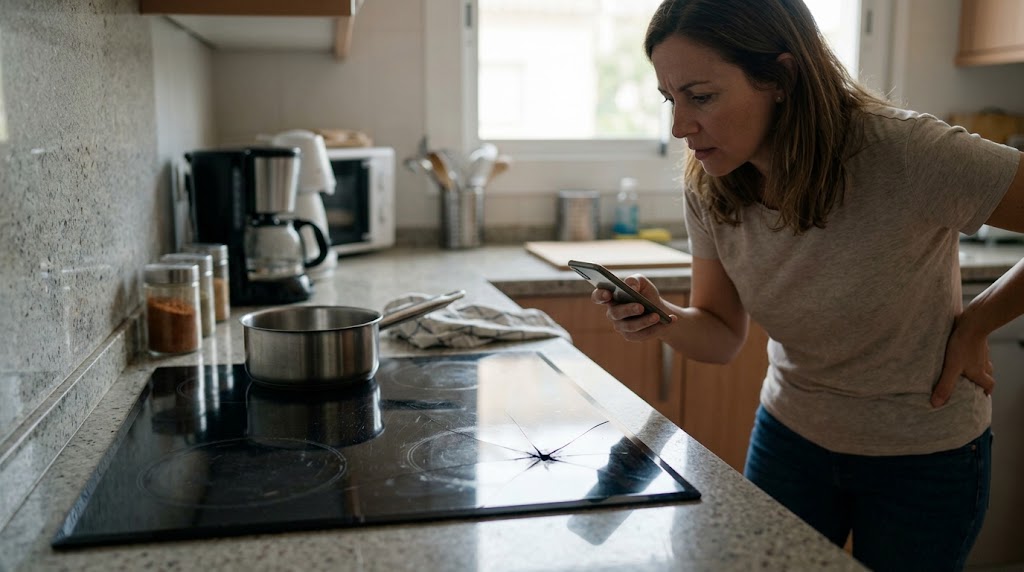
Sufrir un despiste en la cocina y ver cómo la placa vitrocerámica o de inducción se resquebraja tras la caída de una olla, una sartén o un tarro de cristal es uno de los accidentes domésticos más habituales. La rotura del cristal de la placa no solo arruina la estética de la cocina, sino que inutiliza el electrodoméstico por completo por razones de seguridad eléctrica y riesgo de corte.
La respuesta corta a si el seguro de hogar cubre la vitrocerámica rota es: Sí, por norma general queda cubierta, pero depende de la garantía específica que tengas contratada (Rotura de Cristales o Daños Eléctricos) y de si la placa es de tu propiedad o se trata de una vivienda de alquiler.
A continuación, analizamos al detalle cómo funciona la cobertura, qué cláusulas de la póliza se activan, qué exclusiones imponen las aseguradoras y los pasos exactos para lograr que te la reparen o te abonen una nueva.
1. Las 3 coberturas de la póliza que pueden pagar tu vitrocerámica
Para que la compañía aseguradora asuma la reparación o la sustitución del cristal de la vitrocerámica, el siniestro debe encajar en una de las siguientes garantías del seguro multirriesgo de hogar:
                          ¿Cómo se rompió la vitrocerámica?
                                          │
            ┌─────────────────────────────┼─────────────────────────────┐
            ▼                             ▼                             ▼
   [Impacto / Golpe accidental]     [Subida de tensión / Corto]    [Uso y desgaste acumulado]
            │                             │                             │
   Garantía de ROTURA              Garantía de DAÑOS              Sin cobertura
   DE CRISTALES Y LUNETAS          ELÉCTRICOS / AVERÍAS           (Exclusión general)
A. Cobertura de Rotura de Cristales, Vitrocerámicas y Loza
Es la vía principal y más frecuente por la que los seguros responden ante una vitrocerámica rota. En la mayoría de las pólizas de nivel medio y alto, el cristal de la placa vitrocerámica o de inducción está explícitamente equiparado a los cristales de las ventanas, espejos o encimeras de piedra.
- Qué cubre: La rotura accidental de la superficie de cristal vítreo o vitrocerámico provocada por un choque térmico o por la caída de un objeto pesado (una cazuela, una tapa de cristal, un plato).
- Cómo responde el seguro: Envía un técnico especializado para cambiar el cristal roto por uno nuevo o, si el fabricante ya no comercializa ese repuesto de cristal por antigüedad del modelo, indemniza el valor de reposición del electrodoméstico.
B. Cobertura de Daños Eléctricos o Sobretensión
Si la placa vitrocerámica no presenta fisuras ni fracturas visibles en el cristal exterior, pero ha dejado de funcionar repentinamente, se ha encendido un código de error persistente en los mandos táctiles o ha saltado el diferencial eléctrico de la vivienda, la garantía que se activa es la de daños eléctricos.
- Qué cubre: Cortocircuitos, subidas de tensión en la red eléctrica causadas por tormentas o caídas de rayos, y fallos en las placas electrónicas internas derivados de fluctuaciones en el suministro de la compañía eléctrica.
- Cómo responde el seguro: Envía a un servicio técnico (SAT) para verificar si la avería se debe a un pico de tensión. Si el origen es un fallo eléctrico ajeno a la vejez del aparato, la aseguradora repara la tarjeta electrónica o sustituye el electrodoméstico.
C. Cobertura de Todo Riesgo Accidental
Algunas pólizas avanzadas incorporan un módulo denominado «Todo Riesgo Accidental» o «Todo Riesgo del Hogar». Esta cláusula cubre cualquier desperfecto o rotura involuntaria producida dentro de la vivienda, independientemente de que se haya roto el cristal o la estructura interna del aparato por una negligencia puntual o un golpe sin intención.
2. Continente o Contenido: ¿A qué apartado pertenece la vitrocerámica?
Uno de los puntos donde surgen más discrepancias entre asegurados y tramitadores de seguros es la clasificación de la vitrocerámica como Continente (estructura de la casa) o Contenido (muebles y electrodomésticos). La clasificación varía según la instalación y el tipo de seguro:
| Situación del inmueble | ¿Continente o Contenido? | Detalle de la cobertura |
|---|---|---|
| Vivienda en propiedad (Encastrada) | Continente (generalmente) | Al estar encastrada en la encimera y fija a la instalación eléctrica, la mayoría de aseguradoras la consideran un elemento fijo de la vivienda. |
| Vivienda en propiedad (Portátil/Independiente) | Contenido | Si se trata de una placa vitrocerámica portátil o exenta que se enchufa a la pared sin ir empotrada en el mueble de cocina. |
| Piso de alquiler (Propietario/Inquilino) | Según la póliza | El propietario la cubre por Continente si la dejó instalada. El inquilino necesita tener contratada la cobertura de Contenido o Responsabilidad Civil para cubrir roturas accidentales provocadas por él. |
Atención en contratos de alquiler: Si eres inquilino y se te cae un bote de cristal rompiendo la vitrocerámica del propietario, el seguro del dueño rechazará el parte alegando que el daño lo causó un tercero (el inquilino). Para estar protegido en este escenario, el inquilino debe disponer de un seguro de hogar para inquilinos con cobertura de rotura de cristales en contenido o responsabilidad civil locativa.
3. Motivos habituales por los que el seguro NO cubre la vitrocerámica
Incluso teniendo contratada la cobertura de cristales o electrodomésticos, existen varias exclusiones muy habituales en la letra pequeña de los contratos de seguro:
- Rayaduras, arañazos o desperfectos estéticos: Si el cristal de la vitrocerámica se ha desgastado por frotar con estropajos inadecuados, presenta marcas de uso o tiene rayas superficiales que no impiden el funcionamiento ni suponen una fractura física del material, la compañía no pagará la sustitución.
- Averías por uso, desgaste o envejecimiento: Si los quemadores, resistencias o inductores dejan de calentar por agotamiento de la vida útil del aparato (obsolescencia natural), la garantía de rotura no se aplica. El seguro cubre accidentes, no la vejez del electrodoméstico.
- Placas muy antiguas (Límite de antigüedad): Muchas compañías incluyen cláusulas que limitan la cobertura de roturas o averías en electrodomésticos que superen los 10 o 12 años de antigüedad. En estos casos, si la placa es vetusta, el seguro puede rechazar la reparación o aplicar un coeficiente de depreciación elevado (pago a valor de venal o residual).
- Negligencia grave o mal uso consciente: Daños provocados por el uso de recipientes no aptos para cocina, golpes intencionados o manipulación incorrecta de los componentes internos por personas no autorizadas.
4. Cuadro comparativo: ¿Qué paga la aseguradora según la avería?
Para identificar con claridad cómo actuará tu seguro de hogar en función de la avería producida en la placa de cocina, consulta la siguiente tabla resumen:
| Tipo de daño en la vitrocerámica | Cobertura que interviene | Resolución habitual de la aseguradora |
|---|---|---|
| Cristal resquebrajado o partido por golpe | Rotura de Cristales | Cambio del cristal vitrificado o indemnización para compra de una placa nueva. |
| Raya profunda o marca de uso por sartén | Ninguna (Exclusión) | Rechazo del parte por tratarse de un daño puramente estético. |
| Placa muerta por subida de tensión en tormenta | Daños Eléctricos | Reparación de la placa electrónica o sustitución del módulo dañado. |
| Fallo del módulo táctil por antigüedad (12 años) | Ninguna (Exclusión) | Rechazo por avería mecánica/electrónica por desgaste natural. |
| Fuego en la sartén que quema los mandos | Incendio y Daños Materiales | Reparación completa de la cocina o reposición de los elementos quemados. |
5. Guía paso a paso para declarar el parte y lograr que te la reparen
Si has sufrido la rotura del cristal de tu placa vitrocerámica o de inducción, sigue esta secuencia de actuación para agilizar los trámites y evitar el rechazo de la compañía:
- No toques ni manipules la placa: Desconecta el interruptor del cuadro eléctrico correspondiente a la cocina para evitar cortocircuitos o descargas si ha caído líquido en la fractura del cristal.
- Haz fotografías detalladas: Toma fotos claras donde se aprecie la grieta completa, el impacto del golpe y el modelo/marca del electrodoméstico (suele figurar en una pegatina bajo la encimera o en el marco).
- Comunica el parte en menos de 7 días: Contacta con tu aseguradora por teléfono o a través de su aplicación móvil. Indica claramente que se ha producido la rotura accidental del cristal de la vitrocerámica por la caída de un objeto.
- Facilita la marca y modelo exacto: El tramitador te pedirá los datos del aparato para enviar al técnico directamente con el cristal de repuesto adecuado o solicitar el presupuesto de fábrica.
- Visita del técnico pericial: El profesional de la aseguradora acudirá a verificar que el cristal está efectivamente partido y no simplemente rayado. Si el cristal ya no se fabrica por estar descatalogado, la aseguradora te emitirá una propuesta de indemnización económica para que adquieras un modelo equivalente en el mercado.
Deja una respuesta