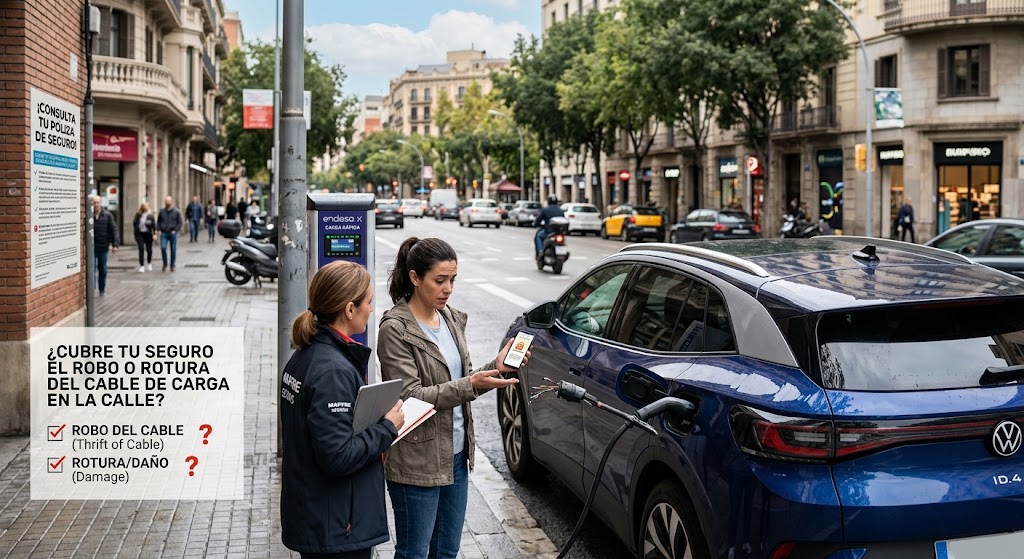
El cable de recarga de un vehículo eléctrico o híbrido enchufable (especialmente el cable estándar Tipo 2 / Mennekes) es un accesorio fundamental para la movilidad cotidiana. Con un precio en el mercado que oscila entre los 200 € y los 600 €, estos elementos se han convertido en un objetivo frecuente de robo cuando el vehículo se encuentra estacionado y conectado en la vía pública o en puntos de recarga de acceso libre.
La respuesta corta es que depende de las coberturas contratadas en tu póliza de seguro de automóvil. Los seguros estándar de gasolina o diésel no contemplan estos elementos por defecto, por lo que es imprescindible revisar las condiciones específicas de la garantía de robos y accesorios en las pólizas diseñadas para vehículos eléctricos (EV).
A continuación, analizamos detalladamente en qué supuestos responde el seguro, las condiciones técnicas exigidas y los pasos para reclamar en caso de sustracción o vandalismo.
Tabla de coberturas según el tipo de seguro y el siniestro
| Tipo de Siniestro / Situación | Seguro a Terceros Básico | Terceros Ampliado (Con Robo) | Todo Riesgo (Sin / Con Franquicia) |
| Robo del cable estando conectado al coche | No cubierto | ** Cubierto** (Si se declara como accesorio / robo con fuerza) | ** Cubierto** (Sujeto a franquicia si aplica) |
| Robo del cable guardado en el maletero | No cubierto | ** Cubierto** (Sujeto a la cláusula de equipaje/efectos) | ** Cubierto** |
| Hurto (Cable suelto por despiste) | No cubierto | Sin cobertura por falta de fuerza o violencia | Sin cobertura por regla general |
| Rotura o daño por vandalismo en la calle | No cubierto | No cubierto (Salvo si hay cobertura de incendios) | ** Cubierto** (Garantía de daños propios) |
| Avería / Sobreintensidad por fallo del punto | No cubierto | No cubierto | ** Cubierto** (Si incluye garantías eléctricas) |
1. El robo del cable de carga: Requisitos de cobertura
Para que la entidad aseguradora indemnice la pérdida del cable o suministre un duplicado oficial de fábrica, deben cumplirse condiciones contractuales muy precisas:
- Inclusión como accesorio de serie o declarado: El cable de recarga que viene de fábrica con el coche suele considerarse equipamiento de serie. Si has adquirido un segundo cable o un adaptador de alta potencia de forma independiente, debes declararlo expresamente en las «Condiciones Particulares» de la póliza para garantizar su valor total de reposición.
- Concepto legal de Robo con Fuerza frente a Hurto:
- Robo con fuerza (Cubierto): Ocurre cuando el ladrón fuerza el conector, rompe la cerradura del maletero o destruye el mecanismo de bloqueo (pin de bloqueo electrónico) de la toma de carga del coche o del poste público para llevarse el cable.
- Hurto (Normalmente Excluido): Si el cable no estaba bloqueado electrónicamente por el vehículo o el poste por un fallo de configuración y alguien lo desenchufa simplemente tirando de él sin ejercer violencia sobre el coche, la aseguradora puede catalogarlo como hurto o negligencia y rechazar el siniestro.
2. Daños, roturas y actos vandálicos en el cable
Si el cable no es sustraído pero sufre daños físicos en la vía pública (por ejemplo, alguien lo pisa, tropieza con él provocando la rotura del conector o es objeto de un acto vandálico mientras el vehículo está cargando):
- En pólizas a Todo Riesgo: Los daños en el cable provocados por terceros o accidentes en la vía pública están cubiertos por la garantía de Daños Propios. Ten en cuenta que si el coste del cable (p. ej. 250 €) es inferior o similar al importe de tu franquicia (p. ej. 300 €), la reparación o reposición correrá íntegramente a tu cargo.
- En pólizas a Terceros Ampliado: Los actos vandálicos no suelen estar incluidos salvo que el siniestro vaya acompañado de un intento de robo con fuerza o conatos de incendio o sobretensión acreditada.
3. ¿Cómo evitar el rechazo de la indemnización por la aseguradora?
Si has sufrido el robo o la rotura del cable en la vía pública, sigue estas pautas para presentar el parte sin riesgo de rehúse:
- Presentar denuncia policial adecuada: Acude a la Policía Nacional o Guardia Civil y especifica claramente que el cable estaba correctamente anclado y bloqueado electrónicamente al vehículo mediante el sistema de seguridad del coche, indicando que el autor forzó el mecanismo o ejerció violencia física sobre el punto de conexión.
- Fotografías y pruebas del daño: Toma fotos inmediatamente de la toma de carga del vehículo si ha sufrido arañazos, deformaciones o la rotura del pestillo de bloqueo.
- Factura o justificante de compra: Aporta a la aseguradora la factura original de compra del vehículo donde figure el equipamiento suministrado o la factura del cable comercializado para acreditar su valor de mercado.
Preguntas Frecuentes (FAQ)
¿El seguro cubre el robo del cable si estaba cargando en un cargador público gratuito?
Sí. La ubicación o el coste de la electricidad del punto de recarga público (sea un cargador municipal gratuito o una electrolinera de pago) no altera las condiciones de la póliza, siempre que el vehículo estuviese estacionado en un lugar permitido y el cable estuviese anclado.
¿Qué pasa si el robo del cable causa destrozos en la toma de carga del coche?
Si los ladrones arrancan el cable de cuajo y rompen la toma de carga (puerto de recarga) o la pintura de la aleta del vehículo, los daños en el coche quedan cubiertos por las garantías de Robo o Daños Propios del seguro, asumiendo la aseguradora tanto la reparación de la carrocería/toma como la sustitución del cable.
Deja una respuesta