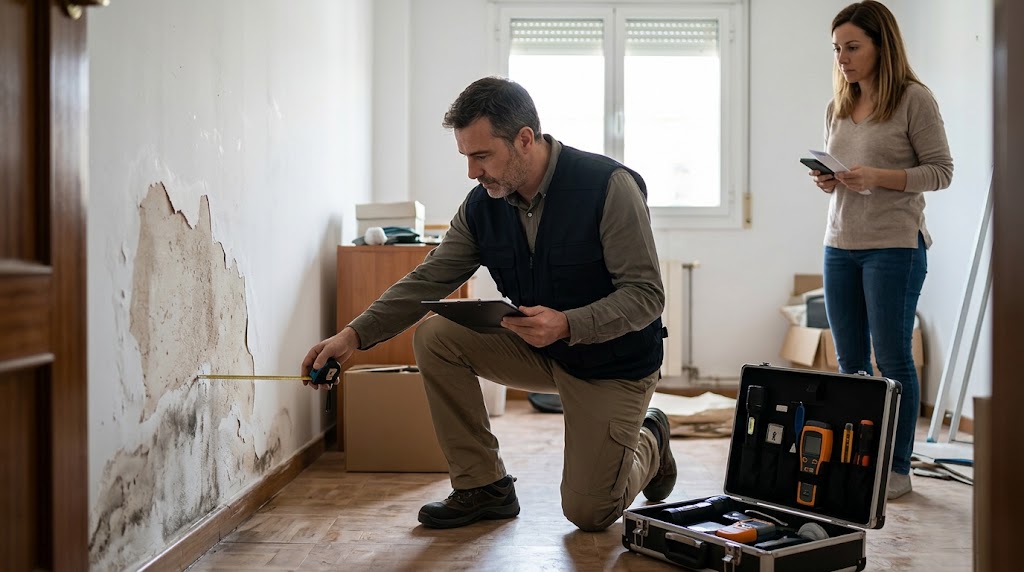
Descubrir una fuga de agua, sufrir las consecuencias de un incendio o lidiar con las filtraciones causadas por una DANA o una granizada en la vivienda es una experiencia estresante. Tras notificar el siniestro a la compañía aseguradora, la pregunta más recurrente de cualquier propietario es siempre la misma: ¿cuánto tarda un perito en valorar los daños de una casa?
Saber en qué momento exacto acudirá el técnico, cuándo se emitirá la valoración de la indemnización y cuáles son los plazos que la ley impone a las aseguradoras es fundamental para evitar abusos, acelerar las reparaciones y reclamar de forma efectiva en caso de retrasos injustificados.
A continuación, se ofrece una guía completa y detallada sobre los tiempos del proceso pericial, las causas más habituales de demora y los mecanismos legales disponibles para exigir el pago o la reparación de los desperfectos en el menor tiempo posible.
1. Tiempos medios del proceso pericial: De la visita a la indemnización
El proceso de peritación de un inmueble no se limita a la visita presencial del técnico en la vivienda. Comprende una serie de etapas consecutivas que van desde la apertura del expediente hasta la liquidación final económica o la entrada de los profesionales de la reparación.
De forma general, en condiciones normales y para siniestros de complejidad baja o media en España, el proceso completo de valoración suele tardar entre 3 y 10 días laborables.
[Apertura del Parte] ──> (24h - 72h) ──> [Visita Presencial] ──> (2 - 5 días) ──> [Informe Pericial] ──> (24h - 48h) ──> [Aprobación y Pago]
Fase 1: Asignación y visita del perito (24 a 72 horas)
Una vez comunicado el siniestro a la compañía de seguros, el departamento de tramitación asigna el expediente a un gabinete pericial externo o a un perito en plantilla.
- Siniestros estándar: El perito o la agencia de peritación suele ponerse en contacto con el asegurado en las primeras 24 a 48 horas para concertar la cita. La visita presencial suele realizarse en un plazo de 1 a 3 días laborables.
- Urgencias o emergencias graves: Si existen roturas de tuberías principales con vertido constante de agua, riesgo de colapso de techos o daños por fuego, la póliza suele activar el protocolo de urgencia, enviando un perito o un reparador de guardia en un margen de 2 a 12 horas.
Fase 2: Inspección presencial y toma de datos (30 a 90 minutos)
Durante la visita a la vivienda, el perito realiza la toma de fotografías, la medición de las zonas afectadas, la revisión del origen de la avería (por ejemplo, comprobar si la fuga procede de una tubería propia o del vecino) y el inventario de bienes muebles dañados. Salvo en grandes siniestros, esta labor de campo lleva menos de dos horas.
Fase 3: Redacción del informe pericial (2 a 5 días laborables)
Tras abandonar el inmueble, el perito debe redactar la propuesta de indemnización o el informe de cobertura. En este documento se desglosan los costes de materiales, las horas de mano de obra según los baremos del sector y la amortización de los objetos dañados. Para siniestros comunes (humedades, roturas de cristales, pequeños incendios de cocina), el técnico tarda entre 48 horas y 5 días laborables en remitir la valoración a la compañía aseguradora.
Fase 4: Validación y resolución por la aseguradora (24 a 48 horas)
Una vez que el departamento de tramitación de la aseguradora recibe el informe pericial, verifica que las cuantías no superen los límites contratados y que el siniestro esté cubierto por la póliza. Aprobada la valoración, se emite la orden de transferencia al asegurado o se autoriza el envío de los gremios de reparación (pintores, fontaneros, albañiles).
2. Plazos según la tipología del siniestro
No todos los siniestros requieren el mismo nivel de análisis técnico. El tipo de daño condiciona de manera directa el tiempo de respuesta del perito:
| Tipo de Siniestro en la Vivienda | Tiempo de Visita | Tiempo de Emisión del Informe | Duración Total Estimada |
| Humedades y filtraciones sencillas | 24 – 48 horas | 2 – 4 días laborables | 3 – 6 días |
| Rotura de tuberías sin localizar | 24 horas | 3 – 5 días laborables | 4 – 7 días |
| Daños por temporales (DANA, viento, granizo) | 5 – 12 días | 5 – 10 días laborables | 10 – 20 días |
| Incendios parciales o totales | 24 – 48 horas | 10 – 20 días laborables | 15 – 30 días |
| Robo con destrozos e inventario amplio | 48 – 72 horas | 5 – 7 días laborables | 7 – 10 días |
3. Marcos y plazos legales: ¿Qué dice la Ley de Contrato de Seguro?
Para proteger a los usuarios frente a la pasividad o las dilaciones indebidas de las entidades aseguradoras, el ordenamiento jurídico español establece límites temporales estrictos en la Ley 50/1980 de Contrato de Seguro (LCS).
El plazo de 40 días para el pago mínimo (Artículo 18 LCS)
El Artículo 18 de la LCS dicta que la aseguradora está obligada a abonar al asegurado, en un plazo máximo de 40 días desde la recepción de la declaración del siniestro, el importe mínimo de lo que la compañía pueda deber, según las circunstancias que se conozcan en ese momento.
Si pasados 40 días el perito no ha finalizado el informe definitivo pero es evidente que existen daños cubiertos por la póliza, el asegurado tiene derecho a exigir un pago a cuenta o anticipo para ir sufragando las reparaciones más urgentes.
El plazo de 3 meses e intereses de mora (Artículo 20 LCS)
Si transcurren 3 meses desde la ocurrencia del siniestro sin que la aseguradora haya hecho efectivo el pago de la indemnización o reparado los daños sin una causa justificada o imputable al asegurado, la compañía incurrirá en mora automática.
La sanción legal para la aseguradora morosa consiste en la aplicación de un interés de demora penalizador, el cual no podrá ser inferior al interés legal del dinero incrementado en un 50% (y que puede llegar a escalar hasta un mínimo del 20% anual si la demora supera los dos años).
4. Principales motivos que retrasan la valoración del perito
En la práctica cotidiana, existen diversos condicionantes que pueden alargar el periodo de peritación más allá de los estándares habituales:
- Dificultad de acceso al origen del daño: Ocurre con frecuencia en daños por agua cuando la fuga proviene del piso de un vecino que está ausente, la vivienda se encuentra alquilada o el copropietario se niega a abrir la puerta a los técnicos.
- Necesidad de catas o pruebas destructivas: Si la fuga está empotrada tras tabiques, forjados o bajantes comunitarias, el perito requerirá la intervención de fontaneros especializados con cámaras termográficas, geófonos o que piquen las paredes para dejar al descubierto la avería antes de tasar el coste.
- Colapso por catástrofes meteorológicas (Siniestralidad en masa): Tras inundaciones masivas, borrascas graves o riadas, las agencias de peritos sufren una sobrecarga extrema de trabajo. En estos casos, las aseguradoras suelen flexibilizar los trámites o derivar la valoración al Consorcio de Compensación de Seguros.
- Falta de aportación de documentación por el asegurado: Si la valoración requiere la aportación de facturas de compra de los aparatos dañados, presupuestos previos de reparación o informes de los bomberos/policía, el cómputo de tiempo se detiene hasta que el cliente facilita dicha información.
5. ¿Qué hacer si el perito del seguro no acude o tarda demasiado?
Si han transcurrido más de 5 días laborables desde la comunicación del parte sin que el perito se haya puesto en contacto, o si han pasado más de 10 días tras la visita sin noticias sobre el informe de indemnización, se recomienda ejecutar el siguiente plan de acción:
- Solicitar el número de expediente y contacto del gabinete: Llama al departamento de atencion al cliente de tu aseguradora y exige la identificación del gabinete pericial asignado para gestionar la cita directamente con ellos.
- Reclamación formal por escrito (vía e-mail o burofax): Deja constancia escrita dirigida al Servicio de Atención al Cliente de la compañía notificando la demora inasumible y recordando el cumplimiento del Artículo 18 de la Ley de Contrato de Seguro.
- Contratación de un perito privado (Peritaje Contradictorio): Si la compañía dilata injustificadamente el proceso o la valoración resultante es manifiestamente insuficiente, el asegurado tiene derecho a contratar a un perito independiente según lo dispuesto en el Artículo 38 de la LCS para rebatir el dictamen del seguro y forzar una resolución justa.
Deja una respuesta