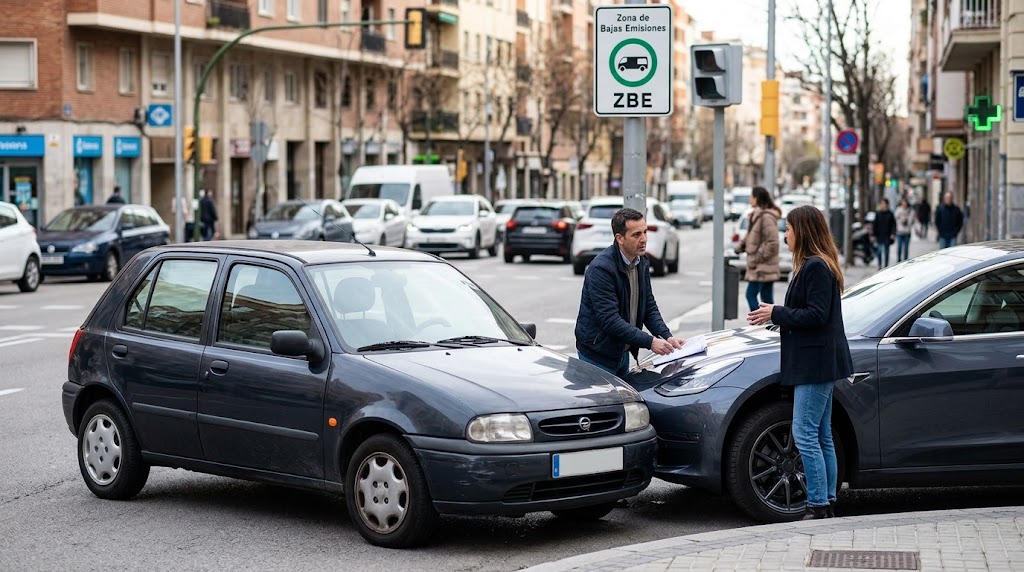
La proliferación de las Zonas de Bajas Emisiones (ZBE) en las ciudades españolas genera dudas cuando un conductor accede con un vehículo no autorizado (por ejemplo, con distintivo A / Sin Etiqueta o sin el registro de acceso correspondiente) y sufre un accidente de tráfico dentro del perímetro restringido.
La preocupación central es si cometer una infracción administrativa de acceso al circular por un área restringida permite a la compañía de seguros rehusar el pago de los daños o ejercer el derecho de repetición contra el propio conductor.
A continuación, analizamos cómo funciona la Responsabilidad Civil Obligatoria (RCO), el criterio legal de los tribunales y el impacto directo en las coberturas de tu seguro de coche.
Tabla resumen: Coberturas e indemnizaciones tras un choque en ZBE restringida
| Cobertura de la Póliza | ¿Mantiene la Validez dentro de la ZBE no autorizada? | ¿La Aseguradora puede Reclamarte los Gastos (Repetición)? |
| Responsabilidad Civil Obligatoria (Daños a Terceros) | ** Sí** (Indemniza al 100% a la víctima o vehículo afectado) | ** No** (El acceso indebido a ZBE no permite el derecho de repetición) |
| Daños Propios (Póliza a Todo Riesgo) | ** Sí** (Cubre la reparación de tu propio vehículo) | ** No** (Salvo cláusula expresa de dolo o conducta delictiva) |
| Defensa Jurídica y Asistencia en Carretera | ** Sí** (Servicios plenamente operativos) | ** No** |
| Sanción Administrativa de Tráfico (Multa de 200 €) | ** Excluida** (Responsabilidad del conductor) | ** No aplica** (Se paga de forma independiente a la DGT/Ayuntamiento) |
1. La Responsabilidad Civil Obligatoria SIEMPRE cubre a los terceros
El seguro de Responsabilidad Civil Obligatoria está regulado por la Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor. El objetivo prioritario de esta ley es garantizar la protección y la indemnización a las víctimas de un accidente de tráfico, independientemente de las faltas administrativas en las que incurra el conductor causante.
- Protección a la víctima: Si provocas una colisión dentro de una ZBE en la que tu vehículo tenía prohibido el paso, tu compañía aseguradora indemnizará íntegramente los daños materiales y personales causados al otro vehículo, peatones u ocupantes.
- Infracción administrativa vs. Causalidad: La prohibición de circular por una ZBE es una norma de carácter ambiental y administrativo, no una norma de seguridad vial directa que determine la culpa de una maniobra (como saltarse un semáforo en rojo o circular en sentido contrario). El mero hecho de carecer del distintivo ambiental no te convierte automáticamente en culpable del choque ni anula la validez del seguro.
2. ¿Puede la aseguradora reclamarte el dinero? (El Derecho de Repetición)
El derecho de repetición es la facultad legal que permite a la aseguradora pagar las indemnizaciones a los terceros afectados y, posteriormente, reclamar todo ese dinero al conductor causante del accidente.
La Ley de Responsabilidad Civil limita el derecho de repetición a supuestos graves y tasados:
- Conducción bajo los efectos del alcohol o drogas.
- Conducción sin permiso de conducir o con la licencia caducada/retirada.
- Conducta con dolo voluntario (causar un accidente a propósito).
- Robo o sustracción del vehículo.
Conclusión legal: Acceder o circular por una Zona de Bajas Emisiones sin autorización constituye una infracción administrativa leve/grave, pero nunca un delito de tráfico ni un supuesto contemplado por ley para ejercer el derecho de repetición. La aseguradora no podrá exigirte la devolución de las indemnizaciones pagadas a terceros.
3. ¿Qué ocurre con la cobertura de Daños Propios (Todo Riesgo)?
Si cuentas con un seguro a Todo Riesgo y sufres daños en tu propio vehículo dentro de una ZBE no autorizada:
- Obligación de cobertura: La aseguradora deberá reparar tu vehículo o indemnizar el Siniestro Total con normalidad.
- Inexistencia de cláusulas de exclusión por etiquetas: Ninguna póliza aprobada por la Dirección General de Seguros y Fondos de Pensiones contempla la «falta de distintivo ambiental de la DGT» como motivo de exclusión para rehusar la cobertura de Daños Propios.
4. Las dos consecuencias independientes tras el accidente
Aunque tu seguro cubra por completo el accidente, la intervención de la Policía Local o los agentes de movilidad para redactar el atestado del siniestro derivará en dos procedimientos separados:
                                  [ ACCIDENTE DE TRÁFICO EN ZBE ]
                                                 │
                ┌────────────────────────────────┴────────────────────────────────┐
                ▼                                                                 ▼
   [ VÍA ASEGURADORA / CIVIL ]                                     [ VÍA ADMINISTRATIVA / MUNICIPAL ]
 ├─ Peritaje de los daños                                         ├─ Comprobación de matrícula y etiqueta
 ├─ Indemnización de daños a terceros                             ├─ Notificación de infracción de tráfico
 └─ Reparación de vehículo en taller                              └─ Multa administrativa de 200 €
- Procedimiento del Seguro: Gestión de las indemnizaciones de chapa, pintura y lesiones por las coberturas habituales de la póliza.
- Procedimiento Sancionador: Al verificar la documentación y la matrícula del vehículo en el lugar del siniestro, los agentes emitirán la correspondiente boletín de sanción administrativa de 200 € por acceso no autorizado a la ZBE, importe que deberá abonar el conductor por la infracción de tráfico cometida.
Preguntas Frecuentes (FAQ)
¿Sirve de algo argumentar al ayuntamiento que accedí a la ZBE porque tuve un accidente para anular la multa?
No, salvo que la entrada a la zona restringida fuera provocada directamente por la emergencia. Si el accidente ocurrió después de haber traspasado el perímetro del punto de control de la ZBE, la infracción por acceso no autorizado se considera consumada previamente. El hecho de sufrir un siniestro no invalida la sanción ambiental administrativa.
¿Afecta este incidente al historial de siniestralidad y al descuento de la prima (bonus-malus)?
Sí, pero de la misma forma que cualquier otro accidente. Si el choque se produce por tu culpa, la aseguradora computará el siniestro en tu expediente del fichero de siniestralidad (SINCO), lo que puede reducir tus bonificaciones en la renovación de la póliza del año siguiente, sin que influya el hecho de haber ocurrido dentro de una ZBE.
Deja una respuesta