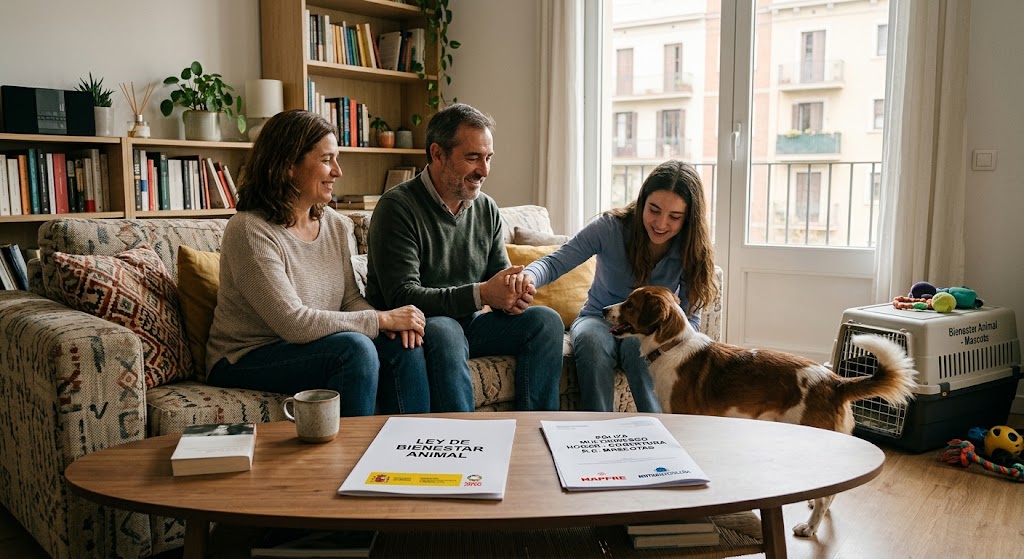
La entrada en vigor de la Ley 7/2023, de 28 de marzo, de protección de los derechos y el bienestar de los animales marcó un punto de inflexión en el régimen jurídico de la tenencia de mascotas en España. El nuevo marco regulador busca garantizar la protección de los animales de compañía y responder a las implicaciones patrimoniales y civiles derivadas de los daños que un perro, gato u otro animal pueda causar a terceros.
Uno de los aspectos más debatidos de esta legislación es la obligatoriedad de contratar un seguro de Responsabilidad Civil (RC) para todos los perros, independientemente de su raza o tamaño. Esta exigencia plantea dudas recurrentes a los propietarios: ¿sirve la cobertura de Responsabilidad Civil Familiar incluida en la póliza multirriesgo de hogar o es necesario contratar un seguro independiente para la mascota?
En este artículo de más de 1.500 palabras se analiza el marco legal actualizado, el impacto de la Ley de Bienestar Animal en el seguro de hogar, el funcionamiento del Artículo 1905 del Código Civil, una comparativa entre las principales aseguradoras y la estrategia para reclamar o defenderse ante un siniestro causado por una mascota.
1. El marco legal: Del Artículo 1905 del Código Civil a la Ley 7/2023 de Bienestar Animal
La responsabilidad derivada de los daños causados por animales de compañía en España se fundamenta en un principio de responsabilidad cuasi objetiva tipificado en el Código Civil, reforzado por las exigencias administrativas de la legislación reciente.
                    RÉGIMEN DE RESPONSABILIDAD POR MASCOTAS

  ┌─────────────────────────────────────────────────────────────────────────────┐
  │ ARTÍCULO 1905 DEL CÓDIGO CIVIL (Responsabilidad Objetiva)                  │
  │ • El poseedor o tenedor de un animal responde de los daños que causare.     │
  │ • La responsabilidad existe aunque el animal se escape o se extravíe.       │
  │ • Solo cesa si el daño proviene de fuerza mayor o culpa del perjudicado.    │
  └──────────────────────────────────────┬──────────────────────────────────────┘
                                         │
                                         ▼
  ┌─────────────────────────────────────────────────────────────────────────────┐
  │ LEY 7/2023 DE BIENESTAR ANIMAL (Exigencia Administrativa)                   │
  │ • Establece la obligación de contar con un seguro de RC por perro.          │
  │ • Exige cobertura para los daños a terceros y personas responsables.       │
  │ • Cobertura mínima reglamentaria y vigencia durante toda la vida del animal.│
  └─────────────────────────────────────────────────────────────────────────────┘
Principios jurídicos fundamentales:
- La Responsabilidad Objetiva del Artículo 1905 del Código Civil: El propietario o tenedor de un perro o gato responde de los daños que el animal cause a terceros, independientemente de que haya actuado con negligencia o cuidado. La única forma de exonerarse es demostrar que la víctima provocó de forma exclusiva al animal (culpa del perjudicado) o que el evento derivó de una fuerza mayor imprevisible e inevitable.
- El Artículo 30.2 de la Ley 7/2023: Dispone que en el caso de la tenencia de perros, el titular deberá contratar y mantener en vigor un seguro de Responsabilidad Civil por daños a terceros, que incluya en su cobertura a las personas responsables del animal, por un importe de cuantía suficiente para sufragar los posibles gastos derivados.
2. ¿Sirve la cobertura de RC del Seguro de Hogar para cumplir con la Ley?
La respuesta jurídica y técnica es: Sí, en la inmensa mayoría de los casos, pero con matices contractuales decisivos.
Tradicionalmente, la garantía de Responsabilidad Civil Familiar / Vida Privada del seguro multirriesgo de hogar ha cubierto los daños causados por los animales domésticos que conviven en el domicilio asegurado (perros, gatos, aves, pequeños roedores), siempre que no tuvieran fines comerciales ni estuvieran clasificados como perros potencialmente peligrosos bajo la normativa anterior.
Requisitos que debe cumplir tu seguro de hogar para estar 100% legal:
- Inclusión explícita en las Condiciones Particulares: Debe constar de forma inequívoca que la garantía de RC se extiende a los animales de compañía / perros. Muchas compañías incluyen los perros de forma automática, pero otras exigen declarar el chip o la raza en la póliza.
- Identificación del animal (Microchip): Para evitar vacíos de cobertura tras una inspección administrativa o un siniestro, el número de microchip del perro debe estar comunicado a la compañía o coincidir con los animales censados en la unidad familiar.
- Inclusión de tenedores ocasionales: La Ley 7/2023 exige que la póliza cubra a la persona que pasea o custodia temporalmente al perro (un familiar, un paseador profesional o un amigo). Verifica que la póliza no limite la cobertura exclusivamente al titular de la póliza.
- Capital Mínimo Garantizado: El capital de RC del seguro de hogar (que suele oscilar entre 150.000 € y 600.000 €) supera con creces los mínimos exigidos por los desarrollos reglamentarios autonómicos o estatales (que suelen fijarse entre 100.000 € y 120.000 €).
3. ¿Qué ocurre con los Perros Potencialmente Peligrosos (PPP) o de Manejo Especial?
A pesar de que la Ley de Bienestar Animal planteó la unificación de criterios en torno a los test de sociabilidad, la normativa específica sobre Perros Potencialmente Peligrosos (Real Decreto 287/2002) y las regulaciones autonómicas/municipales mantienen exigencias reforzadas para determinadas razas (Pit Bull, Staffordshire Bull Terrier, Rottweiler, Doberman, Dogo Argentino, Akita Inu, etc.).
Matiz clave en el seguro de hogar:
- Exclusión de PPP en pólizas estándar: La inmensa mayoría de las aseguradoras de hogar excluyen de la RC familiar estándar a los perros clasificados como PPP.
- Regularización mediante suplemento o póliza independiente: Si posees un perro sujeto a esta calificación, debes solicitar a tu aseguradora de hogar un suplemento específico previo pago de sobreprima (donde conste expresamente la raza y chip con capital mínimo de 120.000 € a 300.000 € según la Comunidad Autónoma) o contratar un seguro de Responsabilidad Civil específico para mascotas.
4. Tipología de siniestros más frecuentes causados por mascotas
Los incidentes provocados por perros y gatos no se reducen únicamente a las mordeduras en la vía pública. La Responsabilidad Civil de la póliza de hogar responde frente a una amplia variedad de eventos accidentales:
| Tipología de Siniestro | Descripción del Caso Real | Cobertura en el Seguro de Hogar |
| Mordeduras o agresiones a personas | El perro muerde a un transeúnte o a un invitado dentro o fuera del domicilio. | Cubierto (Gastos médicos, curaciones e indemnización por secuelas/días de baja). |
| Peleas entre perros / Lesiones a otros animales | El perro ataca al perro de un vecino causándole heridas que exigen cirugía veterinaria. | Cubierto (Abono íntegro de las facturas de la clínica veterinaria del animal dañado). |
| Accidentes de tráfico por irrupción en la vía | El perro se suelta de la correa o se escapa del jardín y provoca la frenada o choque de un coche. | Cubierto (Reparación de los vehículos involucrados y lesiones a conductores/ocupantes). |
| Caídas de peatones o ciclistas por zancadilla/cruzado | El perro se cruza con la correa extensible haciendo caer a un ciclista o anciano. | Cubierto (Indemnizaciones por fracturas, rehabilitación y daños materiales en la bici/ropa). |
| Daños materiales en inmuebles ajenos | El perro araña, rompe o destruye mobiliario o puertas en una vivienda alquilada o piso vecino. | Cubierto (Bajo la RC Inmobiliaria / Locativa o de Vida Privada según el condicionado). |
| Contaminación de zonas comunes o piscinas | El animal causa destrozos en el jardín o elementos comunes de la comunidad de vecinos. | Cubierto (Reparación de jardinería o limpieza especializada de bienes comunitarios). |
5. Comparativa de cobertura de Mascotas por Aseguradora de Hogar
Las grandes compañías multirriesgo del mercado español abordan la integración de las mascotas en la póliza de hogar con diferencias en los requisitos de registro y límites económicos.
Tabla Comparativa de Responsabilidad Civil para Mascotas en Seguro de Hogar
| Parámetro / Condición Evaluada | Mapfre Seguros | Mutua Madrileña | Allianz Seguros | AXA Seguros |
| Inclusión de Perros Estándar (No PPP) | Incluido en la RC Familiar sin recargo de prima. | Incluido en la cobertura de la unidad familiar. | Incluido de forma automática en la póliza. | Incluido en las condiciones de Vida Privada. |
| Exigencia de Declarar Raza y Microchip | Recomendado para emitir el certificado oficial de la Ley. | No obligatorio para razas comunes; obligatorio si se pide certificado. | No obligatorio si la mascota convive en el hogar. | Recomendado para especificar la cobertura en la carátula. |
| Inclusión de Perros Potencialmente Peligrosos | Requiere contratación de suplemento específico o póliza de mascotas. | Excluido en póliza básica; requiere suplemento específico. | Excluido en modalidad estándar; exige módulo especial. | Excluido en tarifa estándar; opción de póliza para mascotas. |
| Capital Garantizado de RC para la Mascota | Igual al capital total de RC de la Póliza (300.000 € a 600.000 €). | Igual al capital de RC contratado (300.000 € a 600.000 €). | Coincide con el límite de RC Familiar (300.000 €). | Hasta el límite contratado de RC privada (300.000 € a 1,2 M€). |
| Cobertura de Custodios Ocasionales | Cubierto (Familiares o paseadores no profesionales). | Cubierto si el manejo es temporal y no remunerado. | Cubierto bajo la tenencia autorizada. | Cubierto para paseadores u ocupantes temporales. |
| Emisión de Certificado Acreditativo para la Ley | Sí, descargable desde el área de clientes o mediador. | Sí, emisión de certificado digital de RC de mascotas. | Sí, certificado de cobertura según la Ley 7/2023. | Sí, certificado específico para presentación administrativa. |
Análisis pormenorizado por Compañía Aseguradora
A. MAPFRE SEGUROS
Mapfre ofrece una respuesta ágil ante las exigencias de la Ley de Bienestar Animal integrando la protección de los perros de compañía dentro de sus pólizas multirriesgo Hogar Familias.
- Puntos Fuertes: Permite emitir un Certificado Oficial de Seguro de Responsabilidad Civil para Mascotas vinculado a la póliza de hogar para presentarlo ante autoridades municipales o registros caninos. Si el perro causa un accidente de tráfico por invasión de calzada, la cobertura indemniza los daños materiales y corporales con los amplios capitales de la póliza de hogar (300.000 € o superiores).
- Puntos Débiles: Mantiene la exclusión estricta de perros clasificados como PPP en el condicionado multirriesgo ordinario, derivándolos a su producto especializado Mapfre Mascotas.
B. MUTUA MADRILEÑA
Mutua Madrileña cubre los daños causados por animales domésticos dentro de las garantías de Hogar Global y Hogar Top.
- Puntos Fuertes: No exige un sobrecoste en la prima para cubrir a los perros no peligrosos de la unidad familiar. Ofrece asistencia jurídica y pago de fianzas judiciales en caso de que el propietario sea demandado en la vía penal o civil tras un incidente con su perro.
- Puntos Débiles: La cobertura de custodios u ocupantes temporales del perro puede quedar restringida si la persona que paseaba al animal recibía una remuneración económica habitual (paseadores profesionales de perros no declarados).
C. ALLIANZ SEGUROS
Allianz destaca por la amplitud de sus garantías de Vida Privada en el producto Allianz Hogar Plus.
- Puntos Fuertes: Cubre tanto a perros como a gatos y otros animales domésticos exóticos o de compañía legalmente permitidos por la Ley 7/2023. Su cobertura asume las indemnizaciones por daños causados a la fauna local o a bienes de terceros si la mascota se escapa de la parcela del chalet o piso.
- Puntos Débiles: Requiere que el animal cumpla estrictamente con el calendario de vacunación obligatorio y la identificación por microchip conforme a la normativa autonómica para autorizar la liquidación de expedientes de elevada cuantía.
6. La trampa de las exclusiones periciales: Cómo evitar el rechazo de la compañía
Tras un siniestro provocado por un perro (una mordedura grave o un accidente de tráfico), las aseguradoras examinan exhaustivamente la documentación para detectar posibles causas de denegación de cobertura:
- Incumplimiento de Medidas de Seguridad (Bozal y Correa): Si el siniestro ocurre en la vía pública y el perro (estando obligado a ir atado por la ordenanza municipal o portar bozal por su tamaño o antecedentes) circulaba suelto, la aseguradora puede abonar la indemnización al tercero en virtud del Artículo 76 de la LCS, pero ejercitar el derecho de repetición contra el propietario alegando negligencia grave.
- Ocultación de la Raza PPP: Declarar un perro de raza Pitbull o Rottweiler bajo la denominación genérica de «cruce o mestizo» para incluirlo gratis en el seguro de hogar constituye una falsedad en la declaración del riesgo (Art. 10 LCS). Tras la mordedura, la compañía anulará la cobertura y rechazará la indemnización.
- Ausencia de Microchip o Vacunación en Regla: La falta de identificación con microchip o el incumplimiento de la vacuna de la rabia obligatoria en la Comunidad Autónoma correspondiente inhabilita la protección de la póliza.
7. Estrategia y protocolo paso a paso tras un incidente provocado por tu mascota
Si tu perro o mascota ha causado daños corporales o materiales a un tercero, ejecuta el siguiente protocolo procesal para asegurar el respaldo de tu seguro de hogar:
- Asistencia a la Víctima e Intercambio de Datos: Presta auxilio inmediato y facilita a la parte afectada o a la Policía Local los datos de tu DNI, el número de microchip del animal y los datos de tu Póliza de Seguro de Hogar.
- Obtención de Pruebas y Parte Veterinario/Médico: Fotografía la zona del accidente y conserva copia de los partes de asistencia médica de la víctima o las facturas del veterinario si la agresión fue contra otro animal.
- Solicitud de Certificado de RC a tu Aseguradora: Entra en el área de clientes de tu compañía de hogar o contacta con tu mediador y descarga el documento que acredita que la Responsabilidad Civil de la mascota está activa.
- Declaración del Parte al Seguro en 7 días: Notifica el siniestro por escrito a la compañía antes de transcurridos 7 días (Art. 16 LCS), desglosando los hechos y solicitando que asuman la Defensa Jurídica (Art. 74 LCS).
8. Modelo legal de notificación al Seguro para exigir la tramitación de un siniestro de Mascota
Utiliza esta plantilla formal para comunicar a tu aseguradora de hogar un incidente provocado por tu perro o mascota y exigir la cobertura de Responsabilidad Civil.
AL DEPARTAMENTO DE SINIESTROS Y RESPONSABILIDAD CIVIL DE [Nombre de la Entidad Aseguradora: Mapfre / Mutua / Allianz / AXA / Otras]
Asunto: Declaración de siniestro de Responsabilidad Civil por daños causados por animal de compañía (Art. 1905 CC y Ley 7/2023 de Bienestar Animal).
Nº de Póliza de Hogar: [Número de póliza de hogar]
Tomador / Asegurado: [Nombre y Apellidos del cliente]
NIF/NIE: [Número de documento de identidad]
Datos de la Mascota: [Especie, Nombre de la mascota y Nº de Microchip]
Domicilio del riesgo: [Dirección completa de la vivienda]
En [Ciudad], a [Día] de [Mes] de [Año].
Estimados señores:
Mediante la presente comunicación, me dirijo a esa entidad para proceder a la DECLARACIÓN FORMAL DE SINIESTRO DE RESPONSABILIDAD CIVIL, de conformidad con lo establecido en los Artículos 16, 73 y 74 de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro (LCS), en relación con el Artículo 1905 del Código Civil y el Artículo 30.2 de la Ley 7/2023, de 28 de marzo, de protección de los derechos y el bienestar de los animales.
HECHOS
Primero.- Ocurrencia del Siniestro. En fecha [Fecha del incidente], sobre las [Hora aproximada] horas, en la vía pública / lugar [Indicar ubicación exacta], la mascota de mi propiedad, debidamente identificada con el número de microchip arriba indicado y censada en el domicilio asegurado, provocó de forma accidental [describir minuciosamente el hecho: ej. una mordedura involuntaria a D./Dña. X / la caída de un peatón al cruzarse la correa / un choque entre el perro y otro animal doméstico].
Segundo.- Perjuicios Causados. Como consecuencia del citado evento, se han derivado los siguientes daños a la parte afectada D./Dña. [Nombre y Apellidos del perjudicado]: [describir daños corporales o materiales y facturas médicas/veterinarias resultantes].
Tercero.- Cobertura Contratada y Requerimiento. Estando la tenencia del animal plenamente amparada por la garantía de Responsabilidad Civil [Familiar / Vida Privada] de la póliza de la referencia, y habiéndose cumplido los requisitos administrativos de identificación y vacunación, les requiero para que inicien la tramitación del expediente, designen perito para la valoración de los daños y asuman la dirección jurídica y defensa procesal de esta parte frente a las reclamaciones que formalice la víctima.
Se adjunta como Documento nº 1 copia de la cartilla veterinaria con número de microchip y como Documento nº 2 la reclamación/partes de asistencia recibidos del perjudicado.
Atentamente,
Fdo.: [Nombre y Apellidos del Asegurado]
9. Resumen procedimental para el asegurado
- Tu seguro de hogar te sirve para la Ley de Bienestar Animal: No necesitas contratar un seguro de perro independiente si tu seguro de hogar ya incluye la Responsabilidad Civil Familiar para animales domésticos y la póliza no excluye a tu mascota.
- Pide el certificado en PDF a tu compañía: Descarga o solicita a tu aseguradora el documento que acredita que tu perro está cubierto por la RC de tu casa. Llévalo guardado en el móvil para poder mostrarlo ante requerimientos policiales o municipales.
- Atención con los perros potencialmente peligrosos: Si tu perro es de raza PPP o cruce clasificado como tal por la normativa, la póliza de hogar estándar no te servirá. Deberás añadir un suplemento específico o contratar un seguro especializado para perros de manejo especial.
Deja una respuesta