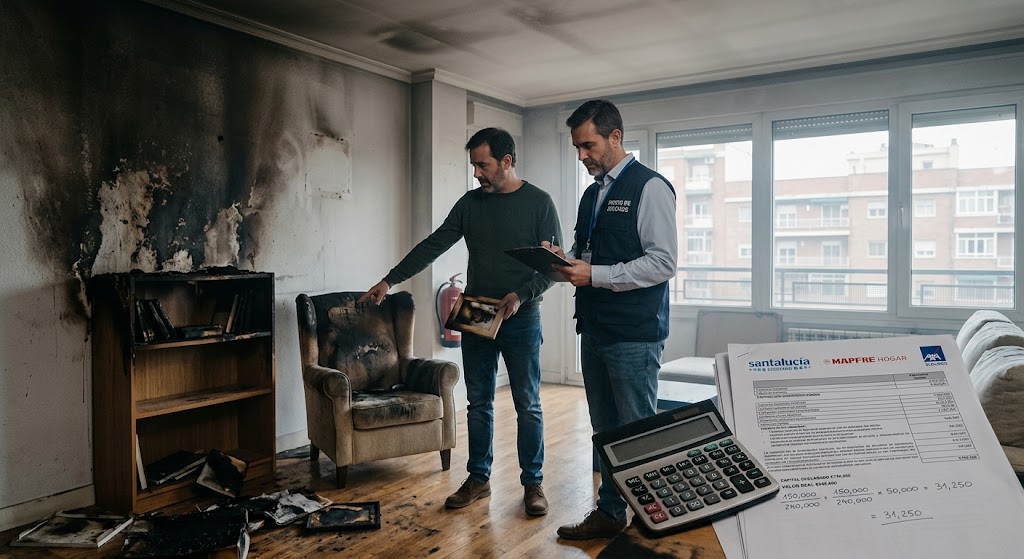
El cálculo erróneo del valor de una vivienda y de los bienes que alberga en su interior es la causa principal de las quitas y recortes que aplican las compañías aseguradoras tras un siniestro grave. Cuando se produce un incendio, una inundación masiva o la destrucción parcial de la edificación, el asegurado espera recibir el importe necesario para reconstruir su casa o reponer sus pertenencias. Sin embargo, en un porcentaje alarmante de expedientes, las compañías aplican la denominada regla proporcional por infraseguro, reduciendo la indemnización en el mismo porcentaje en que los capitales asegurados estaban por debajo del valor real de mercado.
Comprender la frontera exacta entre Continente y Contenido, junto con la metodología de valoración $m^2$ por $m^2$ que emplean los peritos e ingenieros de las aseguradoras, es la herramienta jurídica y técnica indispensable para garantizar la plena protección de tu patrimonio.
En este artículo de más de 1.500 palabras se analiza el marco legal del infraseguro en la Ley de Contrato de Seguro, los criterios técnicos para desglosar el coste de reconstrucción sin incluir el valor del suelo, las tablas comparativas de valoración por calidades de edificación y la estrategia procesal para impugnar peritajes abusivos.
1. El marco legal: El Infraseguro y la Regla Proporcional (Art. 30 LCS)
La relación entre la suma asegurada fijada en las Condiciones Particulares de la póliza y el valor real de los bienes asegurados en el momento previo al siniestro viene regulada en el Artículo 30 de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro (LCS).
Conceptos legales fundamentales:
- Infraseguro: Se produce cuando el capital asignado en la póliza al Continente o al Contenido es inferior al valor real de reconstrucción a nuevo de la edificación o al valor de reposición de los enseres.
- La Regla Proporcional (Art. 30 LCS): Si la suma asegurada es inferior al valor real de los bienes, el asegurador indemnizará el daño causado en la misma proporción en que aquélla cubre el interés asegurado.
- La Regla de Equidad (Art. 10 LCS): Si la inexactitud en la valoración deriva de una reserva o reticencia del tomador al cumplimentar el cuestionario de salud o características del riesgo, la indemnización se reducirá proporcionalmente a la diferencia entre la prima convenida y la que se habría aplicado de conocerse la verdadera entidad del riesgo.
$$\text{Indemnización a Percibir} = \text{Cuantía del Daño Reclamado} \times \left( \frac{\text{Suma Asegurada en Póliza}}{\text{Valor Real en el momento del Siniestro}} \right)$$
2. Delimitación técnica: ¿Qué es Continente y qué es Contenido?
Para evitar duplicidades o lagunas de cobertura en la póliza multirriesgo, el primer paso consiste en delimitar de forma rigurosa la naturaleza jurídica de cada elemento de la vivienda. La regla mnemotécnica tradicional utilizada por la Dirección General de Seguros y Fondos de Pensiones (DGSFP) establece que si le diéramos la vuelta a la casa como a una caja de cartón, todo lo que caería al suelo es Contenido, y todo lo que se mantendría fijo es Continente.
Tabla de Clasificación de Elementos de la Vivienda
| Elemento de la Vivienda | Clasificación Contractual | Criterio Técnico y Legal de Adscripción |
| Cimentación, muros de carga, pilares y cubiertas | Continente | Estructura básica e indisoluble del edificio. |
| Tabiquería, falsos techos, yesos y pintura | Continente | Revestimientos y divisiones fijas de la edificación. |
| Suelos (parquet, gres, mármol) y alicatados | Continente | Revestimientos fijos cuya retirada destruye el elemento. |
| Tuberías de agua, cableado eléctrico y gas | Continente | Instalaciones fijas de suministros empotradas o vistas. |
| Sanitarios, grifería, platos de ducha y bañeras | Continente | Elementos fijos de higiene fijados a la red de tuberías. |
| Ventanas, persianas, rejas y puertas de acceso | Continente | Cerramientos exteriores e interiores de protección. |
| Muebles de cocina encastrados y encimeras | Continente | Mobiliario a medida fijado estructuralmente a la pared. |
| Electrodomésticos encastrados (Placa, Horno) | Continente / Contenido | Según condicionado (habitualmente Continente si son fijos). |
| Radiadores, calderas, aerotermia y placas solares | Continente | Sistemas fijos de climatización y energía de la finca. |
| Armarios empotrados (Estructura e interior) | Continente | Formaciones fijas integradas en las paredes de la casa. |
| Muebles independientes (Mesas, sofás, camas) | Contenido | Mobiliario exento y desplazable sin obra. |
| Electrodomésticos portátiles (Televisor, nevera exenta) | Contenido | Bienes de equipamiento personal y tecnológico. |
| Ropa, calzado, menaje de cocina y libros | Contenido | Enseres de uso personal y doméstico no fijos. |
| Joyas, objetos de valor especial y obras de arte | Contenido Especial | Exigen declaración explícita y sublímite separado. |
3. Valoración m² por m² del Continente: El Valor de Reconstrucción a Nuevo (VRN)
Un error habitual de los propietarios al contratar el seguro de hogar es declarar como capital de Continente el valor de compraventa inmobiliaria o el valor catastral de la vivienda. Este fallo conduce inevitablemente a dos escenarios indeseables:
- Sobreseguro: Si aseguras la casa por su valor de mercado en una gran ciudad (incluyendo el valor del suelo, la ubicación y la especulación inmobiliaria), pagarás una prima anual excesiva. En caso de incendio total, el seguro jamás indemnizará el valor del suelo, ya que el terreno no se quema ni se destruye.
- Infraseguro: Si aseguras la casa por el importe de la hipoteca pendiente o tomando como base métrica una tasación reducida, el capital no alcanzará para pagar la reconstrucción de la estructura, albañilería y acabados tras un siniestro total.
Cómo calcular el Valor de Reconstrucción a Nuevo (VRN):
El Valor de Reconstrucción a Nuevo representa exclusivamente el coste material de volver a edificar la vivienda desde sus cimientos en caso de destrucción total, sumando los honorarios técnicos (arquitecto, aparejador), licencias municipales de obra y el margen de beneficio de la empresa constructora.
$$\text{Capital de Continente Recomendado} = \text{Superficie Construida Total } (m^2) \times \text{Módulo de Coste de Edificación por } m^2$$
Tabla de Costes Medios de Reconstrucción por m² en España
| Calidad de Construcción y Tipo de Vivienda | Coste de Reconstrucción Estándar por m2 | Ejemplo: Piso de 100 m2 Construidos | Ejemplo: Chalet Unifamiliar de 200 m2 |
| Calidad Básico / VPO (Piso en bloque tradicional). | 850 € / $m^2$ – 1.050 € / $m^2$ | 85.000 € – 105.000 € | 170.000 € – 210.000 € |
| Calidad Media (Edificación estándar moderna). | 1.100 € / $m^2$ – 1.350 € / $m^2$ | 110.000 € – 135.000 € | 220.000 € – 270.000 € |
| Calidad Alta / Lujo (Acabados de primera, aislamiento de alta eficiencia). | 1.400 € / $m^2$ – 1.850 € / $m^2$ | 140.000 € – 185.000 € | 280.000 € – 370.000 € |
| Chalet Unifamiliar de Diseño / Passivhaus | 1.900 € / $m^2$ – 2.500 € / $m^2$ | 190.000 € – 250.000 € | 380.000 € – 500.000 € |
Atención al cómputo de m²: Debe incluirse la superficie de garajes, trasteros, porches cubiertos y terrazas de uso exclusivo, aplicando los coeficientes de reducción habituales (un porche cubierto suele computarse al 50% de su superficie).
4. Metodología para la valoración del Contenido: Inventario habitación por habitación
La valoración del Contenido suele realizarse por estimaciones genéricas o conjeturas del tomador del seguro al rellenar el formulario inicial. Sin embargo, en caso de siniestro por robo total o incendio, las aseguradoras exigen la acreditación y desglose de las pertenencias destruidas.
Guía para elaborar el Inventario Real de Contenido:
- Recorrido por estancias: Elabora una hoja de cálculo dividida por habitaciones (Salón, Cocina, Dormitorio Principal, Baño, Trastero).
- Cómputo de la regla de reposición a nuevo: Asigna a cada bien mueble su precio de compra actual en tienda, no lo que pagaste por él hace diez años ni su valor en el mercado de segunda mano.
- Mantenimiento de facturas y fotografías: Guarda copia digital en la nube de las facturas de electrodomésticos, ordenadores, teléfonos, ropa de marca y mobiliario de elevado valor.
- Desglose de Joyas y Bienes Especiales: La inmensa mayoría de las pólizas imponen un sublímite (habitualmente 1.500 € a 3.000 € por pieza o lote) para joyas, relojes de alta gama, pieles o cuadros. Si posees bienes que superen dicho importe, deben ser declarados de forma expresa e individualizada en las Condiciones Particulares abonando el recargo de prima correspondiente.
Tabla Orientativa de Estimación de Contenido por Vivienda
| Tipo de Inmueble y Perfil del Hogar | Valor Estimado de Contenido Básico | Valor Estimado de Contenido Medio | Valor Estimado de Contenido Alto |
| Piso de 1-2 Dormitorios ($60-75 \ m^2$) | 15.000 € – 20.000 € | 22.000 € – 30.000 € | 35.000 € – 50.000 € |
| Piso de 3-4 Dormitorios ($90-110 \ m^2$) | 25.000 € – 32.000 € | 35.000 € – 48.000 € | 55.000 € – 75.000 € |
| Chalet Unifamiliar ($180-250 \ m^2$) | 40.000 € – 55.000 € | 60.000 € – 85.000 € | 90.000 € – 140.000 € |
5. Cláusulas de Derogación de la Regla Proporcional y Margen de Compensación
Para proteger al consumidor frente a errores involuntarios de cálculo en la masa de Continente o Contenido, el sector asegurador ha introducido en sus mejores condicionados cláusulas protectoras que anulan la aplicación del Artículo 30 de la LCS.
A. La Cláusula de Derogación de la Regla Proporcional
Muchas aseguradoras (como Mapfre, Allianz, Mutua Madrileña, AXA o Generali) comprometen en sus pólizas que no aplicarán la regla proporcional por infraseguro si se cumplen simultáneamente estas condiciones:
- El tomador ha aceptado la estimación de capitales sugerida automáticamente por el tarificador de la aseguradora en función de los $m^2$ catastrales y el código postal.
- El capital asegurado de Continente no difiere en más de un 10% o 15% del valor real determinado por el perito tras el siniestro.
B. Compensación de Capitales entre Continente y Contenido
Si tras un incendio el perito determina que tenías un infraseguro del 20% en Continente (aseguraste 100.000 € cuando valía 125.000 €), pero tenías un sobreseguro en Contenido (aseguraste 50.000 € cuando tus muebles valían 30.000 €), algunas pólizas permiten compensar el exceso de capital de una partida para cubrir el déficit de la otra, evitando la penalización indemnizatoria.
6. Estrategia paso a paso para impugnar la aplicación del Infraseguro por la Aseguradora
Si has sufrido un siniestro y la aseguradora pretende recortar tu indemnización aplicando la regla proporcional aduciendo que tu casa valía más de lo asegurado, ejecuta el siguiente protocolo procesal:
- Exigir el Dictamen Pericial Desglosado: Solicita a la compañía una copia completa del informe emitido por su perito en el que se detalle la tasación m² por m² y los módulos de coste aplicados.
- Impugnar el Valor de Mercado frente al Valor de Reconstrucción: Si la aseguradora ha utilizado tablas de venta inmobiliaria o precios de mercado que incluyen el valor del suelo para justificar que estabas en infraseguro, denuncia la ilegalidad de la peritación. El valor del terreno debe ser descontado de la valoración del Continente.
- Revisar la Firma de las Cláusulas Limitativas (Art. 3 LCS): Si la compañía te penaliza por no haber declarado reformas o metros adicionales que no figuraban en el cuestionario inicial, comprueba si la cláusula de infraseguro o los criterios de valoración están firmados expresamente por ti en negrita.
- Presentar Reclamación Formal al SAC: Remite un escrito motivado exigiendo el abono de la indemnización completa sin quitas proporcionales.
7. Modelo legal de reclamación al SAC contra la aplicación de la Regla Proporcional
Si la aseguradora ha aplicado un recorte proporcional en tu indemnización tras un siniestro, utiliza este modelo formal de reclamación ante el Servicio de Atención al Cliente (SAC).
AL SERVICIO DE ATENCIÓN AL CLIENTE DE [Nombre de la Entidad Aseguradora]
Asunto: Reclamación formal por aplicación abusiva de la regla proporcional por infraseguro (Art. 30 LCS) e impugnación de valoración de Continente/Contenido.
Nº de Póliza de Hogar: [Número de póliza de hogar]
Nº de Expediente de Siniestro: [Número de expediente]
Tomador / Asegurado: [Nombre y Apellidos del cliente]
NIF/NIE: [Número de documento de identidad]
Domicilio del riesgo: [Dirección completa de la vivienda afectada]
En [Ciudad], a [Día] de [Mes] de [Año].
Estimados señores:
Mediante la presentación del presente escrito, me dirijo a este Servicio para interponer RECLAMACIÓN FORMAL frente a la liquidación parcial / propuesta de indemnización notificada por esa entidad en fecha [Fecha de la carta de la compañía], en la que se aplica un recorte del [Porcentaje de quita, ej. 25%] % sobre la suma indemnizable amparándose en la regla proporcional del Artículo 30 de la Ley de Contrato de Seguro.
HECHOS Y FUNDAMENTACIÓN TÉCNICO-JURÍDICA
Primero.- Errores en la Tasación del Continente por el Perito de la Compañía. El informe pericial emitido por esa entidad ha incurrido en un defecto grave de valoración al computar el valor del Continente a partir de costes de mercado/compraventa inmobiliaria o incluyendo de forma indebida el valor del suelo/terreno. Como es sabido, el Continente del seguro de hogar debe valorarse de forma estricta según el Valor de Reconstrucción a Nuevo (VRN) de la edificación física.
Segundo.- Cumplimiento de los Metros Cuadrados y Aceptación de la Tarificación. En el momento de la contratación de la póliza de la referencia, esta parte declaró con absoluta buena fe los metros cuadrados construidos del inmueble ([Superficie en m²] m²), habiendo aceptado los capitales de Continente propuestos de forma automática por el sistema de tarificación de esa propia aseguradora.
Tercero.- Inoponibilidad de Cláusulas Limitativas (Art. 3 LCS) y Derogación de la Regla Proporcional. Aplicar una quita proporcional cuando el tomador ha suscrito los capitales sugeridos por la compañía vulnera el Artículo 3 de la Ley 50/1980 de Contrato de Seguro (LCS). Las restricciones o penalizaciones por valoración deben figurar destacadas en negrita en las Condiciones Particulares y contar con la firma específica del tomador.
SOLICITUD
- Se rectifique la liquidación del expediente de siniestro [Número de siniestro], procediéndose a la anulación de la quita por infraseguro aplicada.
- Se ordene el abono de la indemnización total por el valor real de reconstrucción / reposición ascendente a la suma de [Monto total reclamado en euros] €, deduciendo los importes cobrados a cuenta.
Les recuerdo que este Servicio dispone del plazo imperativo de UN MES para resolver esta instancia en virtud de la Orden ECO/734/2004, advirtiendo que de no ser atendida esta petición, se presentará reclamación ante la Dirección General de Seguros y Fondos de Pensiones (DGSFP) y se ejercitarán las acciones procesales oportunas en la vía civil con exigencia de los intereses de demora del Artículo 20 de la LCS.
Atentamente,
Fdo.: [Nombre y Apellidos del Asegurado]
8. Resumen procedimental para el asegurado
- Asegura la casa por los $m^2$ construidos, no por la hipoteca: Multiplica los metros cuadrados de tu vivienda por un módulo de reconstrucción de entre 1.100 € y 1.400 € / $m^2$. Ese es el capital real de Continente que debes declarar.
- Acepta los capitales automáticos de la aseguradora: Si aceptas la recomendación de Continente que sugiere el tarificador del seguro basándose en la referencia catastral, la mayoría de compañías introducen la cláusula de derogación de la regla proporcional.
- El suelo no se asegura: Si la aseguradora intenta decirte que estabas en infraseguro porque tu piso en el centro de la ciudad se vende por 300.000 €, exige que descuenten el valor de la parcela y la ubicación. Solo se asegura el coste material de la construcción.
Deja una respuesta