
Las bicicletas eléctricas de alta gama (e-Bikes) y los Vehículos de Movilidad Personal (VMP) de elevado rendimiento han dejado de ser meros juguetes urbanos para convertirse en verdaderos vehículos de transporte diario. Con modelos que superan fácilmente los 2.000, 4.000 e incluso 6.000 euros, la necesidad de contar con una protección financiera integral frente a robos, accidentes, averías y reclamaciones judiciales es hoy más acuciante que nunca.
Proteger una inversión de este calibre exige contratar pólizas diseñadas específicamente para la movilidad ligera que vayan mucho más allá de la cobertura de Responsabilidad Civil (RC) básica. Cuando sufres un impacto a 25 km/h contra un turismo, la caída de un peatón o una avería grave del motor/batería a decenas de kilómetros de tu domicilio, la calidad de la asistencia en viaje, las franquicias aplicadas y los límites de indemnización marcan la frontera entre una resolución ágil y un perjuicio económico desastroso.
En este análisis en profundidad ponemos frente a frente las tres propuestas líderes del mercado español: AXA, Helvetia y Mapfre.
Tabla comparativa integral: AXA vs. Helvetia vs. Mapfre
| Cobertura / Condición técnica | AXA (Seguro Bici/VMP) | Helvetia (EnPatinete / Movilidad) | Mapfre (BiciMás) |
| Límite RC (Daños materiales y personales) | Hasta 500.000 € por siniestro | Hasta 6.450.000 € (Adaptado a Ley de Circulación) | 150.000 € a 300.000 € (Ampliable) |
| Defensa jurídica y reclamación | Incluido (Hasta 1.500 € en libre elección) | Incluido (Asistencia letrada completa) | Incluido (Fianza y defensa letrada) |
| Asistencia en viaje | Desde KM 0 (Remolque, rescate y traslado) | Cobertura en carretera con traslado del VMP/e-Bike | Desde KM 0 (Incluye rescate y salvamento) |
| Cobertura de Robo fuera de casa | Opcional (Exige candado U-Lock o articulado) | Opcional (En modalidades avanzadas) | Incluido/Opcional (Requiere amarre fijo) |
| Accidentes personales / Gastos médicos | Incluido en paquete avanzado | Hasta 30.000 € en invalidez/fallecimiento | Hasta 12.000 € + Asistencia sanitaria libre |
| Ámbito territorial | España y Unión Europea | España y países del Convenio Inter-Bureaux | España y estancias temporales en el extranjero |
| Precio estimado anual | Desde 45 €/año | Desde 56 €/año | Desde 38,33 €/año |
Análisis detallado: Coberturas clave, letra pequeña y normativa
1. Responsabilidad Civil (RC): Los límites reales ante accidentes graves
El pilar fundamental de cualquier seguro de movilidad urbana es la cobertura de Responsabilidad Civil Extracontractual, regulada con carácter general en el Artículo 1902 del Código Civil («El que por acción u omisión causa daño a otro, interviniendo culpa o negligencia, está obligado a reparar el daño causado»). Un choque fortuito contra un peatón, la colisión con un vehículo de gama alta o los daños a la infraestructura pública pueden generar indemnizaciones astronómicas por lesiones corporales o secuelas permanentes.
- Helvetia: Es la compañía que marca el estándar más elevado de protección al adaptar los límites del condicionado de su producto de movilidad a los telemétricos fijados por la Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos de Motor. Ofrece coberturas de RC de hasta 6,45 millones de euros para daños personales y 1,3 millones de euros para daños materiales. Se configura como la opción ideal para usuarios de e-Bikes de alta gama o VMP potentes que circulan a diario por entornos urbanos densos y con un elevado flujo de tráfico.
- AXA: Establece un límite de capital fijado en 500.000 € por siniestro. Esta cuantía supera holgadamente las exigencias mínimas estipuladas por la práctica totalidad de las ordenanzas municipales de movilidad sostenible en España (que suelen requerir mínimos entre los 150.000 € y los 300.000 €), garantizando una tranquilidad absoluta frente a siniestros de gravedad media e interconectividad con la defensa jurídica.
- Mapfre: Sitúa sus techos en la modalidad estándar entre los 150.000 € y los 300.000 €. Es un importe perfectamente dimensionado para el ciclismo recreativo, el uso periurbano o el desplazamiento casual de corta distancia, aunque puede quedarse ajustado si se genera un siniestro en cadena con múltiples vehículos implicados en grandes vías.
2. Asistencia en viaje y rescate: La grúa para e-Bikes y VMP
Para el usuario de una bicicleta eléctrica o de un patinete de alta gama que realiza trayectos interurbanos, rutas de fin de semana o trayectos de más de 15 kilómetros diarios, quedarse inmovilizado en la vía pública representa el principal quebradero de cabeza operativo. Un pinchazo irreparable, un fallo en el controlador, la rotura de la cadena de transmisión o la degradación repentina de la batería pueden dejar al conductor desamparado a kilómetros de su destino.
- Mapfre: Destaca en el apartado de rescate activo. Su póliza incluye la búsqueda, localización y salvamento del ciclista o conductor en caso de accidente o desaparición en zonas de difícil acceso (hasta 1.505 €), así como el transporte de la bicicleta o VMP averiado y la asistencia médica de urgencia.
- AXA: Incorpora una de las asistencias en carretera más completas del mercado desde el Kilómetro 0. Si sufres una avería o siniestro en la puerta de tu domicilio o a mitad de tu ruta, un vehículo de asistencia acudirá para realizar el remolque tanto del vehículo eléctrico (hasta el taller concertado o domicilio) como el traslado de los ocupantes.
- Helvetia: Mantiene un módulo específico para la movilidad urbana que garantiza la repatriación del VMP averiado y el transporte del asegurado en taxi u otro medio de transporte alternativo en caso de inmovilización severa del vehículo.
3. Cobertura de robo fuera del domicilio y requisitos de candado
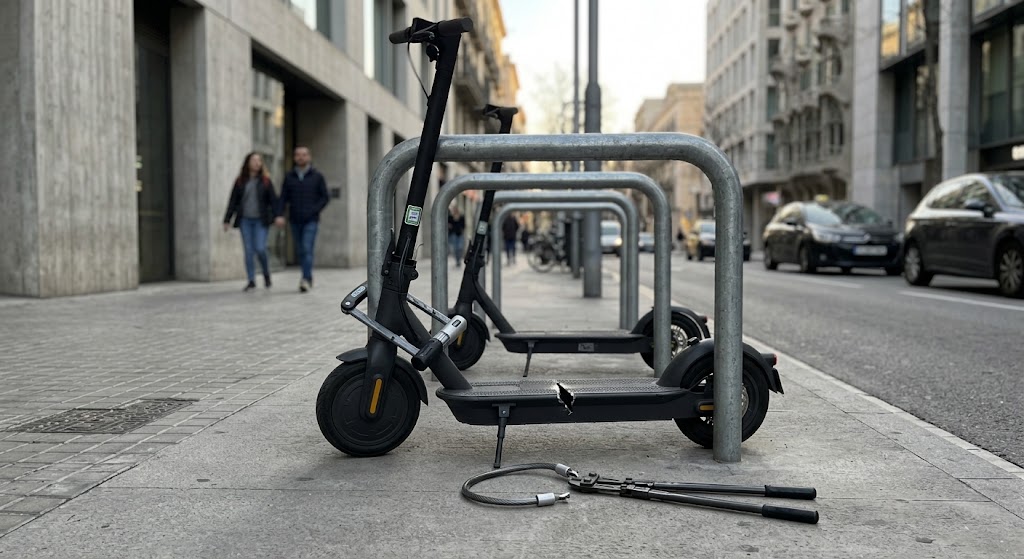
Uno de los puntos más conflictivos en la tramitación de partes de seguro es la cobertura de robo en la vía pública. Para que las tres aseguradoras ejecuten la indemnización por la pérdida de la e-Bike o del VMP fuera de la vivienda o trastero, se deben cumplir rigurosamente las definiciones legales del código penal:
- Robo con fuerza en las cosas vs. Hurto: Queda rotundamente excluido el hurto (sustracción del vehículo por despiste o dejarlo sin candar unos minutos en la calle). Debe existir violencia sobre las cosas, lo que implica que el delincuente haya forzado o cortado un candado, o roto un anclaje fijo.
- Homologación de los candados exigidos:
- AXA y Mapfre exigen explícitamente en su letra pequeña que el vehículo esté sujeto por el marco/chasis a un elemento fijo del mobiliario urbano (aparcabicicletas) mediante un candado de alta seguridad homologado (tipo U-Lock rígido de acero cementado, pitón articulado o cadena reforzada). El uso de sirgas plásticas o cadenas simples de alambre suele ser motivo de rechazo por considerar que existió falta de diligencia del asegurado.
- Factura y tasación: Para el cobro de la indemnización es condición indispensable aportar la factura de compra original a nombre del asegurado, donde conste detalladamente la marca, modelo y el número de serie/bastidor grabado en el chasis.
Análisis de la Normativa: Modificaciones y limitadores de velocidad
Un aspecto técnico vital que suele pasar desapercibido para los usuarios es la compatibilidad entre el estado mecánico del vehículo y las cláusulas de exclusión contractual del seguro.
Tanto las e-Bikes (Pedelec – Directiva 2002/24/CE / Reglamento UE 168/2013) como los VMP (Manual de Características de la DGT) están sujetos a estrictos límites de potencia y velocidad:
- E-Bikes: El motor eléctrico debe ser de asistencia al pedaleo, de potencia nominal continua máxima inferior o igual a 250W, y la asistencia debe cortarse progresivamente al alcanzar los 25 km/h (o cuando el ciclista deje de pedalear).
- VMP / Patinetes: Deben disponer de una sola plaza, velocidad máxima por diseño entre 6 y 25 km/h y no disponer de asiento salvo que cuenten con sistema de autoequilibrado.
¿Qué ocurre si deslimitas o «trucas» tu vehículo?
Si instalas un kit de deslimitación (tuning kit / mod chip) para que la e-Bike o patinete supere los 25 km/h sin pedalear o alcance velocidades superiores, la máquina pasa automáticamente a tener la consideración legal de ciclomotor (L1e-A / L1e-B).
Si sufres un accidente con un vehículo trucado:
- La aseguradora rehusará automáticamente la cobertura alegando el incumplimiento de las condiciones técnicas del contrato y la falta de homologación/licencia de circulación.
- Aunque la compañía pague en primera instancia los daños materiales o personales causados al tercero en virtud de la protección a las víctimas, ejercerá inmediatamente el derecho de repetición contra el conductor o tomador, exigiendo el reembolso íntegro de todos los gastos e indemnizaciones abonados, los cuales pueden ascender a decenas de miles de euros.
Preguntas Frecuentes (FAQ)
¿Cubre el seguro si la e-Bike está deslimitada o trucada para superar los 25 km/h?
No. Si la e-Bike o el VMP ha sido modificado mecánicamente o por software para superar los límites legales (25 km/h de velocidad máxima o motores de potencia superior a la permitida), la aseguradora rehusará la cobertura de RC, defensa jurídica y asistencia. En caso de accidente, la compañía puede pagar al tercero perjudicado pero ejercerá posteriormente el derecho de repetición contra el conductor para exigirle el abono íntegro de la indemnización.
¿La asistencia en viaje cubre la descarga completa de la batería?
Depende de la modalidad contratada. Muchas pólizas consideran la falta de carga de la batería como una falta de mantenimiento o negligencia por parte del usuario y no envían la grúa. Sin embargo, en pólizas avanzadas de asistencia integral desde el Kilómetro 0 (como las modalidades superiores de AXA o Mapfre), sí se contempla el remolque del vehículo y del conductor hasta el punto de carga público o domicilio más cercano.
¿El seguro de hogar cubre el robo del patinete o e-Bike en la calle?
Por norma general, no. Las pólizas de seguro de hogar cubren el contenido dentro de la vivienda principal y, en algunos casos, en trasteros o garajes anexos (siempre que estén correctamente declarados y cerrados con llave). El robo o atraco en la vía pública suele estar excluido o limitado a importes reducidos, exigiendo la contratación de una póliza específica de movilidad ligera para garantizar el valor total del vehículo fuera de casa.
¿Puedo asegurar mi patinete o e-Bike si no conservo la factura de compra?
Para la cobertura de Responsabilidad Civil la mayoría de las entidades no exige la factura de forma obligatoria. Sin embargo, para contratar coberturas de Robo, Daños Propios o Incendio, es un requisito imprescindible aportar la factura de compra original emitida por un establecimiento comercial, donde consten los datos del comprador, la fecha de adquisición y el número de serie del vehículo para poder determinar el valor a indemnizar.
Deja una respuesta