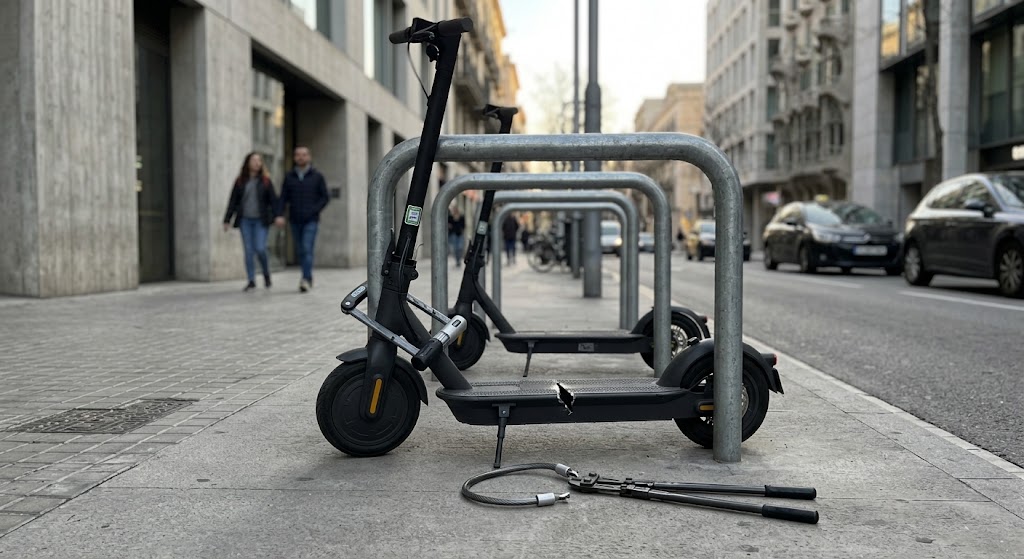
El rechazo de la indemnización por robo de un Vehículo de Movilidad Personal (VMP) debido al modelo, tipo o certificación del candado utilizado es una de las causas más frecuentes de conflicto entre asegurados y compañías aseguradoras. Las pólizas que incluyen la garantía de sustracción en la vía pública o recintos comunitarios imponen exigencias técnicas muy precisas en su condicionado general.
Si has sufrido el robo de tu patinete eléctrico y tu aseguradora ha emitido un rehúse alegando que el candado no cumplía los requisitos contractuales, existen vías legales y procesales para reclamar la indemnización. A continuación, analizamos los motivos habituales de rechazo, cómo combatir la falta de transparencia de la póliza y los pasos para presentar una reclamación formal.
Tabla de análisis: Tipos de candado vs. Criterios de aceptación de la aseguradora
| Tipo de Candado Utilizado | Aceptación Habitual por Aseguradora | Exigencias Técnicas Típicas de la Póliza | Posibilidad de Reclamar en Caso de Rehúse |
| Candado de U rígido (U-Lock) | ** Aceptado (Estándar del sector)** | Acero cementado de al menos 12-14 mm; sellos Sold Secure o ART 2* | Alta si estaba bien amarrado al chasis |
| Candado articulado (Tipo Plegable / Bordo) | ** Aceptado en la mayoría de pólizas** | Placas de acero articulado con nivel de seguridad homologado | Alta (Demostrando la homologación del fabricante) |
| Cadena de eslabones gruesos de acero | Aceptado con restricciones | Eslabón superior a 8 mm de acero endurecido con funda | Media (Sujeto al texto exacto de la póliza) |
| Cable de acero espiral o guaya fina | ** RECHAZADO (Considerado negligencia)** | Excluido explícitamente en el 95% de los condicionados | Baja (Salvo falta de transparencia en el contrato) |
| Candado de disco de freno o cepillo de rueda | ** RECHAZADO** | No fija el patinete a un elemento inmóvil | Baja (No se considera amarre a punto fijo) |
1. Motivos habituales de rehúse: La cláusula del candado homologado
Para que una entidad aseguradora indemnice el robo de un patinete eléctrico en la vía pública o trastero, la póliza exige cumplir simultáneamente tres condiciones esenciales:
- Exigencia de punto fijo: El patinete debe estar amarrado obligatoriamente por el chasis (no por la rueda delantera extraíble ni por el manillar) a un elemento fijo e inamovible de la vía pública (como un aparcabicicletas oficial).
- Homologación técnica del candado: La póliza suele exigir que el dispositivo cuente con certificaciones de seguridad reconocidas en Europa, como Sold Secure (Silver o Gold), ART (Categoría 2 estrellas o superior) o Secured by Design.
- Exclusión del concepto de «Hurto»: Si el candado fue cortado o forzado pero no aportas pruebas del destrozo o la denuncia no especifica «robo con fuerza o intimidación», la aseguradora clasificará el siniestro como hurto (descuido o falta de sustracción violenta), lo que suele estar excluido.
2. Paso a paso para combatir el rechazo de la aseguradora
Si la compañía ha enviado una carta o notificación de rechazo de cobertura alegando que tu candado no era el adecuado, no des el caso por perdido. Sigue este procedimiento escalonado:
Paso 1: Revisar la cláusula en el contrato (Artículo 3 de la Ley de Contrato de Seguro)
El Artículo 3 de la Ley 50/1980 de Contrato de Seguro (LCS) exige que las cláusulas limitativas de los derechos de los asegurados (como exigir un tipo de candado muy específico o una marca/certificación concreta) figuren redactadas de forma destacada, en letra negrita y aceptadas expresamente por escrito mediante la firma del tomador.
Argumento clave: Si la exigencia sobre el tipo de candado estaba escondida en las «Condiciones Generales» que jamás firmaste o no figuraba en negrita en las Condiciones Particulares, la cláusula es nula e inoponible al asegurado.
Paso 2: Aportar pruebas de la resistencia del candado y la factura de compra
Reúne la ficha técnica del fabricante de tu candado, la factura de compra del dispositivo donde conste la marca y modelo, y las fotos que demuestren su nivel de seguridad. Si el candado era un modelo rígido o de cadena reforzada aunque no contase con la etiqueta exacta mencionada en la póliza, puedes argumentar que se trataba de un sistema antirrobo con resistencia equivalente.
Paso 3: Reclamación formal ante el Servicio de Atención al Cliente (SAC)
Redacta un escrito de reclamación dirigido al Servicio de Atención al Cliente o Defensor del Asegurado de la compañía de seguros. En el documento debes indicar:
- Número de póliza y número de expediente de siniestro.
- Copia de la denuncia presentada ante la Policía Nacional o Guardia Civil donde consta que el candado fue forzado, fracturado o cortado con herramientas.
- Fundamentación jurídica basada en la falta de transparencia de la cláusula (Art. 3 LCS) o en la acreditación de la resistencia técnica del candado utilizado.
- La aseguradora dispone de un plazo máximo de 1 mes para emitir una respuesta formal.
Paso 4: Reclamación ante la Dirección General de Seguros (DGSFP)
Si el Servicio de Atención al Cliente de la aseguradora desestima tu escrito o no responde en el plazo de un mes, puedes presentar una reclamación gratuita ante la Dirección General de Seguros y Fondos de Pensiones (DGSFP) a través de su sede electrónica, aportando todo el expediente. El informe de la DGSFP, aunque no es vinculante de forma directa, supone una presión determinante para que la entidad acabe abonando la indemnización o busque un acuerdo.
3. Errores comunes en la denuncia policial que provocan el rechazo
En muchas ocasiones, el rechazo no se debe al candado en sí, sino a la forma en que se redactó la denuncia en comisaría:
- Error común: Declarar «Dejé el patinete atado y al volver ya no estaba, no sé qué pasó con el candado».
- Impacto: La aseguradora interpreta que no hay prueba de la rotura del candado y lo clasifica como hurto o pérdida imprevista.
- Solución correctiva: Solicita en comisaría una ampliación de denuncia especificando claramente si encontraste los restos del candado cortado en el suelo, marcas de cizalla o deformaciones en la estructura del aparcabicicletas donde estaba amarrado el VMP.
Preguntas Frecuentes (FAQ)
¿Sirve una foto del patinete amarrado antes del robo como prueba ante el seguro?
Sí, es una prueba de alto valor. Disponer de fotografías recientes en el móvil donde se observe el patinete correctamente sujetado por el chasis con el candado a un punto fijo refuerza la buena fe del asegurado y desmonta la acusación de negligencia formulada por la compañía.
¿Si el seguro rechaza el pago, puedo reclamar por la vía judicial?
Sí. Para importes indemnizables inferiores a 2.000 euros (el valor habitual de la mayoría de patinetes eléctricos), puedes interponer una demanda de Juicio Verbal en el Juzgado de Primera Instancia sin necesidad de contratar abogado ni procurador, amparándote en el incumplimiento del contrato de seguro y la nulidad de las cláusulas limitativas no firmadas.
Deja una respuesta