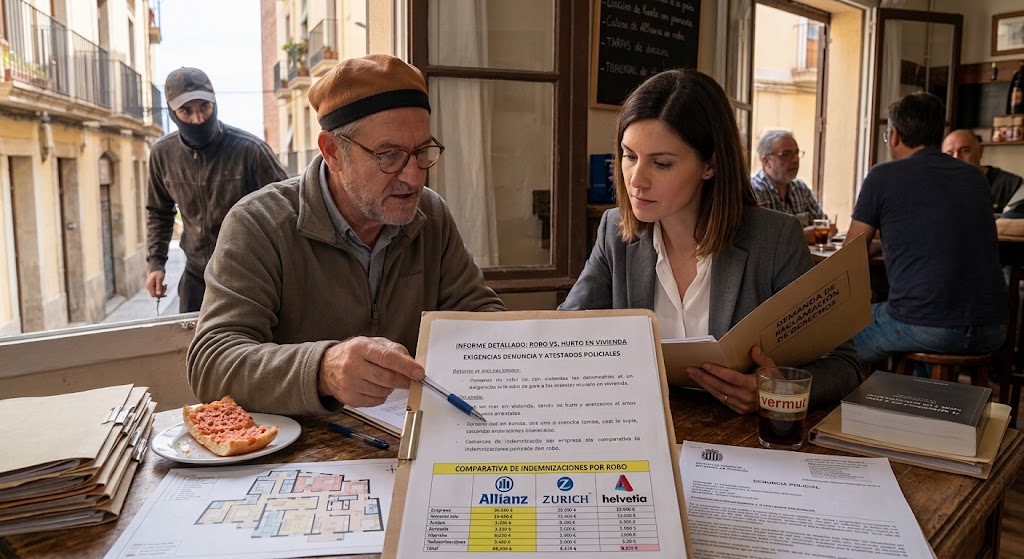
En el ámbito de los seguros de hogar, una de las mayores fuentes de frustración y rechazo de siniestros por parte de los asegurados es la confusión entre los conceptos de Robo y Hurto. Es muy habitual que un usuario declare haber sufrido un «robo» en su vivienda tras echar en falta un objeto de valor, para descubrir semanas después que la aseguradora rechaza la indemnización alegando que jurídicamente se trató de un «hurto» excluido o limitado en las condiciones generales de la póliza.
La calificación que la Policía o la Guardia Nacional realice en el atestado tras la presentación de la denuncia policial resulta determinante. Un error en la redacción del atestado o en la declaración ante las fuerzas de seguridad puede suponer la pérdida automática del derecho a cobro.
En este artículo de más de 1.500 palabras se analiza la diferencia tipificada en el Código Penal, la trascendencia del atestado policial, las exigencias de prueba para el contenido de la vivienda, las condiciones de cobertura comparadas en Allianz, Zurich y Helvetia, y la estrategia legal para reclamar el pago de la indemnización.
1. Delimitación jurídica: Robo vs. Hurto en el Código Penal y en la póliza de hogar
La Ley de Contrato de Seguro y la práctica pericial se remiten de forma directa a las definiciones tipificadas en los Artículos 234, 237 y 238 del Código Penal español para encuadrar la naturaleza de los hechos.
                  DIFERENCIACIÓN LEGAL Y CONTRACTUAL DEL DELITO

  ┌─────────────────────────────────────────────────────────────────────────────┐
  │ ROBO (Art. 237 CP) - COBERTURA TOTAL / PRINCIPAL                           │
  │ Apoderamiento de bienes ajenos empleando:                                    │
  │ 1. Fuerza en las cosas (fractura de cerradura, ventana, escalamiento).      │
  │ 2. Violencia o intimidación en las personas (atracos en el hogar o calle).   │
  └──────────────────────────────────────┬──────────────────────────────────────┘
                                         │
                                         ▼
  ┌─────────────────────────────────────────────────────────────────────────────┐
  │ HURTO (Art. 234 CP) - COBERTURA RESTRINGIDA O EXCLUIDA                      │
  │ Apoderamiento de bienes sin emplear fuerza, violencia ni intimidación.        │
  │ Ejemplos: Olvido de puerta abierta, descuido con invitados, sustracción    │
  │ de objetos en el jardín sin escalamiento.                                   │
  └─────────────────────────────────────────────────────────────────────────────┘
Principales diferencias técnicas entre Robo y Hurto:
- Robo con Fuerza en las Cosas: Requiere la existencia de daños materiales o manipulación para acceder al inmueble. Ejemplos directos son el forzamiento de la cerradura de la puerta principal, la rotura del cristal de una ventana, el escalamiento de muros perimetrales o el apalancamiento de rejas.
- Robo con Violencia o Intimidación: Involucra la amenaza física o el uso de la fuerza sobre los habitantes del inmueble (o sobre el asegurado en la vía pública) para apoderarse de sus pertenecientes.
- Hurto: Consiste en la sustracción de bienes aprovechando un descuido, descuido en el cierre de accesos (puerta sin echar la llave o ventana abierta a pie de calle) o el acceso consentido de terceras personas al inmueble (reparadores, personal doméstico o invitados) sin que exista vulneración física de las defensas de la vivienda.
2. La importancia del Atestado Policial y los requisitos de la denuncia
La denuncia policial presentada ante la Policía Nacional, Guardia Civil o Policía Autonómica es el documento probatorio fundamental que la aseguradora exigirá para abrir y calificar el expediente de siniestro.
                    FLUJO PROCESAL DE LA RECLAMACIÓN POR ROBO

  Intervención Policial y Inspección ──► Redacción de la Denuncia ──► Aportación del Atestado
  (Verificación de marcas/fuerza)       (Detalle preciso de hechos)    (Copia sellada al seguro)
                                                                                  │
                                                                                  ▼
  Indemnización / Reembolso ◄──────── Evaluador / Peritaje ◄──────── Comprobación Facturas
  (Pago de contenido y daños)          (Inspección de daños)         (Acreditación de propiedad)
Reglas de oro para la formulación de la denuncia:
- Constatar fehacientemente la fuerza en las cosas: Si la cerradura fue manipulada mediante bumping, gansúa o palanca, o si hay marcas de calzadura en las ventanas, debe quedar expresamente detallado en la denuncia. Los agentes deben reseñar cualquier indicio de violencia material.
- Evitar imprecisiones en el lenguaje: Utilizar términos ambiguos como «ha desaparecido de la mesa» o «ha debido entrar alguien» conduce a que el tramitador de la aseguradora lo clasifique automáticamente como hurto, aplicando las exclusiones de la póliza.
- Listado pormenorizado del Contenido: Se debe aportar un inventario lo más desglosado posible de los objetos sustraídos, especificando marca, modelo, número de serie (en electrónica) y estimación de valor.
- Denuncia por atraco en la vía pública: Si se trata del robo de pertenencias fuera de la vivienda (cobertura de expoliación), la denuncia debe hacer constar expresamente el uso de empujones, tirones, intimidación verbal o exhibición de armas.
3. Acreditación de la propiedad y valoración de las mercancías sustraídas
Uno de los mayores escollos en la liquidación indemnizatoria es la exigencia por parte de la aseguradora de probar la existencia y valor de los objetos sustraídos (especialmente en joyas, dinero en efectivo o electrónica de alta gama).
Tipos de prueba admitidos en Derecho:
- Facturas de compra y tickets nominativos: Constituyen la prueba plena del valor y de la propiedad.
- Certificados de autenticidad o tasación: Imprescindibles en joyas, obras de arte y antigüedades.
- Fotografías y material audiovisual: Reportaje fotográfico donde aparezca el asegurado luciendo las joyas o con los equipos electrónicos dentro de la vivienda.
- Extractos bancarios de tarjeta de crédito: Acreditan la transacción económica en el establecimiento comercial.
- Empadronamiento e historial de reparaciones: Acredita que el objeto se encontraba de forma permanente en la vivienda asegurada.
4. Comparativa de coberturas e indemnizaciones: Allianz vs. Zurich vs. Helvetia
Las condiciones de cobertura, los sublímites en joyas y dinero en efectivo, y la inclusión del hurto varían sustancialmente entre las tres principales entidades del mercado asegurador español.
Tabla Comparativa de Coberturas en Robo y Hurto
| Garantía / Cobertura Evaluada | Allianz Seguros (Hogar Plus) | Zurich Seguros (Hogar Inteligente) | Helvetia (Hogar Multirriesgo) |
| Robo en el interior de la vivienda | 100% del Capital de Contenido contratado. | 100% del Capital de Contenido contratado. | 100% del Capital de Contenido contratado. |
| Daños por Intento de Robo (Continente) | Cubierto al 100% (cerraduras, ventanas, puertas). | Cubierto al 100% (incluye sustitución de llaves). | Cubierto al 100% (hasta suma asegurada). |
| Hurto en el interior de la vivienda | Cubierto con sublímite (habitualmente 10% del contenido o hasta 3.000 €). | Cubierto con sublímite (hasta 1.500 € – 3.000 € según opción). | Excluido en opción básica / Sublímite escaso (hasta 1.000 € en opción Plus). |
| Sustracción de Joyas / Alhajas | Sublímite estándar (10% al 20% del contenido) salvo declaración expresa. | Sublímite (hasta 3.000 € sin caja fuerte / 100% con caja fuerte). | Sublímite estándar (hasta 2.000 € sin declaración específica). |
| Dinero en Efectivo / Enseres | Hasta 600 € (en robo) / 300 € (en hurto). | Hasta 600 € a 1.200 € (en caja fuerte). | Hasta 300 € a 600 € (según modalidad). |
| Expoliación / Atraco fuera del hogar | Cubierto (hasta 1.500 € por siniestro). | Cubierto (hasta 1.200 € a 2.000 €). | Cubierto (hasta 1.000 € a 1.500 €). |
| Uso fraudulento de tarjetas de crédito | Cubierto (hasta 600 € – 1.000 €). | Cubierto (hasta 1.000 € a 1.500 €). | Cubierto (hasta 600 €). |
Análisis detallado por Compañía Aseguradora
A. ALLIANZ SEGUROS (Modalidad Allianz Hogar Plus)
Allianz destaca por presentar una de las coberturas de robo más equilibradas en el sector multirriesgo, con un tratamiento relativamente favorable del hurto en comparación con la media del mercado.
- Puntos Fuertes: Cubre el hurto de enseres dentro de la vivienda con un límite razonable dentro de la garantía básica del contenido. La cobertura de expoliación o atraco fuera de la vivienda incluye la sustitución de documentos personales (DNI, pasaporte) y la reposición de llaves.
- Puntos Débiles: Mantiene exigencias estrictas respecto al alojamiento de joyas y objetos de valor especial en cajas de seguridad homologadas cuando su valor unitario supera los 3.000 €.
B. ZURICH SEGUROS (Modalidad Zurich Hogar)
Zurich enfoca su producto en la precisión de la prueba, ofreciendo elevados capitales para el robo garantizado con fuerza pero introduciendo trabas procedimentales cuando no existe atestado policial descriptivo.
- Puntos Fuertes: Excelente cobertura en daños al continente ocasionados por forzamiento de accesos o vandalismo tras el robo. Incluye el cambio inmediato de cerraduras por pérdida o sustracción de llaves fuera del hogar.
- Puntos Débiles: El hurto está sujeto a un sublímite estricto y queda totalmente excluido cuando la sustracción es realizada por personal contratado para el servicio doméstico si no existe condena penal firme previa.
C. HELVETIA SEGUROS (Modalidad Helvetia Hogar Multirriesgo)
Helvetia aplica una diferenciación muy rígida entre los conceptos de robo y hurto. Su arquitectura de póliza prima el aseguramiento del robo con fuerza frente a descuidos domésticos.
- Puntos Fuertes: Rápida gestión indemnizatoria en robos con fuerza acreditados mediante atestado e inspección técnica de los cierres. Alta cobertura en dinero en efectivo si se encuentra en caja de seguridad empotrada.
- Puntos Débiles: En la modalidad básica, el hurto dentro de la vivienda está sistemáticamente excluido. En las modalidades superiores, el límite por hurto es escaso y excluye expresamente el dinero en efectivo y los dispositivos electrónicos portátiles.
5. Protocolo y estrategia para reclamar un rechazo indebido por «Hurto»
Si la compañía aseguradora notifica una carta de rechazo denegando la indemnización argumentando que el evento constituyó un «hurto» y no un «robo», se debe formalizar el siguiente expediente de impugnación:
FASE 1: Solicitar copia íntegra de la Denuncia y del Atestado Policial remitido al Juzgado
   │
   ▼
FASE 2: Revisar si en la vivienda existen daños materiales indirectos (marcas, escalamiento, forzado)
   │
   ▼
FASE 3: Emitir Diligencia de Ampliación de Denuncia ante la Comisaría (si se omitieron indicios de fuerza)
   │
   ▼
FASE 4: Presentar escrito de Reclamación Formal ante el Servicio de Atención al Cliente (SAC)
Modelo de Carta de Reclamación al SAC impugnando el rehúse por «Hurto»
AL SERVICIO DE ATENCIÓN AL CLIENTE DE [Indicar Entidad: Allianz / Zurich / Helvetia]
Asunto: Impugnación de desestimación de siniestro de robo por indebida calificación como «hurto».
Nº de Póliza: [Número de póliza de hogar]
Nº de Expediente de Siniestro: [Número de expediente de siniestro]
Tomador / Asegurado: [Nombre y Apellidos del cliente]
NIF/NIE: [Número de identificación fiscal]
Domicilio del riesgo: [Dirección completa de la vivienda]
En [Ciudad], a [Día] de [Mes] de [Año].
Estimados señores:
Mediante la presentación del presente escrito, me dirijo a este Servicio para interponer RECLAMACIÓN FORMAL frente a la comunicación desestimatoria notificada por esa entidad con fecha [Fecha de la carta de rechazo], en la que se deniega la cobertura de la sustracción sufrida en la vivienda asegurada calificando erróneamente el evento como «hurto excluido/limitado».
FUNDAMENTACIÓN DE LA IMPUGNACIÓN
Primero.- Existencia de fuerza en las cosas y tipificación de Robo. El siniestro acaecido en fecha [Fecha del robo] fue objeto de la correspondiente denuncia ante la Autoridad Policial (se adjunta como Documento nº 1 copia de la denuncia / atestado policial). Tal y como consta en la descripción de los hechos y en la comprobación de los agentes, los perpetradores accedieron a la vivienda mediante [indicar la fuerza empleada: ej. manipulación de la cerradura / escalamiento del muro perimetral / forzamiento de la ventana de la terraza], cumpliendo de forma indubitada los requisitos del Artículo 237 del Código Penal para la consideración de ROBO CON FUERZA EN LAS COSAS.
Segundo.- Inoponibilidad de exclusiones no destacadas (Art. 3 LCS). Pretender reducir la cobertura asumiendo una falta de forzamiento cuando existen daños en los accesos constituye la aplicación de una cláusula limitativa del derecho del asegurado. En virtud del Artículo 3 de la Ley 50/1980 de Contrato de Seguro (LCS), cualquier limitación a las garantías de robo debe figurar en negrita y haber sido expresamente firmada por el tomador, exigencia no cumplida en las Condiciones Particulares.
Tercero.- Acreditación de la propiedad y del valor. Acompaño al presente escrito como Documento nº 2 la relación de facturas, fotografías y certificados de tasación que acreditan de forma indiscutible la existencia y titularidad de los bienes sustraídos por importe total de [Monto en euros] €.
SOLICITUD
Por todo lo expuesto, SOLICITO:
- Se revise y anule la resolución desestimatoria dictada por el departamento de tramitación.
- Se proceda al pago inmediato de la indemnización ascendente a la cantidad de [Monto en euros] €, con más los intereses de demora contemplados en el Artículo 20 de la LCS si se superan los 40 días desde la declaración del parte.
Les recuerdo que disponen del plazo imperativo de UN MES para resolver la presente Reclamación conforme a la Orden ECO/734/2004.
Atentamente,
Fdo.: [Nombre y Apellidos del Asegurado]
6. Resumen procedimental y consejos finales
- Revisa la puerta y ventanas con la policía: Asegúrate de que los agentes registren en la denuncia el mínimo rasguño, marca de palanca o holgura en la cerradura. Es la frontera entre cobrar el 100% de la indemnización o recibir un rechazo por hurto.
- Amplía la denuncia si es necesario: Si al hacer la denuncia olvidaste mencionar la fuerza empleada o algún objeto sustraído, acude de nuevo a la comisaría y solicita una Diligencia de Ampliación de Denuncia antes de enviar el expediente al seguro.
- Guarda fotos de tus joyas y dispositivos: Tener fotos de las joyas con su certificado de garantía o guardar las cajas originales de la electrónica facilita la liquidación indemnizatoria en Allianz, Zurich y Helvetia sin aplicar quitas desproporcionadas.
Deja una respuesta