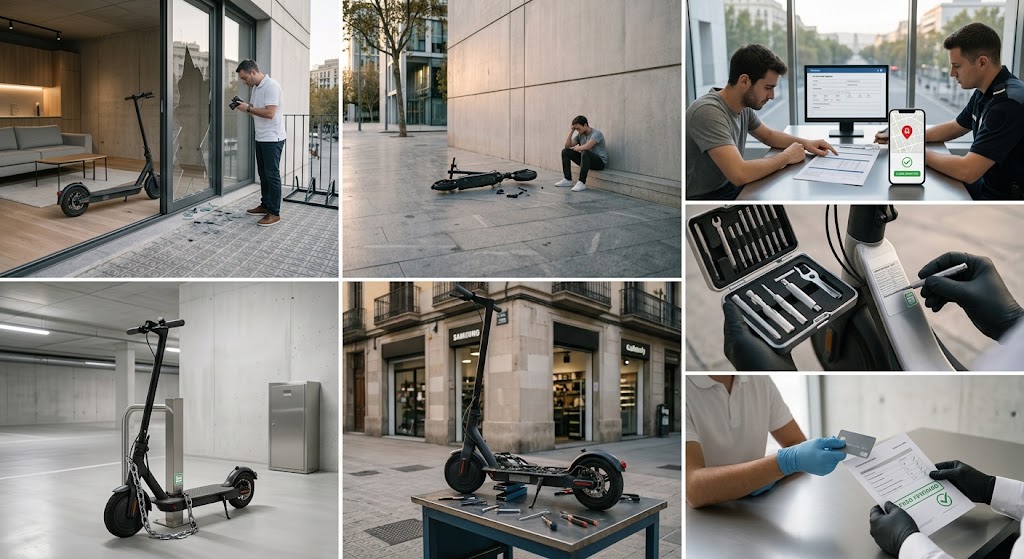
Con la rápida implantación de los Vehículos de Movilidad Personal (VMP) en el transporte urbano, una de las dudas más frecuentes entre los propietarios es si la póliza multirriesgo del hogar protege su patinete eléctrico frente a robos o daños, tanto en el domicilio como en la vía pública.
La respuesta corta es que depende del tipo de cobertura contratada, del lugar exacto donde ocurra el incidente y de si la aseguradora considera el VMP como un bien mueble del contenido del hogar o como un vehículo excluido de la póliza general. Analizamos detalladamente cómo responden los seguros de hogar en cada escenario.
Tabla comparativa: Cobertura del seguro de hogar para patinetes eléctricos
| Escenario del Siniestro | Cobertura Estándar de Hogar | Cobertura con Anexo o Suplemento de VMP | Requisitos y Condiciones de la Póliza |
| Robo dentro de la vivienda principal | Sí (Como contenido) | Sí (Cubre el 100% del valor) | Debe existir robo con fuerza (forzamiento de puertas o ventanas) |
| Robo en trastero o garaje comunitario | Limitada / Excluida | Sí (Sujeto a límites) | Trastero de uso exclusivo cerrado con llave de seguridad |
| Robo en la vía pública (Fuera de casa) | ** EXCLUIDO** | Opcional (Paquete movilidad) | Exige candado homologado (tipo U-Lock) amarrado a punto fijo |
| Responsabilidad Civil (Daños a terceros) | ** EXCLUIDO (Por norma general)** | Sí (Módulo de RC Urbana) | VMP limitado a 25 km/h e identificado en la póliza |
| Daños propios o avería del patinete | ** EXCLUIDO** | ** EXCLUIDO** | Requiere póliza a Todo Riesgo específica de VMP |
1. Cobertura de Robo dentro del domicilio, trastero y garaje
El comportamiento del seguro de hogar ante la sustracción de un patinete eléctrico cambia de forma drástica según el espacio donde se produzca el robo:
A. Dentro de la vivienda principal
Si un tercero accede a tu vivienda forzando la puerta o una ventana (robo con fuerza) y sustrae el patinete eléctrico, la mayoría de los seguros de hogar lo considerarán parte del contenido de la vivienda.
- Condición clave: Para recibir la indemnización es obligatorio presentar la factura de compra original donde figure el número de serie o bastidor del patinete.
- Hurto por despiste: Si dejaste la puerta abierta o permitiste la entrada a alguien que se llevó el patinete sin ejercer fuerza ni violencia, se considerará hurto y la aseguradora denegará el pago.
B. En trasteros o garajes comunitarios
El trastero es el lugar donde más patinetes se roban en las comunidades de vecinos. En este escenario, las pólizas estándar suelen aplicar restricciones severas:
- Límites indemnizables: Muchas compañías fijan un tope máximo para el contenido robado en trasteros (por ejemplo, un máximo de 500 € a 1.000 € por siniestro).
- Medidas de seguridad: Exigen que el trastero sea de uso privado y exclusivo del asegurado y que cuente con cerradura de seguridad. Si el trastero es comunitario o estaba abierto, el robo quedará excluido.
2. Robo fuera del domicilio: El gran agujero del seguro de hogar
Uno de los errores más comunes es asumir que la cobertura de «robo fuera del hogar» o «atraco en la vía pública» que incluyen algunas pólizas de hogar de gama alta cubre el patinete aparcado en la calle.
- Robo del patinete candado en la calle: Las pólizas de hogar tradicionales excluyen de forma tajante el robo de vehículos, bicicletas y patinetes en la vía pública. Consideran que el estacionamiento en la calle es un riesgo de movilidad que debe cubrirse mediante un seguro específico de VMP.
- Atraco con violencia al conductor: Si te sustraen el patinete mediante agresiones o amenazas directas con armas en la calle (expoliación), algunas pólizas de hogar con módulo de atraco fuera de casa podrían indemnizar la pérdida, siempre que conste detallado en la denuncia policial.
3. Responsabilidad Civil del patinete en la póliza de hogar: ¿Cubre los daños a terceros?
Históricamente, la cobertura de Responsabilidad Civil Familiar o Privada del seguro de hogar cubría los daños causados a terceros por los miembros de la familia en su vida privada (por ejemplo, si un hijo causaba un desperfecto paseando o en bicicleta).
Sin embargo, tras la regulación de la DGT y el incremento de la siniestralidad de los VMP, la inmensa mayoría de aseguradoras han modificado sus condicionados para excluir explícitamente los daños causados por Vehículos de Movilidad Personal.
Para que tu seguro de hogar cubra los daños que provoques a un peatón o a otro coche con el patinete eléctrico, debes haber contratado un suplemento específico de Responsabilidad Civil para VMP, declarando la marca, modelo y número de serie del patinete en las condiciones particulares de la póliza.
4. ¿Cuándo conviene contratar un seguro específico de VMP?
Aunque consigas incluir el patinete en el seguro de hogar mediante un suplemento, es altamente recomendable suscribir un seguro independiente para patinete eléctrico en los siguientes casos:
- Uso diario y estacionamiento en la calle: Si aparcas el patinete habitualmente en la vía pública para trabajar o estudiar, necesitas un seguro específico que contemple la cobertura de robo fuera de casa con candados homologados.
- Patinetes de gama alta o alta potencia (Dualtron, Smartgyro, etc.): Los patinetes de elevado valor comercial superan con frecuencia los límites máximos indemnizables previstos para el contenido del hogar.
- Servicio de Asistencia en Carretera: Un seguro específico de VMP incluye el remolque del patinete e indemnizaciones por accidentes personales del conductor, garantías que el seguro de hogar jamás contempla.
Preguntas Frecuentes (FAQ)
¿Si el patinete eléctrico se incendia durante la carga, lo cubre el seguro de hogar?
Sí. Los daños causados en la vivienda por la explosión o incendio de la batería de litio del patinete quedan cubiertos por la garantía de incendio y daños materiales del continente y contenido del seguro de hogar. Sin embargo, para recuperar el valor del propio patinete calcinado, este debe estar declarado en el inventario del contenido de la póliza.
¿Tengo que comunicar a mi aseguradora de hogar que me he comprado un patinete?
Sí, es muy aconsejable. Comunicar la adquisición del patinete permite a la compañía indicar si queda incluido dentro de los capitales de contenido asegurados o si es necesario emitir un suplemento para garantizar la Responsabilidad Civil y evitar el rechazo de futuros partes.
¿Si presto mi patinete a un amigo y se lo roban de su casa, mi seguro de hogar lo cubre?
No. El seguro de hogar solo cubre los bienes propiedad del asegurado o de sus convivientes que se encuentren dentro del riesgo asegurado (su vivienda). Si el patinete es robado en el domicilio de un tercero, la póliza de tu casa rehusará la indemnización.


Deja una respuesta