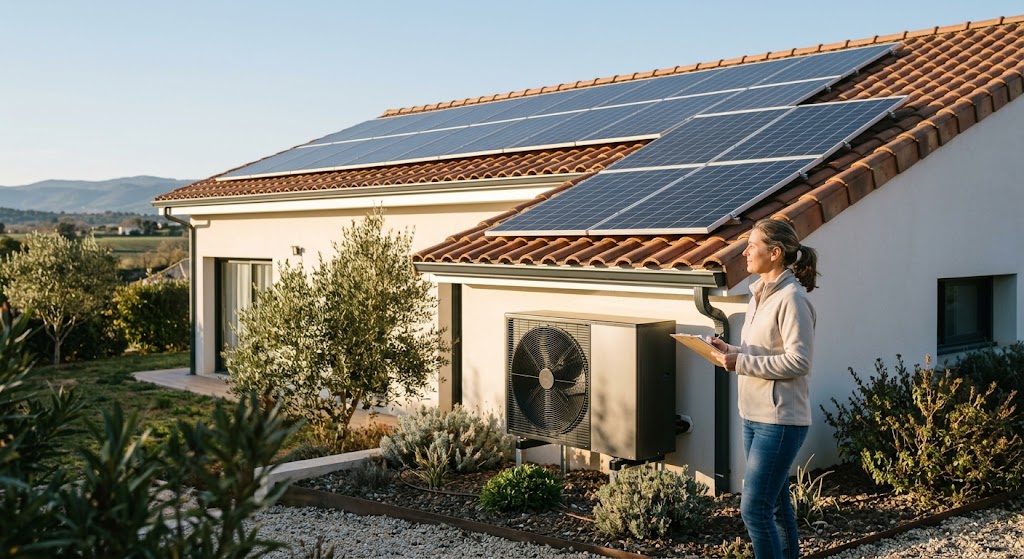
La transición hacia la eficiencia energética en las viviendas unifamiliares y edificios residenciales ha multiplicado la instalación de paneles fotovoltaicos, inversores y equipos de aerotermia. Sin embargo, cuando se produce una granizada severa, una sobretensión en la red eléctrica o el robo de los componentes de la instalación, miles de propietarios descubren que su aseguradora rehúsa la indemnización o aplica reducciones drásticas en el pago.
La causa principal de este problema estriba en la incorrecta clasificación de estas instalaciones dentro de la póliza de hogar (Continente vs. Contenido) y en la omisión del deber de notificar el incremento del valor del inmueble, lo que desencadena la aplicación de la regla proporcional por infraseguro.
En este artículo especializado se analiza el marco regulador de las instalaciones de autoconsumo y climatización, la forma exacta en que deben ser declaradas a la entidad aseguradora, una comparativa de cobertura en las principales compañías del mercado español y la estrategia legal para evitar sorpresas tras la ocurrencia de un siniestro.
1. El marco legal: Clasificación técnica entre Continente y Contenido
Para articular la cobertura de una instalación de paneles fotovoltaicos o de un sistema de aerotermia, la primera obligación del tomador es determinar en qué partida contractual debe quedar encuadrado cada elemento. La Ley 50/1980, de 8 de octubre, de Contrato de Seguro (LCS) y las condiciones generales del ramo multirriesgo se amparan en el concepto de fijación y estructura del inmueble.
                  CLASIFICACIÓN TÉCNICA DE LA INSTALACIÓN

  ┌─────────────────────────────────────────────────────────────────────────────┐
  │ CONTINENTE (Estructura, Edificación y Elementos Fijos)                      │
  │ • Paneles fotovoltaicos anclados a la cubierta o tejado.                    │
  │ • Estructuras soporte, rieles, perfilería y cableado de fijación.          │
  │ • Unidades exteriores e interiores de aerotermia y conducciones.            │
  │ • Depósitos de inercia y acumuladores de agua caliente sanitaria (ACS).     │
  └─────────────────────────────────────────────────────────────────────────────┘
                                         │
                                         ▼
  ┌─────────────────────────────────────────────────────────────────────────────┐
  │ CONTENIDO (Bienes Muebles y Equipos No Fijos)                               │
  │ • Baterías físicas de almacenamiento no integradas en la estructura.        │
  │ • Sistemas de monitorización portátiles, cargadores de vehículo no fijos.   │
  │ • Inversores no anclados estructuralmente (según criterio de la compañía).  │
  └─────────────────────────────────────────────────────────────────────────────┘
Principios de calificación jurídica:
- Consideración general como Continente: Al ser instalaciones fijas destinadas al servicio permanente de la vivienda, fijadas a la estructura (cubierta, fachada o suelo) y cuya separación no puede realizarse sin deterioro del soporte, los paneles solares y la aerotermia forman parte integrante del Continente.
- El riesgo del Infraseguro (Artículo 10 y 30 LCS): Al instalar un sistema de placas solares o aerotermia, el valor de reconstrucción del inmueble (Continente) se incrementa de forma notable (entre 6.000 € y 25.000 € según la potencia y tecnología). Si el tomador no notifica formalmente este aumento de valor a la compañía aseguradora, incurre en una situación de infraseguro.
2. El peligro del Infraseguro: Aplicación de la Regla Proporcional (Art. 30 LCS)
El Artículo 30 de la Ley de Contrato de Seguro establece que si la suma asegurada es inferior al valor real del objeto asegurado, el asegurador indemnizará el daño causado en la misma proporción en que aquélla cubre el interés asegurado.
Ejemplo práctico de penalización por no declarar la instalación:
- Valor inicial del Continente asegurado: 150.000 €.
- Inversión en Placas Solares y Aerotermia no declarada: 20.000 €.
- Valor real actualizado del inmueble: 170.000 € (Infraseguro del 11,76%).
- Siniestro de Granizo: El pedrisco destruye los paneles y causa daños en el tejado por valor de 6.000 €.
$$\text{Indemnización a recibir} = \text{Daño Sufrido} \times \left( \frac{\text{Suma Asegurada}}{\text{Valor Real}} \right)$$
$$\text{Indemnización} = 6.000 \ \text{€} \times \left( \frac{150.000 \ \text{€}}{170.000 \ \text{€}} \right) = \mathbf{5.294,11\ \text{€}}$$
En este supuesto, por el mero hecho de no haber notificado la instalación de la aerotermia o las placas a la aseguradora, el propietario pierde de forma automática 705,89 € de la indemnización que le correspondía.
3. Coberturas específicas y comparativa por Aseguradora
No todas las pólizas multirriesgo de hogar tratan de forma idéntica las averías eléctricas de los inversores, los robos en parcelas unifamiliares o la granizada sobre los paneles.
Tabla Comparativa de Cobertura en Placas Solares y Aerotermia
| Parámetro Evaluado | Mapfre Seguros | Mutua Madrileña | Allianz Seguros | Santalucía Seguros |
| Clasificación del sistema | Continente (Exige inclusión o actualización de capital). | Continente (Bajo notificación del incremento). | Continente (Se incluye en la partida de edificación). | Continente (Exige figurar expresamente en póliza). |
| Daños por Granizo / Pedrisco | Cubierto al 100% bajo la garantía de Atmosféricos. | Cubierto al 100% si se actualizó el capital. | Cubierto al 100% sin aplicar depreciación por uso. | Cubierto con comprobación de daños en cubierta. |
| Sobretensión / Daño Eléctrico en Inversor | Cubierto por la garantía de Daños Eléctricos. | Cubierto (con sublímite en modalidades básicas). | Cubierto al 100% en electrónica integrada. | Cubierto previa comprobación del pico de tensión. |
| Robo de Paneles e Inversor (Exteriores) | Cubierto si la parcela cuenta con cerramiento perimetral. | Cubierto con sublímite si están situados en tejados accesibles. | Cubierto como robo de elementos fijos de continente. | Cubierto con condiciones de seguridad perimetral. |
| Avería Mecánica de la Aerotermia | Excluido por desgaste; Cubierto por sobretensión. | Excluido fallo de fábrica; Cubierto si hay causa eléctrica. | Opcional mediante la garantía de equipamiento técnico. | Excluido desgaste; Cubierto por impacto externo o corriente. |
Análisis detallado por Compañía Aseguradora
A. MAPFRE SEGUROS
Mapfre encuadra los paneles fotovoltaicos y la maquinaria de aerotermia dentro de la partida de Continente, exigiendo que la suma asegurada refleje el valor de sustitución a nuevo de dichos equipos.
- Puntos Fuertes: Excelente protección frente a daños por sobretensión eléctrica en el inversor derivados de descargas atmosféricas (rayos). La cobertura de granizo no aplica quitas por la antigüedad de los paneles si la suma asegurada está actualizada.
- Puntos Débiles: En caso de robo de paneles solares instalados en estructuras sobre el suelo de la parcela (sin estar en el tejado), exige que la finca disponga de un vástago de cerramiento perimetral de altura reglamentaria y puerta con cerradura de seguridad.
B. MUTUA MADRILEÑA
Mutua Madrileña permite incorporar las instalaciones de energía solar fotovoltaica y los sistemas de climatización por aerotermia en sus pólizas Hogar Global y Hogar Top.
- Puntos Fuertes: Facilidad telemática para ampliar la suma asegurada de Continente sin necesidad de emitir un nuevo contrato. Incluye la cobertura de daños a la propia infraestructura fijada al tejado tras vientos de gran intensidad.
- Puntos Débiles: Mantiene sublímites en la garantía de daño eléctrico para los inversores de potencia en modalidades básicas de póliza si no se contrata de forma específica el módulo ampliado de equipamiento tecnológico.
C. ALLIANZ SEGUROS
Allianz destaca por presentar uno de los condicionados más claros del sector en lo referente a la integración de las energías renovables de autoconsumo en la garantía de continente.
- Puntos Fuertes: Considera Continente tanto a las placas solares como a las tuberías de aerotermia que discurren por la fachada, cubriendo la rotura accidental por causas externas, impacto de granizo o caída de ramas.
- Puntos Débiles: Excluye las pérdidas de producción energética (lucro cesante) que sufra el propietario durante el tiempo que la instalación fotovoltaica permanece inoperativa tras un siniestro.
4. Cómo declarar correctamente la instalación ante la aseguradora
Para evitar que la aseguradora rechace la cobertura o aplique la regla proporcional tras un siniestro, el tomador debe ejecutar el siguiente procedimiento administrativo de modificación del contrato.
FASE 1: Obtención de la factura definitiva de compra e instalación del sistema
   │
   ▼
FASE 2: Comunicación por escrito (Suplemento de Póliza) a la entidad aseguradora
   │
   ▼
FASE 3: Ampliación de la Suma Asegurada de CONTINENTE por el valor a nuevo del equipo
   │
   ▼
FASE 4: Emisión y firma de la Nueva Carta de Condiciones Particulares
Los 4 datos obligatorios que debes remitir a tu compañía:
- Fecha de puesta en marcha e instalación: Para certificar la preexistencia de los equipos antes del siniestro.
- Desglose del Coste Total a Nuevo (sin subvenciones): Debes comunicar el precio total de la instalación (placas + inversor + estructura + aerotermia) sin descontar las deducciones del IRPF ni las subvenciones locales o autonómicas percibidas, ya que en caso de destrucción total, el coste de reposición será el 100% del valor de mercado.
- Ubicación exacta de los elementos: Especificar si los paneles están instalados sobre la cubierta del tejado, en una estructura en la parcela o si la unidad exterior de aerotermia se ubica en la fachada.
- Solicitud de mención expresa: Exigir que en la carátula de las Condiciones Particulares figure el texto: «Instalación de autoconsumo fotovoltaico / aerotermia declarada e incluida en la suma asegurada de Continente».
5. Estrategia y reclamación paso a paso tras un siniestro de placas solares o aerotermia
Si sufres un siniestro y la aseguradora rechaza la reparación o indemnización de los equipos, aplica el siguiente esquema procesal:
Paso 1: Documentación probatoria inmediata
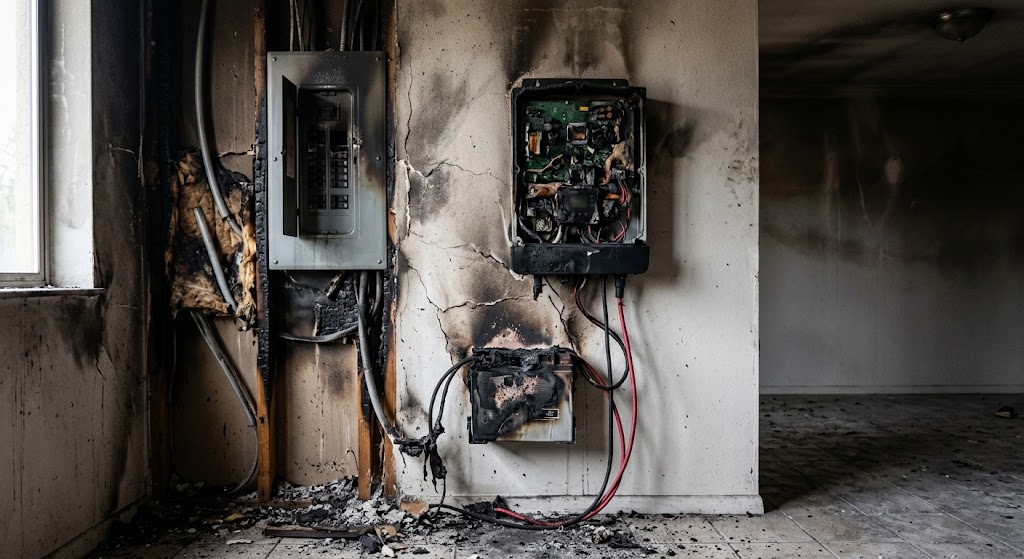
Fotografía de forma detallada los paneles destruidos por el granizo, las marcas de quemaduras por sobretensión en el inversor o los anclajes forzados tras un intento de robo. Guarda los partes de la empresa instaladora original.
Paso 2: Acreditación de la causa del siniestro
- En Granizo o Viento: Solicita el boletín meteorológico de la AEMET para acreditar la tormenta.
- En Sobretensión Eléctrica: Solicita a la empresa distribuidora de energía un certificado de la incidencia de red o aporta el informe del técnico reparador que confirme la fusión de los componentes del inversor por pico de tensión.
Paso 3: Redacción del escrito de Reclamación al SAC
Si la aseguradora pretende aplicar infraseguro o rechazar la cobertura de las placas o la aerotermia, presenta el siguiente escrito fehaciente ante el Servicio de Atención al Cliente (SAC).
Modelo de Escrito de Reclamación al SAC por Rechazo o Infraseguro en Placas Solares / Aerotermia
AL SERVICIO DE ATENCIÓN AL CLIENTE DE [Nombre de la Entidad Aseguradora: Mapfre / Mutua / Allianz / Santalucía]
Asunto: Reclamación formal por denegación indebida de cobertura / aplicación abusiva de infraseguro en instalación de [placas solares / aerotermia].
Nº de Póliza de Hogar: [Número de póliza]
Nº de Expediente de Siniestro: [Número de expediente]
Tomador / Asegurado: [Nombre y Apellidos del cliente]
NIF/NIE: [Número de documento de identidad]
Domicilio del riesgo: [Dirección completa de la vivienda]
En [Ciudad], a [Día] de [Mes] de [Año].
Estimados señores:
Mediante el presente escrito, me dirijo a este Servicio para formular RECLAMACIÓN FORMAL frente a la resolución desestimatoria / propuesta de liquidación parcial notificada por esa entidad en relación con el siniestro acaecido el pasado [Fecha del siniestro].
HECHOS Y FUNDAMENTACIÓN DE DERECHO
Primero.- Cobertura de la Instalación como Continente. Los daños sufridos en la instalación de [paneles fotovoltaicos / equipo de aerotermia] derivan de un siniestro de [granizo / sobretensión eléctrica / robo], amparado de forma directa en las garantías de la póliza. Dicha instalación constituye un elemento fijo indisolublemente unido a la edificación, formando parte de la garantía de Continente conforme a las prácticas del sector y a la propia jurisprudencia civil.
Segundo.- Inoponibilidad del Infraseguro o Exclusión de Cobertura (Art. 3 LCS). Pretender desestimar el siniestro o aplicar una quita por infraseguro alegando la falta de declaración de la instalación constituye la imposición de una cláusula limitativa del derecho del asegurado. En virtud del Artículo 3 de la Ley 50/1980 de Contrato de Seguro (LCS), cualquier limitación a las garantías o exigencia de declaración específica de elementos fijos de Continente debe figurar en negrita en las Condiciones Particulares y haber sido expresamente firmada por el tomador, exigencia no cumplida en el contrato suscrito.
Tercero.- Valor de Reposición a Nuevo (Art. 18 LCS). Corresponde a esa entidad la indemnización o reparación de los equipos dañados por su valor a nuevo, ascendiendo la tasación de la sustitución del inversor/paneles a la cantidad de [Monto del presupuesto en euros] €, conforme al presupuesto emitido por la empresa instaladora adjunto como Documento nº 1.
SOLICITUD
- Se revoque la resolución de rehúse / quita por regla proporcional.
- Se ordene la reparación o abono de la cantidad de [Monto en euros] € necesaria para la restitución total de la instalación de autoconsumo/climatización.
Les recuerdo que este Servicio dispone del plazo imperativo de UN MES para resolver esta instancia en virtud de la Orden ECO/734/2004.
Atentamente,
Fdo.: [Nombre y Apellidos del Asegurado]
6. Resumen de puntos clave
- Aumenta el capital de Continente tras la obra: En cuanto termine la instalación de tus placas solares o aerotermia, llama a tu seguro de hogar y amplia la suma asegurada del Continente por el valor total gastado.
- Pide que las placas figuren en negrita en la póliza: Exige a tu aseguradora que envíe la carátula de las Condiciones Particulares donde se mencione de forma explícita que las placas fotovoltaicas y la aerotermia están cubiertas.
- No descuentes las subvenciones: Declara la instalación por su precio real sin restar las ayudas de los fondos europeos ni el IRPF. Si hay un incendio o robo total, el seguro te indemnizará lo que cuesta comprar e instalar el sistema de nuevo.
Deja una respuesta