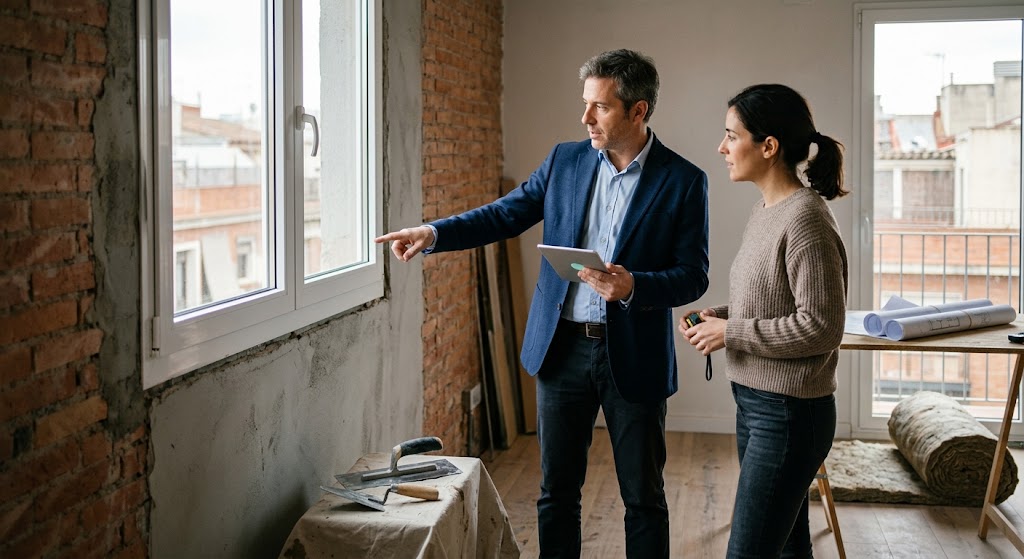
La realización de una reforma integral o de gran calado en la vivienda —como la renovación de la red de fontanería y electricidad, la sustitución de aislamientos térmicos, la demolición de tabiques para redistribuir espacios, la instalación de sistemas de aerotermia o la inclusión de acabados de alta gama— supone una transformación radical de las características del inmueble. Sin embargo, en un porcentaje muy elevado de casos, los propietarios olvidan notificar estas intervenciones a su compañía de seguros.
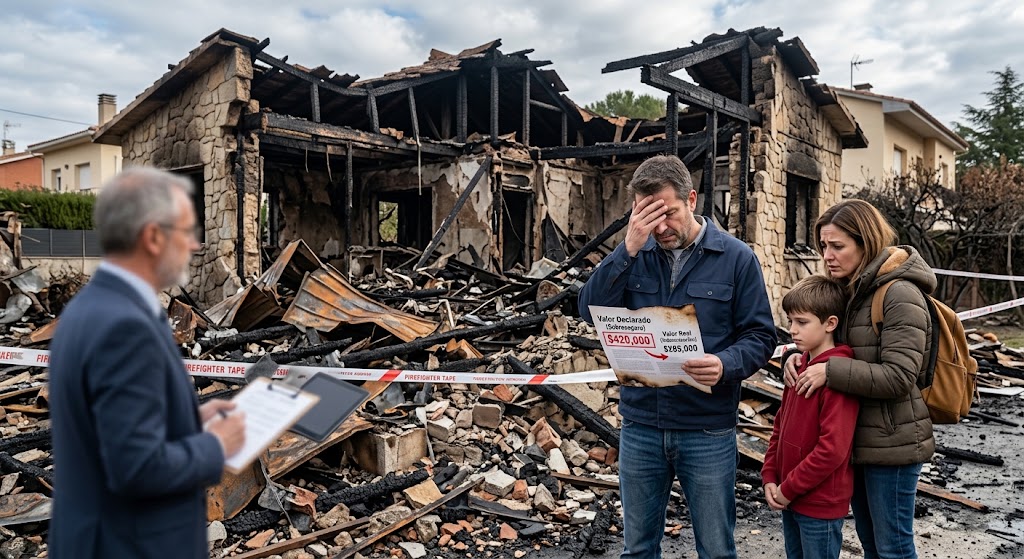
Mantener la póliza multirriesgo con los datos anteriores a la obra genera dos graves problemas jurídicos y periciales tras un siniestro: el infraseguro (al aumentar el valor de reconstrucción $m^2$ por $m^2$ sin haber adaptado la suma asegurada) y la agravación/alteración del riesgo no comunicada. Ante un daño importante por agua, un cortocircuito o un incendio, las aseguradoras pueden reducir drásticamente la indemnización mediante la regla de equidad o rechazar íntegramente la cobertura del siniestro.
En este artículo de más de 1.500 palabras se analiza el marco regulador de los Artículos 11, 12 y 13 de la Ley de Contrato de Seguro, los tipos de reformas que exigen actualización obligatoria, la diferencia entre el periodo de obra y el estado post-reforma, las tablas de impacto en prima y el protocolo legal para notificar los cambios.
1. El marco legal: La obligación de declarar la alteración del riesgo (Arts. 11, 12 y 13 LCS)
La relación entre el tomador del seguro y la entidad aseguradora se basa en el principio de máxima buena fe (uberrima fides). La Ley 50/1980, de 8 de octubre, de Contrato de Seguro (LCS) regula de forma rigurosa la obligación del asegurado de mantener actualizada la descripción exacta del riesgo objeto de cobertura.
Preceptos clave de la Ley de Contrato de Seguro:
- Deber de comunicación de la agravación/alteración del riesgo (Art. 11 LCS): El tomador del seguro o el asegurado deberán comunicar al asegurador, tan pronto como sea posible, la alteración de los factores y circunstancias declaradas en el cuestionario inicial que agraven el riesgo o modifiquen la naturaleza de los bienes asegurados.
- Derecho de la aseguradora a modificar o rescindir el contrato (Art. 12 LCS): Tras recibir la notificación de la reforma o alteración del riesgo, la aseguradora dispone de un plazo de dos meses para proponer una modificación del contrato (ajuste de prima o suplemento) o un plazo de un mes para rescindir el contrato si la nueva naturaleza del inmueble supera sus límites de suscripción.
- Consecuencias del incumplimiento tras un siniestro (La Regla de Equidad – Art. 12.3 LCS): Si ocurre un siniestro sin que la reforma haya sido comunicada, la ley distingue la intencionalidad:
- Si hubo mala fe o dolo: La aseguradora queda liberada del pago de la indemnización.
- Si no hubo mala fe (mero descuido): La indemnización del siniestro se reducirá proporcionalmente a la diferencia entre la prima convenida en póliza y la que se habría aplicado si se hubiera conocido la verdadera entidad del riesgo tras la reforma.
$$\text{Indemnización Ajustada} = \text{Daño Tasado} \times \left( \frac{\text{Prima Cobrada sin Reforma}}{\text{Prima Real que Correspondía tras la Reforma}} \right)$$
2. Tipos de reformas de gran calado y su impacto en Continente y Contenido
No todas las intervenciones en el inmueble exigen la emisión de un suplemento de póliza. Las obras de mantenimiento ordinario (como pintar paredes o cambiar un grifo) no alteran la suma asegurada. Sin embargo, las obras mayores o reformas de gran calado modifican directamente el Continente y el Contenido.
Tabla de Clasificación de Reformas y Exigencia de Notificación
| Tipo de Reforma Ejecutada | Clasificación Técnica | Impacto en el Seguro de Hogar | Requisito de Notificación |
| Cambio integral de tuberías y electricidad | Disminución/Agravación según fase | Reduce el riesgo de siniestro tras la obra; exige declarar el nuevo estado. | Obligatorio: Elimina excusas por antigüedad. |
| Redistribución de espacios / Muros de carga | Alteración estructural | Modifica el valor de reconstrucción y exige seguro de obra durante la ejecución. | Obligatorio: Licencia municipal requerida. |
| Aislamiento térmico, SATE y ventanas | Mejora del Continente | Incrementa el Valor de Reconstrucción a Nuevo (VRN) por $m^2$. | Obligatorio: Evita la regla proporcional. |
| Instalación de Aerotermia / Paneles Solares | Equipos fijos de Continente | Eleva el valor de la finca entre 8.000 € y 25.000 €. | Obligatorio: Se debe incluir en el capital. |
| Sustitución de Baños y Cocina de Lujo | Acabados de alta gama | Incrementa el valor del Continente y del mobiliario encastrado. | Obligatorio: Para cubrir valor de reposición a nuevo. |
| Inclusión de Domótica y Alarmas CRA | Disminución del riesgo de robo | Reduce la prima del seguro de hogar por mejoras de seguridad. | Recomendado: Permite reducir la tarifa. |
| Pintura, acuchillado de parqué ordinario | Mantenimiento básico | Sin impacto significativo en la suma asegurada general. | No obligatorio. |
3. Las dos fases del proceso: Durante las obras vs. Estado final reformado
Uno de los errores más graves que cometen los propietarios es asumir que la póliza multirriesgo estándar de hogar cubre los derrumbes, incendios o fugas de agua que se producen mientras los obreros están ejecutando la reforma.
                   FASES DE COBERTURA EN UNA REFORMA INTEGRAL

  ┌─────────────────────────────────────────────────────────────────────────────┐
  │ FASE 1: DURANTE LA EJECUCIÓN DE LA OBRA (Riesgo de Construcción)             │
  │ • Las pólizas multirriesgo ESTÁNDAR excluyen los daños causados por obras.  │
  │ • EXIGENCIA: Comprobar el Seguro de RC del Contratista / Seguro de Todo Riego.│
  └──────────────────────────────────────┬──────────────────────────────────────┘
                                         │
                                         ▼
  ┌─────────────────────────────────────────────────────────────────────────────┐
  │ FASE 2: FINALIZACIÓN Y CONSOLIDACIÓN DEL ESTADO REFORMADO                    │
  │ • Notificación formal del fin de obra a la aseguradora de hogar.             │
  │ • Emisión del Suplemento de Póliza actualizando el Continente y Contenido.  │
  └─────────────────────────────────────────────────────────────────────────────┘
Exigencias en la Fase 1 (Durante la obra):
- Comprobación del Seguro del Contratista: Antes de autorizar el inicio de los derribos, exige a la empresa constructora o al reformista una copia del Seguro de Responsabilidad Civil Profesional y de Construcción (mínimo 300.000 € a 600.000 €). Si los obreros pican una conducción principal del edificio o provocan un incendio por soplete, su seguro debe responder.
- Notificación de «Inmueble en Obras»: Comunica a tu aseguradora de hogar que la casa estará en proceso de reforma durante un periodo determinado. Algunas compañías emiten una cláusula temporal restringiendo determinadas coberturas de daños estéticos durante las obras.
Exigencias en la Fase 2 (Tras la finalización):
Una vez firmada el acta de recepción de obra y obtenidos los boletines o certificados (CIE de electricidad, boletín de agua o gas), se debe proceder a la actualización definitiva de los capitales de Continente y Contenido en tu seguro de hogar.
4. Comparativa de tramitación de Actualización de Reformas por Aseguradora
Las grandes entidades multirriesgo del mercado español (Mapfre, Mutua Madrileña, Allianz, AXA) gestionan la inclusión de reformas de gran calado mediante protocolos de revalorización de capitales y descuentos por renovación de instalaciones.
Tabla Comparativa de Tramitación de Reformas en el Seguro de Hogar
| Parámetro / Criterio Evaluado | Mapfre Seguros | Mutua Madrileña | Allianz Seguros | AXA Seguros |
| Facilidad de Emisión de Suplemento | Alta: Gestional de forma telemática o mediante mediador. | Alta: Modificación directa desde el área de clientes web. | Alta: Trámite rápido aportando facturas de la reforma. | Alta: Ajuste de capitales inmediato con suplemento. |
| Descuento por Renovación de Fontanería/Electricidad | Sí, reduce la tasa de riesgo en viviendas de > 25 años. | Sí, elimina recargos por antigüedad del inmueble. | Sí, aplica bonificaciones por actualización de redes. | Sí, recalcula la prima por menor siniestralidad. |
| Inclusión de Certificados Técnicos (CIE/Boletín) | Acepta boletines oficializados para validar la actualización. | Registra la fecha de la reforma en el sistema pericial. | Archiva las facturas de obra como prueba de preexistencia. | Requiere facturas para certificar acabados de lujo. |
| Cobertura de Daños Estéticos tras Reforma | Se amplía automáticamente con la suma asegurada nueva. | Adaptada al nuevo valor de los revestimientos e insumos. | Ampara la calidad de los nuevos parqués/alicatados. | Cubre el valor a nuevo de la alta gama instalada. |
5. El desmonte de las excusas de la aseguradora tras un siniestro en vivienda reformada
Si se produce un siniestro grave en una casa reformada (por ejemplo, una rotura de tubería de agua que destruye un suelo de parqué recién colocado) y no habías emitido el suplemento de actualización, la aseguradora intentará reducir o negar el pago amparándose en dos argumentos habituales:
- «El piso constaba en póliza como vivienda antigua de calidad estándar, aplicando la regla de equidad sobre el parqué de lujo.»
- «Las nuevas instalaciones no estaban declaradas, por lo que el siniestro deriva de una alteración no notificada del riesgo.»
Estrategia jurídica para neutralizar el rehúse:
- La prueba de la buena fe y la renovación de redes: Si la reforma implicó la sustitución completa de las tuberías de fontanería o del cuadro eléctrico, demuestra ante el perito que la obra no agravó el riesgo, sino que lo disminuyó drásticamente. La sustitución de conducciones viejas de plomo o hierro por tuberías modernas de multicapa o PEX reduce la probabilidad de avería. Al no existir agravación real del riesgo (Art. 11 LCS), la aseguradora no puede aplicar la regla de equidad del Artículo 12 de la LCS para denegar la reparación.
- Acreditación de la preexistencia con facturas e IVA: La presentación de las facturas desglosadas de la empresa de reformas, acompañadas del justificante de pago bancario, constituye la prueba reina para exigir que la indemnización se calcule según el Valor de Reposición a Nuevo (Art. 26 LCS) de las calidades instaladas.
6. Estrategia y protocolo paso a paso para notificar la reforma a tu compañía
Para garantizar que tu vivienda reformada quede plenamente protegida sin resquicios legales, ejecuta el siguiente protocolo procesal:
- Recopilación de la Documentación de Obra: Reúne el presupuesto definitivo, las facturas firmadas con IVA, las licencias o comunicaciones previas municipales y los boletines oficiales de electricidad, agua y climatización.
- Recálculo del Valor del Continente y Contenido: Suma al capital anterior de Continente el coste de los materiales fijos incorporados (sanitarios, suelos, ventanas, instalaciones). Ajusta también la partida de Contenido si se adquirieron muebles o electrodomésticos nuevos.
- Envío de Notificación Formal por Escrito: Remite una comunicación por escrito al Servicio de Atención al Cliente (SAC) o a tu mediador de seguros solicitando la emisión de un Suplemento de Modificación por Reforma Integral (Art. 11 LCS).
- Verificación del Suplemento Emitido: Revisa las Condiciones Particulares actualizadas. Comprueba que en el apartado de descripción del inmueble consta la casilla de «Vivienda reformada integralmente en el año [Año de la obra]».
7. Modelo legal de notificación al SAC para actualizar la póliza tras una Reforma Integral
Utiliza esta plantilla formal para comunicar a tu aseguradora la finalización de una reforma de gran calado y exigir la adaptación de las coberturas y capitales.
AL DEPARTAMENTO DE SUSCRIPCIÓN Y SERVICIO DE ATENCIÓN AL CLIENTE DE [Nombre de la Entidad Aseguradora: Mapfre / Mutua / Allianz / AXA / Otras]
Asunto: Notificación formal de alteración del riesgo por reforma integral en la vivienda y solicitud de emisión de suplemento de actualización de capitales (Arts. 11 y 12 LCS).
Nº de Póliza de Hogar: [Número de póliza de hogar]
Tomador / Asegurado: [Nombre y Apellidos del cliente]
NIF/NIE: [Número de documento de identidad]
Domicilio del riesgo: [Dirección completa de la vivienda reformada]
En [Ciudad], a [Día] de [Mes] de [Año].
Estimados señores:
Mediante la presentación del presente escrito, me dirijo a esa entidad en mi condición de tomador del seguro de la póliza de la referencia, con el fin de proceder a la NOTIFICACIÓN FORMAL DE ALTERACIÓN DE LAS CARACTERÍSTICAS DEL RIESGO, de conformidad con lo establecido en los Artículos 11 y 12 de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro (LCS).
HECHOS
Primero.- Finalización de Reforma de Gran Calado. Con fecha [Fecha de finalización de las obras], han quedado concluidas las obras de reforma integral ejecutadas en el inmueble asegurado. Dichas obras han comprendido las siguientes actuaciones principales:
- Renovación completa de las instalaciones empotradas de fontanería, saneamiento y electricidad, contando con sus correspondientes boletines oficiales.
- Sustitución de revestimientos, alicatados, carpinterías exteriores (ventanas de alta eficiencia) y pavimentos por calidades de gama [indicar calidad: media-alta / alta].
- Instalación de nuevo sistema de climatización / energía renovable [Aerotermia / Fotovoltaica / Calefacción].
Segundo.- Disminución del Riesgo de Siniestro y Modificación de Valores. La renovación total de las redes de fluidos y electricidad supone una reducción sustancial del riesgo intrínseco de averías por agua o cortocircuito. No obstante, al haberse incrementado la calidad de los acabados, se hace necesario adaptar la suma asegurada de Continente y Contenido para adecuarla al nuevo Valor de Reconstrucción a Nuevo (VRN) de la finca.
Tercero.- Solicitud de Suplemento de Póliza. A fin de dar estricto cumplimiento al Artículo 11 de la LCS y evitar situaciones de infraseguro, solicito la actualización de las Condiciones Particulares de la póliza, fijando los siguientes nuevos capitales:
- Nuevo Capital de Continente: [Indicar nuevo capital en euros, ej. 180.000 €] €.
- Nuevo Capital de Contenido: [Indicar nuevo capital en euros, ej. 45.000 €] €.
- Estado del Inmueble: Constatación expresa de «Instalaciones renovadas íntegramente en el año [Año de la reforma]».
Se adjunta como Documento nº 1 copia de las facturas de la reforma y certificados técnicos oficiales.
Atentamente,
Fdo.: [Nombre y Apellidos del Tomador]
8. Resumen de puntos clave
- Si no declaras la reforma, te aplicarán la regla de equidad: Si haces una reforma de 40.000 € que sube la calidad de tu casa y sufres un incendio o fuga de agua, el seguro aplicará un recorte en la indemnización alegando que no comunicaste el aumento de valor (Art. 12 LCS).
- Guardar las facturas es obligatorio: Conserva siempre las facturas con IVA y los presupuestos de la empresa de reformas. Son la única prueba legal que aceptarán los peritos para indemnizarte el valor a nuevo de los materiales modernos instalados.
- Renovar las tuberías te da descuentos: Notifica a la compañía que has cambiado todas las tuberías y la electricidad. Muchas aseguradoras eliminan los recargos por antigüedad de la vivienda y bajan el precio del recibo anual al reducirse el riesgo de inundación o fuego.

Deja una respuesta